
Qui a créé le jeton ? Pourquoi les acheteurs ne pouvaient-ils presque pas en sortir ? Comment environ 3,36 millions de dollars ont-ils quitté le marché en quelques minutes ? À l’automne 2021, un token anonyme emprunte le nom, les images et les codes d’une série sud-coréenne devenue un phénomène mondial. Son cours affiché s’envole de plus de 45 000 % en quelques jours. Mais, derrière la promesse d’un jeu « play-to-earn », les règles de vente et le contrat installent un marché à sens unique : les acheteurs ordinaires sont bloqués, tandis que les adresses associées aux créateurs peuvent convertir leurs jetons en actifs liquides.
Le 1er novembre 2021, la réserve qui permettait les échanges se vide et le prix s’effondre. Des milliers d’internautes suivent la chute. Cette enquête examine ce que les transactions établissent, ce qu’elles ne révèlent pas sur leurs auteurs, et pourquoi le cours affiché ne représentait pas un gain encaissable.
1. Qui se cachait derrière le jeton ?
 SunLibCrypto
 SunLibCrypto
Emblème du jeton diffusé en 2021, distinct de toute identité officielle de Netflix ou de la série. Source du visuel : icône CoinMarketCap (ID 13276) ; dessin géométrique archivé sur Wikimedia Commons, daté du 2 novembre 2021.
Le SQUID est lancé par une équipe qui se présente sous le nom de Squid Game Dev. Le site du projet, ses comptes sociaux et son livre blanc reprennent le nom et l’univers graphique de la série. Le jeton est présenté comme la porte d’entrée vers un jeu en ligne inspiré des épreuves de Squid Game, avec un modèle « play-to-earn » et des récompenses promises aux participants.
Cette présentation laisse planer une ambiguïté commerciale : le nom, le graphisme et le calendrier surfent sur la série, sans partenariat officiel connu. Netflix ne cautionne pas le token. Dans son billet du 4 novembre 2021, Binance dit que l’absence de lien officiel avait été rapidement établie ; les pages d’information de CoinMarketCap mettaient également en garde les lecteurs. L’ampleur du phénomène culturel explique pourquoi l’allusion était si efficace : le 25 octobre, Netflix annonçait que 142 millions de foyers avaient regardé la série au cours de ses premières semaines de diffusion. Ce chiffre n’établit évidemment aucun lien entre Netflix et la crypto ; il mesure la taille de l’audience que le nom du projet pouvait attirer.
Les développeurs restent anonymes. Le livre blanc et les comptes promotionnels ne relient pas le projet à une société ni à des individus vérifiables. WIRED rapporte que les demandes de commentaire sont restées sans réponse et que les comptes du projet ont disparu après le crash.
L’enquête on-chain de TRM Labs suit des adresses associées au retrait et au déplacement des fonds. Elle rapproche le groupe derrière SQUID de deux autres opérations similaires et décrit des habitudes communes dans les flux. Mais une attribution d’adresse à un groupe d’acteurs n’est pas une identification civile. TRM indique que les indices récoltés — erreurs dans l’utilisation de services de mélange, schémas de déplacement répétés et recours à quelques plateformes — n’avaient pas suffi à nommer les responsables ni à réunir les fonds pour les victimes au moment de son rapport de janvier 2023.
Les éléments publics établissent le contrôle du projet par un groupe anonyme et des portefeuilles associés aux retraits ; ils n’établissent ni identité civile, ni nationalité, ni lieu de résidence. La blockchain rend les mouvements publics, pas l’état civil des détenteurs.
2. Pourquoi lancer un jeton autour d’une série mondiale ?
 SunLibCrypto
L’explication la mieux étayée est une stratégie de captation de la demande. Le SQUID apparaît pendant que la série domine l’actualité et les réseaux sociaux. L’équipe reprend un nom immédiatement reconnaissable, promet un jeu à venir et donne au jeton une utilité future apparente. Le message est simple : acheter aujourd’hui pourrait permettre de jouer demain et de gagner des récompenses.
Le calendrier est un atout : en associant un actif spéculatif à une œuvre mondialement connue, le projet emprunte une notoriété qu’il n’a pas eu à construire. Cette allusion a parfois été prise pour une affiliation officielle, mais les témoignages publiés ne permettent pas de dire que tous les acheteurs ont cru à un aval de Netflix.
Le livre blanc ajoutait un récit économique : une plateforme de jeu, des compétitions, des prix et des « Marbles ». Il évoquait aussi des partenariats allégués avec des marques ou services connus. Leur présence dans un document promotionnel n’équivaut pas à une confirmation par les organisations citées. Le projet ne publiait pas de preuves vérifiables suffisantes pour établir ces partenariats.
Le mobile financier est fortement suggéré par la séquence : l’équipe garde le contrôle du mécanisme de vente et des réserves d’échange ; les acheteurs se heurtent à des restrictions ; puis les actifs liquides sont retirés. Cette succession est compatible avec un projet conçu pour extraire de la valeur aux dépens des acheteurs. Mais sans auteurs identifiés, enquête judiciaire publique détaillée ou jugement, nous ne pouvons pas présenter comme un fait leurs conversations privées, leur plan initial ou les intentions de chaque personne impliquée.
Le modèle économique annoncé dépendait de nouveaux joueurs, de prix et de l’appréciation du jeton, sans activité vérifiable capable de financer durablement ces promesses. Un livre blanc ne démontre ni que le jeu fonctionne, ni que ses récompenses sont finançables, ni que le jeton sera revendable.
3. Comment les règles ont-elles enfermé les acheteurs ?
 SunLibCrypto
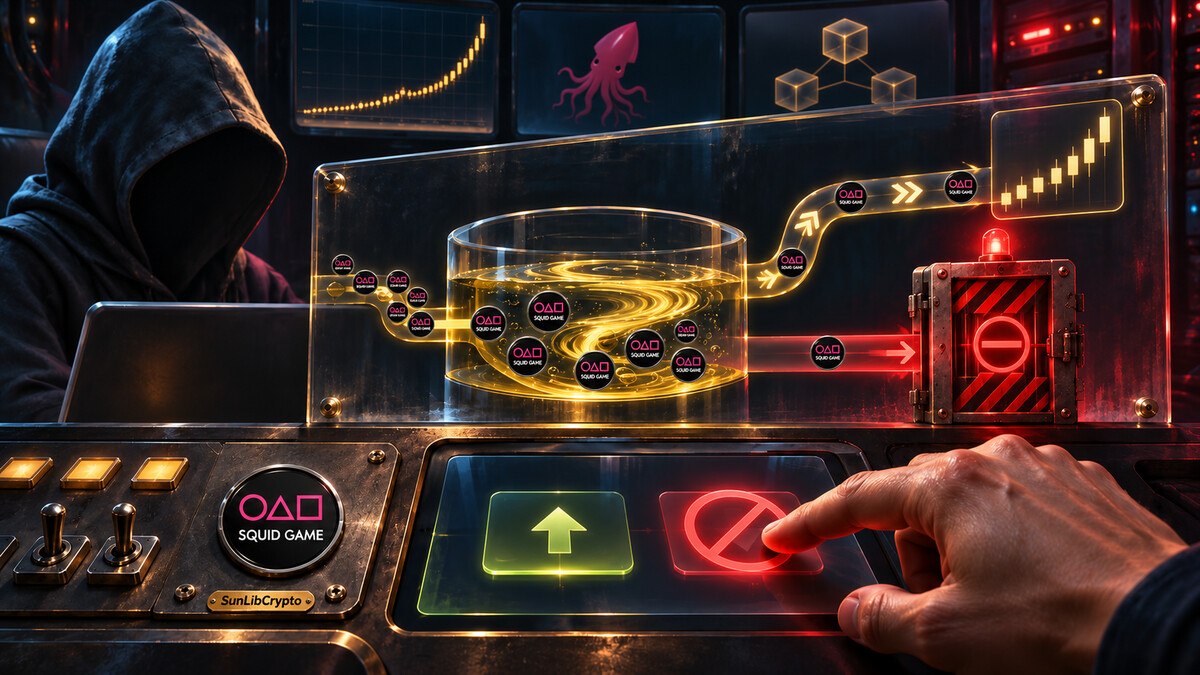
Le SQUID est un jeton déployé sur la BNB Smart Chain, échangé sur des plateformes décentralisées comme PancakeSwap. Dans ce type de marché, les échanges ne se font pas nécessairement face à une entreprise qui garantit une contrepartie. Ils s’appuient souvent sur un bassin de liquidité : un contrat détient deux actifs, ici SQUID et du BNB encapsulé (WBNB), et permet aux utilisateurs de les échanger selon la quantité de chaque actif disponible.
Pour acheter, un utilisateur verse du BNB ou du WBNB et reçoit des SQUID. Pour revendre, il doit pouvoir remettre ses SQUID dans le bassin et récupérer l’actif de contrepartie. Si le contrat bloque la vente ou si le bassin ne contient plus de BNB, la présence d’un prix sur un site de suivi ne donne pas à l’utilisateur une sortie praticable.
Le projet présentait ses restrictions comme une fonction « anti-dump ». Pourtant, les comptes rendus contemporains du livre blanc indiquent que les ventes dépendaient d’un rapport acheteurs-vendeurs favorable et de la possession de Marbles, obtenues dans le jeu. La première épreuve coûtait 456 SQUID ; les niveaux suivants davantage. La sortie était donc payante et conditionnelle.
Une règle anti-dump peut viser à limiter la volatilité ; ici, elle empêchait les détenteurs de vendre librement. Elle n’offrait ni garantie de liquidité, ni recours indépendant, ni remboursement.
TRM Labs décrit deux capacités contractuelles au cœur de l’opération : les créateurs pouvaient retirer les fonds de bassins de liquidité liés au projet, tandis que la revente du jeton était, en pratique, presque impossible pour les autres détenteurs. C’est l’asymétrie décisive. Les acheteurs apportaient des actifs échangeables au bassin ; ils ne disposaient pas des mêmes leviers que les adresses qui contrôlaient le contrat ou les jetons réservés à l’équipe.
Les sources ne permettent pas d’affirmer que tous les détenteurs étaient bloqués de façon identique. Elles établissent toutefois que la sortie était structurellement entravée et que les créateurs disposaient d’un avantage déterminant.
4. Chronologie : de la promesse au retrait de liquidité
 SunLibCrypto
Fin octobre — lancement. Le SQUID commence à s’échanger autour de 0,01 dollar selon CoinMarketCap. Le projet publie son récit « play-to-earn » pendant que la série est au sommet de sa popularité.
26–29 octobre — l’intérêt s’accélère. Le prix augmente, relayé sur les réseaux et dans la presse. Des détenteurs signalent déjà qu’ils ne peuvent pas vendre. Un acheteur interrogé par WIRED dit avoir vu ces avertissements, mais la hausse l’a incité à patienter.
30–31 octobre — les Marbles sont présentées comme la sortie. Il faut participer au jeu et obtenir ces jetons pour vendre. Cette « porte de sortie » est payante et dépend entièrement du fonctionnement du projet.
1er novembre — le sommet et l’effondrement. CoinMarketCap affiche un pic proche de 2 861,80 dollars, puis une chute à une fraction de cent en quelques minutes. Ces cotations ne signifient pas que les détenteurs pouvaient vendre à ce prix.
Après le crash — disparition des canaux de communication. Le site et les comptes du projet deviennent inaccessibles ou cessent de répondre. Un message Telegram attribué à « Squid Game Dev » prétend que l’équipe ne souhaite plus continuer, évoque des attaques et du stress. Cette déclaration ne répond pas à la question centrale : pourquoi la liquidité a-t-elle été retirée ? Elle ne constitue ni un aveu judiciaire ni une explication vérifiée.
4 novembre — Binance annonce une enquête. L’entreprise dit chercher à identifier des adresses affiliées aux développeurs, à utiliser l’analyse blockchain et à transmettre ses constats aux autorités compétentes. Binance précise aussi qu’elle ne contrôle pas les projets construits sur une blockchain publique et ne peut pas, de son seul fait, annuler les transactions ou restituer les fonds.
5. Une hausse de 45 000 % : ce que le graphique ne dit pas
 SunLibCrypto
Le chiffre de 45 000 % correspond à une hausse rapportée entre un prix de lancement autour de 0,01 dollar et une cotation proche de 4,50 dollars durant les premiers jours. Le 1er novembre, le cours affiché atteint ensuite un sommet beaucoup plus élevé, proche de 2 861,80 dollars sur les données reprises par CoinMarketCap. En quelques minutes, il chute jusqu’à environ 0,00079 dollar.
Ces pourcentages ne mesurent pas le bénéfice réellement encaissé. Le marché avait peu de profondeur et les restrictions limitaient les ventes : un portefeuille pouvait afficher une fortune théorique sans que son propriétaire puisse la retirer.
Dans un bassin peu profond, le dernier prix ne prouve pas qu’un acheteur existe pour chaque jeton au même cours. Une tentative de vente importante épuise rapidement la contrepartie disponible. Dans SQUID, ce risque s’ajoutait au blocage des ventes ordinaires.
La distinction entre « capitalisation » et argent disponible est tout aussi importante. La capitalisation, souvent calculée en multipliant le prix par l’offre retenue, n’est pas une réserve de dollars détenue par le projet. Elle ne peut être retirée par tous les détenteurs à la fois.
6. Le retrait de liquidité et les 3,36 millions de dollars
 SunLibCrypto
Le 1er novembre, des adresses reliées par les analystes au projet convertissent des SQUID en WBNB, puis en BNB, retirant du bassin l’actif qui permettait les reventes. La réserve s’amenuise et le prix s’écroule.
WIRED situe une opération importante peu après 13 h 38 UTC et estime à environ 3,36 millions de dollars la valeur retirée du projet. D’autres comptes rendus contemporains ont avancé environ 3,38 millions, tandis que les premières estimations médiatiques ont parfois parlé de 2,1 millions. Ces montants ne sont pas nécessairement contradictoires : ils peuvent couvrir des transactions différentes, employer des taux de conversion différents ou être calculés à des moments distincts. Le chiffre de 3,36 millions est une estimation de la valeur des actifs observés dans les mouvements analysés, pas un jugement fixant le montant d’une condamnation.
Il faut éviter trois raccourcis. Premièrement, la somme retirée de la liquidité n’est pas la valeur de tous les jetons détenus par les victimes. Deuxièmement, une conversion on-chain en BNB ne signifie pas automatiquement qu’un bénéficiaire a transformé chaque unité en dollars ou l’a dépensée. Troisièmement, le montant n’est pas une somme remboursée aux acheteurs.
TRM Labs suit ensuite une chaîne de mouvements : SQUID vers WBNB, conversion en BNB, passages par Tornado Cash, consolidation de fonds, ponts vers Ethereum et dépôts auprès de prestataires d’échange. Un service de mélange peut brouiller les liens visibles entre dépôts et retraits ; un pont permet de déplacer de la valeur entre réseaux ; un échange peut servir de point de conversion vers d’autres actifs. Ces étapes compliquent la reconstitution des bénéficiaires, sans rendre les flux invisibles par magie.
TRM estime également qu’au moins 2 693 ETH — évalués dans son analyse à environ 11,1 millions de dollars à l’époque — ont été envoyés à un prestataire depuis des adresses associées aux responsables. Ce chiffre ne correspond pas aux seuls fonds du SQUID : TRM relie les acteurs à deux autres rug pulls. De même, son estimation d’au moins 35 025 BNB, soit environ 19,3 millions de dollars au moment des faits, concerne les trois opérations combinées et ne doit pas être attribuée au seul token Squid Game.
Le traçage permet de suivre adresses et montants, mais ne donne pas accès aux dossiers d’identité des plateformes et ne prouve pas qui contrôlait chaque portefeuille. TRM dit que ses données n’ont pas permis d’identifier les responsables : l’attribution nominative exige d’autres preuves et des pouvoirs d’enquête.
7. Le direct viral : qui était à l’écran ?
 SunLibCrypto
La chute du SQUID est devenue un spectacle en temps réel : le cours disparaît, les graphiques basculent et les commentaires en ligne se multiplient. Mais les images virales ne montrent pas les développeurs en train de s’enfuir. Elles montrent le streamer indépendant Simon Zawa, qui regardait et commentait l’effondrement. Aucune source citée n’établit qu’il ait participé au jeton.
L’expression « les créateurs se sont enfuis en direct » confond deux événements : les retraits on-chain ont été observés par le marché, tandis qu’un streamer indépendant a filmé sa réaction. Les auteurs ne sont pas apparus dans cette vidéo.
Le direct a fixé le récit dans la mémoire collective, mais ne remplaçait pas l’examen du contrat, des règles de vente et des mouvements d’actifs.
8. Les médias, la peur de manquer la hausse et les signaux ignorés
 SunLibCrypto
Le projet a bénéficié d’un environnement propice : un phénomène culturel mondial, la course aux gains rapides et des plateformes où un jeton peut être créé et échangé sans l’examen préalable que les utilisateurs associent parfois à une cotation classique. Les articles de presse qui ont relayé la hausse ont accru la visibilité du token. Plusieurs publications de l’époque ont ensuite été critiquées pour avoir traité le prix spectaculaire avant de mettre suffisamment en avant l’absence de lien avec Netflix et l’impossibilité de vendre signalée par des utilisateurs.
La couverture ne suffit pas à expliquer les achats. Dans un marché spéculatif, une hausse rapide peut sembler confirmer les promesses et pousser à acheter avant vérification : la progression du cours devient elle-même une publicité.
Le témoignage d’un acheteur recueilli par WIRED montre cette tension : il avait repéré des avertissements selon lesquels des utilisateurs n’arrivaient pas à vendre, mais la courbe continuait de monter. Il a même acheté des Marbles pour tester une éventuelle sortie. Ce récit individuel n’est pas représentatif de tous les détenteurs, mais il illustre pourquoi une alerte visible peut être neutralisée par l’espoir d’un gain plus important.
Les signaux d’alerte s’accumulaient : équipe anonyme, affiliation Netflix non prouvée, livre blanc vague, partenariats non confirmés, ventes opaques et cours quasi sans recul. Aucun ne prouve seul une fraude ; leur combinaison avec le contrôle de la liquidité aurait dû imposer une grande prudence.
Il existe aussi une responsabilité éditoriale dans la manière de présenter les chiffres. Dire « le token a atteint 2 861 dollars » sans ajouter « la plupart des détenteurs ne pouvaient pas vendre à ce prix » transforme une cotation théorique en promesse de gain. Une information sur un prix doit préciser la profondeur du marché, les restrictions de vente et la possibilité réelle de convertir l’actif.
9. Qui a enquêté — et qu’est-il advenu des fonds ?
 SunLibCrypto
Binance publie le 4 novembre 2021 une déclaration disant que son équipe de sécurité cherche à identifier les adresses associées aux développeurs, utilise des outils d’analyse blockchain et transmet ses constats aux autorités compétentes. L’entreprise distingue clairement la plateforme Binance de la BNB Smart Chain : elle affirme ne pas contrôler les projets construits sur le réseau et explique qu’elle ne peut pas simplement annuler les transactions. Elle évoque la possibilité de bloquer des adresses affiliées aux développeurs sur ses propres services, ce qui ne signifie pas que tous les fonds puissent être gelés partout.
TRM Labs poursuit l’analyse des flux et publie en janvier 2023 une enquête reliant les adresses du SQUID à deux autres rug pulls. Son rapport expose des chemins de conversion et des faiblesses dans l’utilisation de services de mélange. Mais l’analyse ne débouche pas, dans ce document, sur une identification publique des auteurs ni sur une restitution générale aux victimes.
Le rapport du Financial Stability Oversight Council américain cite le SQUID parmi les exemples de rug pull et souligne que les investisseurs n’avaient pas pu vendre le token. Ce document présente le cas dans le cadre plus large des risques et lacunes de surveillance liés aux actifs numériques. Il ne constitue pas un jugement contre les personnes derrière SQUID.
Les sources citées ne donnent ni bilan complet des pertes individuelles, ni montant récupéré, ni décision judiciaire nominative. Elles ne prouvent pas qu’aucune enquête confidentielle n’a existé ; elles montrent simplement que l’identité des développeurs et un remboursement global ne sont pas établis publiquement.
10. La leçon : une blockchain transparente ne garantit pas un marché équitable
 SunLibCrypto
L’arnaque ne reposait pas sur une blockchain cachée ou sur une faille mystérieuse. Les transactions étaient publiques, et c’est précisément grâce à cette transparence que les analystes ont pu reconstituer une partie du parcours des actifs. Le problème venait de la manière dont le token, le contrat et la réserve d’échange étaient organisés : les utilisateurs pouvaient voir le prix monter sans disposer d’un droit pratique équivalent de vendre, tandis que certaines adresses conservaient des capacités de conversion et de retrait.
La décentralisation du réseau n’a pas supprimé le pouvoir : il se trouvait chez les créateurs du contrat et ceux qui contrôlaient la liquidité. La liberté de créer un marché ne garantit ni audit ni responsable identifiable.
C’est un trait central des marchés permissionless de l’époque. Sur un échange automatisé de type AMM, les transactions s’effectuent contre des réserves détenues dans un contrat ; le protocole n’évalue pas, à lui seul, la véracité d’un livre blanc ni la qualité d’un jeton. PancakeSwap explique que des jetons BEP‑20 peuvent être échangés dès qu’un bassin et sa liquidité sont disponibles. L’accès ouvert facilite l’innovation et l’expérimentation, mais il permet aussi à un créateur de lancer rapidement un actif dont les règles favorisent ses propres adresses. Le contrôle du code et des réserves devient alors plus important que le nom ou la popularité du projet.
La Banque des règlements internationaux soulignait dès 2021 que les AMM et les protocoles DeFi reposent sur des règles automatisées, tout en avertissant que l’ouverture du système ne supprime pas nécessairement les concentrations de pouvoir liées à sa gouvernance et à sa structure. SQUID en donne une illustration concrète : l’infrastructure permettait à chacun d’échanger, mais les acheteurs ne disposaient pas des mêmes leviers que les créateurs du contrat.
Une transaction vérifiable n’offre pas automatiquement de recours : les victimes peuvent voir les fonds quitter le bassin sans connaître leur bénéficiaire ni imposer leur retour. La transparence facilite l’analyse après coup ; elle ne remplace pas la vérification préalable ou la protection des consommateurs.
Ce que les pièces établissent — et ce qu’elles ne permettent pas de conclure
| Les pièces établissent | Elles ne permettent pas de conclure |
|---|---|
| SQUID a exploité le nom et l’univers graphique de Squid Game sans affiliation officielle démontrée à Netflix. | Que Netflix, les acteurs ou les créateurs de la série aient participé au projet. |
| Les développeurs se présentaient sous le nom « Squid Game Dev » et sont restés anonymes dans les sources publiques citées. | Leur identité civile, leur nationalité, leur lieu de résidence ou le nombre exact d’auteurs. |
| Les restrictions de vente et les Marbles ont empêché ou compliqué la sortie de nombreux détenteurs. | Que chaque acheteur ait été bloqué de la même façon ou ait perdu exactement la totalité de sa mise. |
| Des adresses associées au projet ont retiré la liquidité le 1er novembre 2021 ; les estimations citées tournent autour de 3,36 à 3,38 millions de dollars. | Que chaque dollar ait été encaissé en monnaie fiduciaire par une personne identifiée, ou que cette somme ait été récupérée. |
| TRM Labs a suivi des flux via des mélangeurs, des ponts et des prestataires, et relie le groupe à deux autres opérations. | Que les estimations combinées de ces trois affaires correspondent aux seuls fonds du SQUID. |
| Simon Zawa a filmé sa réaction pendant l’effondrement du cours. | Que les créateurs aient fui ou avoué leur rôle devant les spectateurs d’un direct. |
| Binance a annoncé une enquête et une transmission de ses constats aux autorités ; TRM a publié une analyse on-chain. | Qu’une annonce d’enquête équivaille à une arrestation, une condamnation ou un remboursement des victimes. |
Conclusion : le prix montait, la porte de sortie était verrouillée
SQUID n’a pas simplement chuté après une spéculation malheureuse. Les restrictions de vente, le contrôle du contrat et la capacité de retirer la liquidité ont créé un marché profondément asymétrique : les acheteurs apportaient les actifs échangeables au bassin, mais beaucoup ne pouvaient pas en ressortir ; les adresses liées au projet, elles, ont converti les actifs disponibles.
Le qui demeure une zone d’ombre : des développeurs anonymes, non identifiés dans les sources publiques documentées. Le pourquoi est suggéré par le résultat financier et par l’organisation du marché, sans révéler les intentions privées de chacun. Le comment, lui, est visible dans les règles et les transactions : un jeton promu comme accès à un jeu, des ventes entravées, puis le retrait des réserves qui permettaient les échanges.
Le sommet de 2 861 dollars était un chiffre de marché. Pour beaucoup d’acheteurs, ce n’était jamais une somme qu’ils pouvaient retirer.
Sources principales
- Binance — « Avoiding Cryptocurrency Scams: Squid Game Token and Other DeFi Risks », 4 novembre 2021 — développeurs anonymes, absence de lien officiel, signalements d’impossibilité de vente et actions annoncées par Binance.
- Netflix — annonce sur l’audience de *Squid Game*, 25 octobre 2021 — 142 millions de foyers avaient regardé la série selon les données alors publiées.
- CoinMarketCap — « SQUID Crashes from $2,800 to $0.0007 in Five Minutes » et « I Lost Everything: How Squid Game Token Collapsed » — historique du cours, Marbles et restrictions de vente.
- TRM Labs — « On the Trail of the Squid Game Scammers », 11 janvier 2023 — fonctions des contrats, conversions, Tornado Cash, ponts, prestataires et lien avec deux autres opérations.
- WIRED — « How a Squid Game Crypto Scam Got Away With Millions », 2 novembre 2021 — chronologie, témoignage d’un acheteur, couverture médiatique et estimation on-chain de 3,36 millions de dollars.
- Financial Stability Oversight Council / Département du Trésor des États-Unis — *Report on Digital Asset Financial Stability Risks and Regulation*, 2022 — exemple du SQUID dans l’analyse des rug pulls et des risques pour les investisseurs.
- The Indian Express — « A Cryptocurrency inspired by ‘Squid Game’ crashes. The industry has questions », 3 novembre 2021 — conditions de vente, mécanisme Marbles et estimations contemporaines.
- BscScan — transaction du 1er novembre 2021 suivie par WIRED et contrat du token SQUID — registre public des opérations et du contrat ; les étiquettes d’attribution restent des analyses, pas des identités civiles.
- Protos — « Watch this guy lose his … as $2T Squid Game crypto crashes to zero », 3 novembre 2021 — vidéo du streamer Simon Zawa réagissant à la chute.
- PancakeSwap — FAQ sur les partenariats et la création de marchés — fonctionnement d’un marché où l’ajout de liquidité permet l’échange de jetons BEP‑20.
- Banque des règlements internationaux — « DeFi risks and the decentralisation illusion », décembre 2021 — fonctionnement des AMM et limites de la décentralisation dans la DeFi.
- [12] Wikimedia Commons, logo historique SquidGameCryptocurrencyLogo.svg (Aniol, 2 novembre 2021 ; image de marque simple classée dans le domaine public) ; icône SQUID conservée sous la référence CoinMarketCap 13276.
Limite documentaire : les informations sur l’identité des développeurs, les suites judiciaires et les remboursements sont limitées aux annonces publiques et analyses citées. Les mouvements d’une adresse ne suffisent pas à prouver l’identité de son détenteur, son intention ou sa culpabilité pénale.
Les illustrations sont des reconstitutions éditoriales. Le portrait de Simon Zawa est une interprétation peinte d’une capture de son direct ; les créateurs du jeton étant anonymes, aucun portrait fictif ne leur est attribué. Le logo SQUID reproduit l’image de marque historique identifiée dans les archives publiques. Le logo et la marque SunLibCrypto sont intégrés à chaque illustration comme signature éditoriale.