
Notre méthode
Nous séparons les documents officiels, les dépôts réglementaires, les données d’activité et les annonces commerciales. Une capacité maximale n’est pas une moyenne observée ; un partenariat n’est pas une preuve d’usage régulier ; une adresse active n’est pas nécessairement une personne.
Les chiffres de réseau sont datés, car ils peuvent changer rapidement. Les promesses du projet sont attribuées à leurs auteurs et les données d’activité sont présentées comme des instantanés.
1. Le paradoxe Hedera : des milliers de transactions par seconde, mais quelle demande ?
 SunLibCrypto
Au 14 novembre 2026, DefiLlama relevait environ 667 819 transactions sur 24 heures sur Hedera, soit une moyenne arithmétique d’environ 7,7 transactions par seconde. Le tableau recensait aussi 3 114 adresses actives, près de 21,24 millions de dollars de valeur verrouillée dans la DeFi et 25,69 millions de dollars de stablecoins, dont 99,35 % en USDC. La capitalisation d’HBAR affichée ce jour-là approchait 2,65 milliards de dollars. (DefiLlama, données au 14 novembre 2026)
Ces mesures ne décrivent pas tout le réseau. Elles donnent toutefois un repère face aux présentations mettant en avant une capacité supérieure à 10 000 transactions par seconde. La différence entre 7,7 transactions par seconde observées sur une journée et une capacité annoncée de plusieurs milliers ne prouve ni un échec technique ni une adoption massive : elle montre que capacité disponible et demande réelle sont deux sujets distincts.
L’épisode d’atma.io, la plateforme de chaîne d’approvisionnement d’Avery Dennison, illustre la limite des compteurs bruts. Après l’arrêt de son utilisation du Hedera Consensus Service, les transactions quotidiennes moyennes sont passées d’environ 153 millions à 563 000 au quatrième trimestre 2024. Ce recul ne démontre pas que les transactions antérieures étaient fausses ; il montre qu’un seul cas d’usage peut peser lourd dans le total et donner une image trompeuse de l’adoption générale. (Blockworks, état de Hedera au T4 2024)
2. Deux fondateurs, une technologie et une organisation créée en 2017
 SunLibCrypto
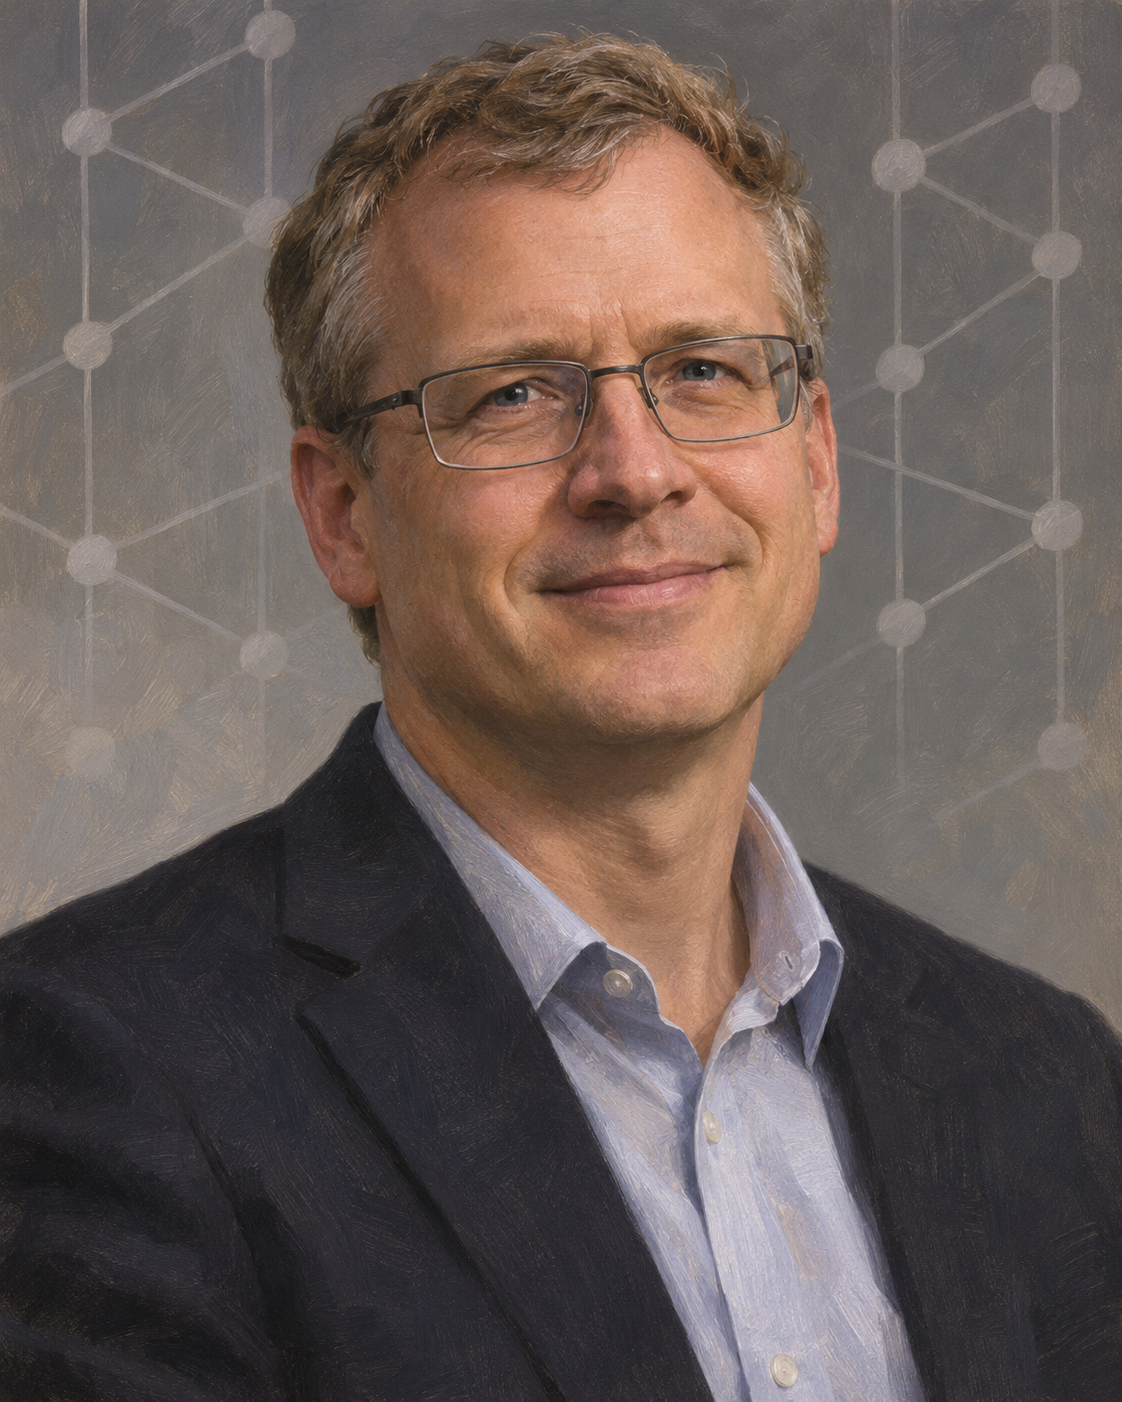
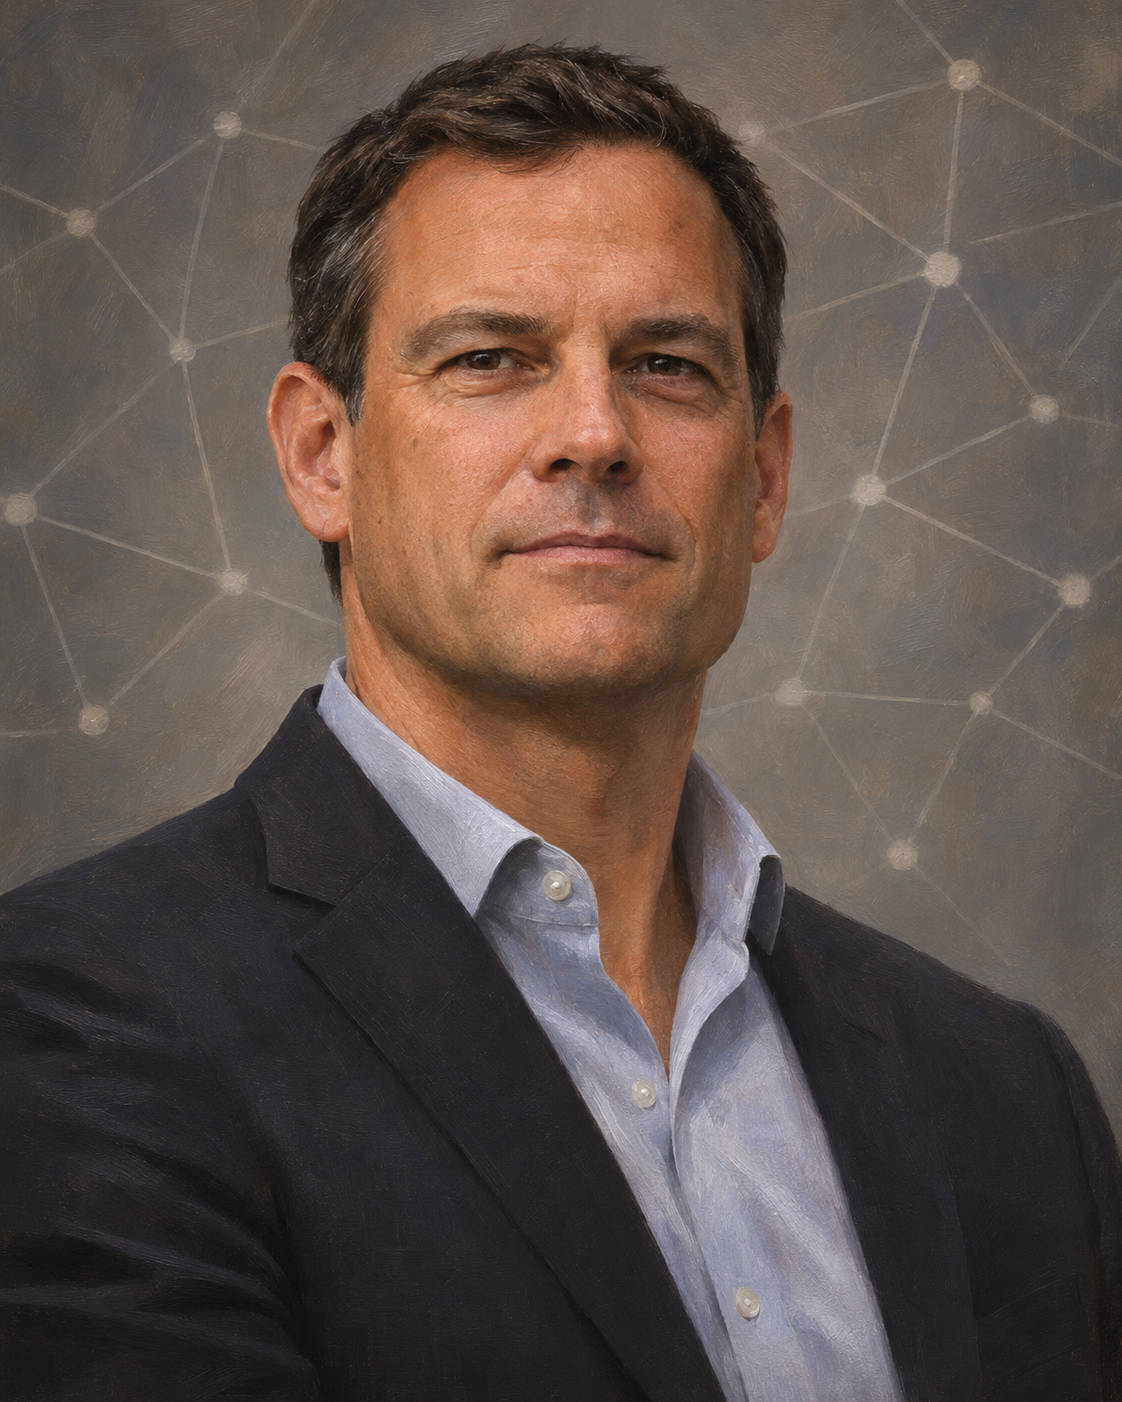
Hedera a été fondée par Dr Leemon Baird, inventeur du hashgraph, et Mance Harmon, son associé et cofondateur de Swirlds. Le projet voulait créer un registre distribué public reposant sur une méthode de consensus différente des chaînes de blocs classiques, avec une gouvernance structurée pour les usages professionnels. (Hedera Council, FAQ ; Hedera, historique du projet)
Le financement initial ne s’est pas fait sous la forme d’une ICO ouverte à tous. Hedera a proposé des contrats SAFT à des investisseurs accrédités, avant l’ouverture du mainnet. Les 50 milliards de HBAR ont été créés au lancement du réseau en août 2018 ; l’accès public au mainnet a ouvert le 16 septembre 2019.
Le code de consensus était initialement lié à une propriété intellectuelle déposée par Swirlds. En 2022, le Conseil Hedera a acheté les droits associés au hashgraph pour environ 292,7 millions de HBAR, évalués alors à 76,34 millions de dollars, puis a engagé l’ouverture du code sous licence Apache 2.0. La propriété intellectuelle ouverte et le droit de participer au consensus restent toutefois deux questions distinctes. (FAQ du Conseil Hedera ; Hedera, financement initial)
3. Hashgraph et HBAR : comment le réseau fonctionne
 SunLibCrypto
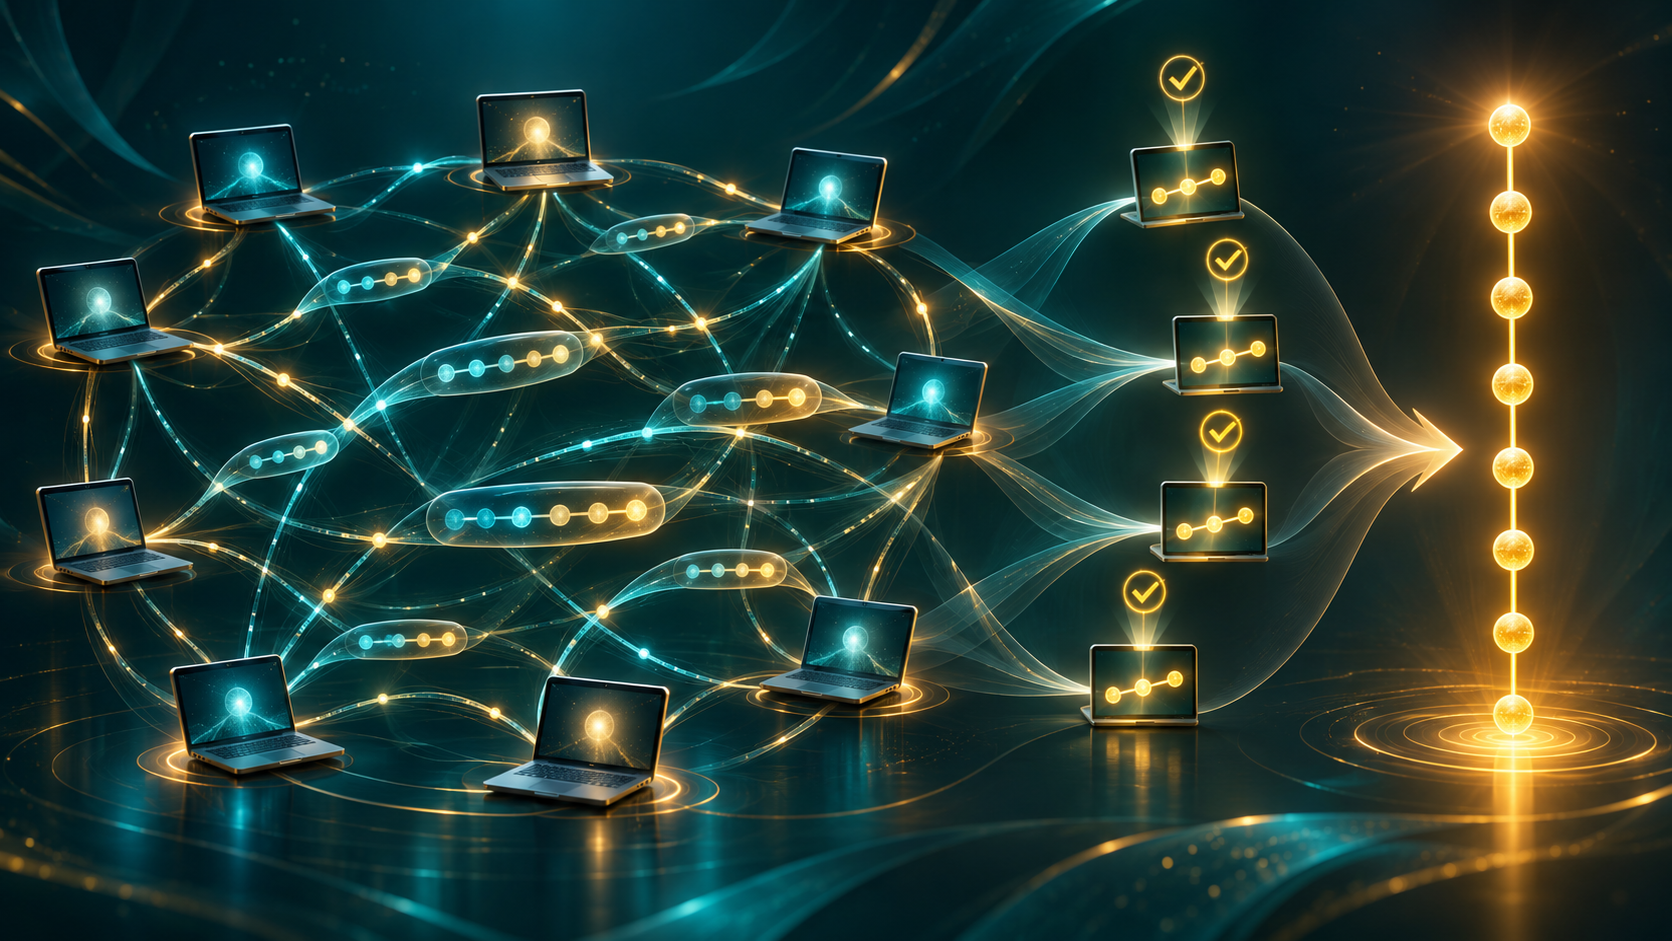
Hedera n’organise pas le consensus autour de blocs produits par des mineurs. Les nœuds se transmettent des informations avec le mécanisme dit gossip about gossip : chaque échange raconte aussi quels échanges l’ont précédé. À partir de cet historique partagé, ils calculent par virtual voting l’ordre et l’horodatage des transactions.
Le protocole vise une tolérance aux fautes byzantines asynchrones, ou aBFT, sous les hypothèses de sécurité de sa documentation. Les transactions atteignent généralement leur finalité en quelques secondes ; cela ne garantit pas que chaque service ou application aura toujours cette performance. (Hedera, fonctionnement du hashgraph ; dépôt SEC, description du réseau)
HBAR sert notamment à payer les services du réseau et intervient dans le staking pondéré des nœuds. Le staking décrit dans le dépôt réglementaire reste liquide, sans période obligatoire de blocage ni slashing protocolaire. Les récompenses dépendent des paramètres et des décisions de gouvernance : elles ne constituent pas un rendement fixe garanti.
Les frais sont définis en dollars, puis convertis en HBAR au traitement. Un transfert HBAR simple à deux comptes et une signature est donné autour de 0,0001 dollar dans le barème technique publié en 2026. Certaines soumissions de messages du Consensus Service sont passées de 0,0001 à 0,0008 dollar en janvier 2026. Le coût en dollars est ainsi plus prévisible ; la quantité de HBAR débitée varie avec le cours. (calculateur de frais ; barème Simple Fees ; tarif Consensus Service)
4. Le vrai débat : code ouvert, accès au consensus contrôlé
 SunLibCrypto
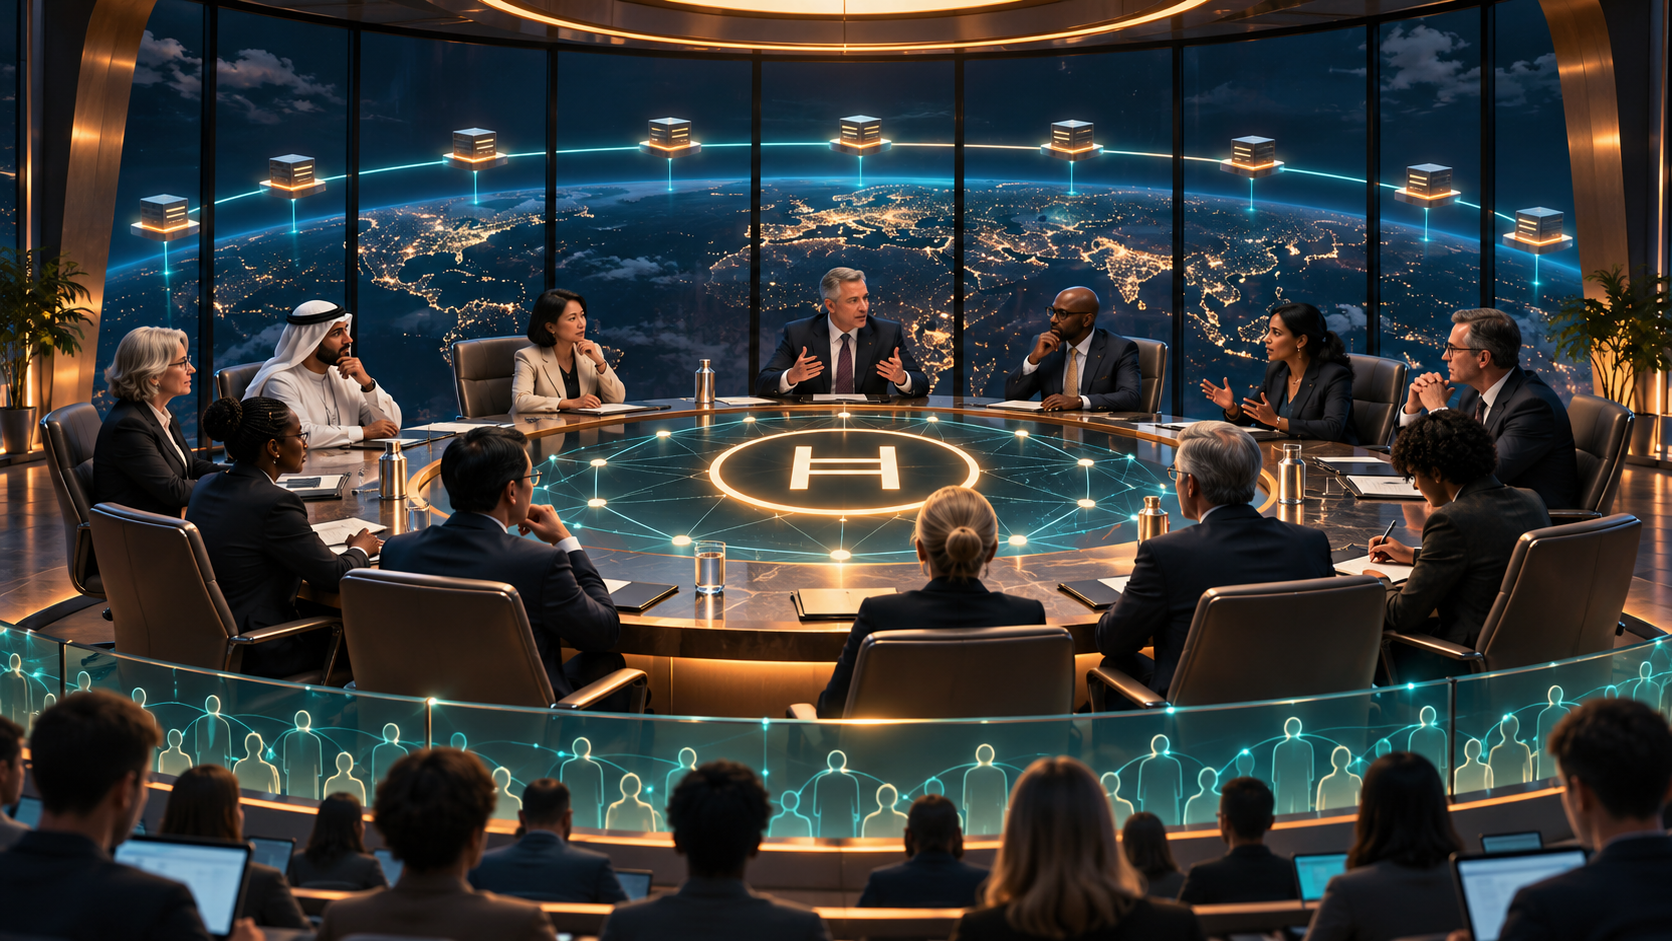
Le Hedera Council vote les mises à jour, les paramètres du réseau et la gestion de la trésorerie. Un dépôt SEC recensait 31 organisations en février 2026 ; la page du Conseil consultée en novembre en annonçait 34. Le site distingue ses membres votants des partenaires stratégiques ou communautaires, qui n’ont pas les mêmes droits. Les décomptes publiés ne sont donc pas parfaitement synchronisés. (dépôt SEC ; Hedera Council, membres et partenaires)
Chaque membre votant dispose d’une voix, indépendamment de ses avoirs HBAR. Les mandats sont limités à deux périodes consécutives de trois ans, sauf Swirlds, qui conserve un siège permanent. C’est une gouvernance institutionnelle, pas un vote direct où chaque détenteur de HBAR pèserait pareil.
Le dépôt SEC indiquait 32 nœuds de consensus en avril 2026, exploités par des membres du Conseil ou leurs affiliés. Les nœuds miroir communautaires donnent accès aux données, mais n’ordonnent pas les transactions. « Distribué entre plusieurs institutions » ne veut donc pas dire « ouvert à tout le monde » : un opérateur indépendant ne peut pas simplement rejoindre le consensus. (dépôt SEC sur les nœuds ; règles de participation du Conseil)
5. Une offre fixe, mais une trésorerie qui reste un acteur central
 SunLibCrypto
L’offre maximale d’HBAR est de 50 milliards : le réseau ne crée pas de nouveaux jetons par minage. Selon un dépôt SEC, environ 43,3 milliards — 86,61 % de l’offre — étaient en circulation au 26 février 2026. Le Conseil détenait alors environ 6,7 milliards, soit 13,39 %, dont la majorité restait en trésorerie ou soumise à des règles de distribution. (dépôt SEC, offre et circulation)
Le rapport du Conseil au 6 novembre 2026 répartissait l’ensemble des 50 milliards en quatre catégories : 7,77 % pour le développement initial et les licences ; 25,40 % pour les accords d’achat ; 16,23 % pour la gouvernance et les opérations ; 50,61 % pour l’écosystème et le développement open source.
Le rapport précise que ces parts historiques ne diminuent pas au fur et à mesure des libérations. Elles décrivent l’affectation des jetons, pas une photographie des soldes encore verrouillés. Une offre fixe empêche une émission au-delà du plafond, mais ne garantit ni une répartition équitable ni l’absence d’influence d’une trésorerie importante. (rapport de trésorerie au 6 novembre 2026)
6. Entreprises, stablecoins et actifs tokenisés : des annonces aux usages durables
 SunLibCrypto
Hedera met en avant les paiements, la traçabilité, la tokenisation d’actifs et les stablecoins. Le réseau héberge notamment de l’USDC natif, et plusieurs entreprises de services financiers ont rejoint son Conseil en 2026. Ces éléments témoignent d’un intérêt institutionnel et d’une gouvernance conçue pour des organisations qui veulent des interlocuteurs identifiés.
Ils ne démontrent pas automatiquement que les produits ont des clients actifs, des volumes significatifs ou une rentabilité durable. Au 14 novembre, DefiLlama recensait environ 21,24 millions de dollars de TVL et 25,69 millions de dollars de stablecoins sur Hedera ; l’USDC dominait cette dernière catégorie. En regard, la capitalisation d’HBAR approchait 2,65 milliards de dollars.
Ces grandeurs ne sont pas interchangeables : la capitalisation applique un cours de marché à l’offre, tandis que la TVL mesure des actifs déposés dans les protocoles DeFi suivis. Leur écart interdit de lire la valeur boursière comme une mesure de l’usage DeFi du réseau. Les métriques DeFi ne couvrent toutefois pas chaque paiement, service d’entreprise ou application. (DefiLlama, instantané du 14 novembre 2026)
7. La lecture juridique américaine a évolué, sans régler toutes les questions
 SunLibCrypto
Le 23 mars 2026, la SEC a publié une interprétation conjointe avec la CFTC sur l’application des lois fédérales américaines aux actifs numériques. HBAR y figure comme exemple de digital commodity. Cette interprétation compte dans le contexte américain, mais ne constitue ni une garantie juridique mondiale ni une exemption automatique pour toutes les ventes ou opérations impliquant HBAR. (SEC, interprétation de mars 2026 ; texte de l’interprétation SEC/CFTC)
Un ETF HBAR de Canary Capital, coté sous le symbole HBR au Nasdaq, offre une exposition au cours sans que l’investisseur détienne directement le jeton dans son portefeuille. Ce véhicule élargit les voies d’accès financières ; il ne certifie ni la décentralisation du réseau ni son niveau d’usage quotidien. (dépôt SEC relatif au Canary HBAR ETF)
8. Ce que les pièces établissent — et ce qu’elles ne permettent pas de conclure
 SunLibCrypto
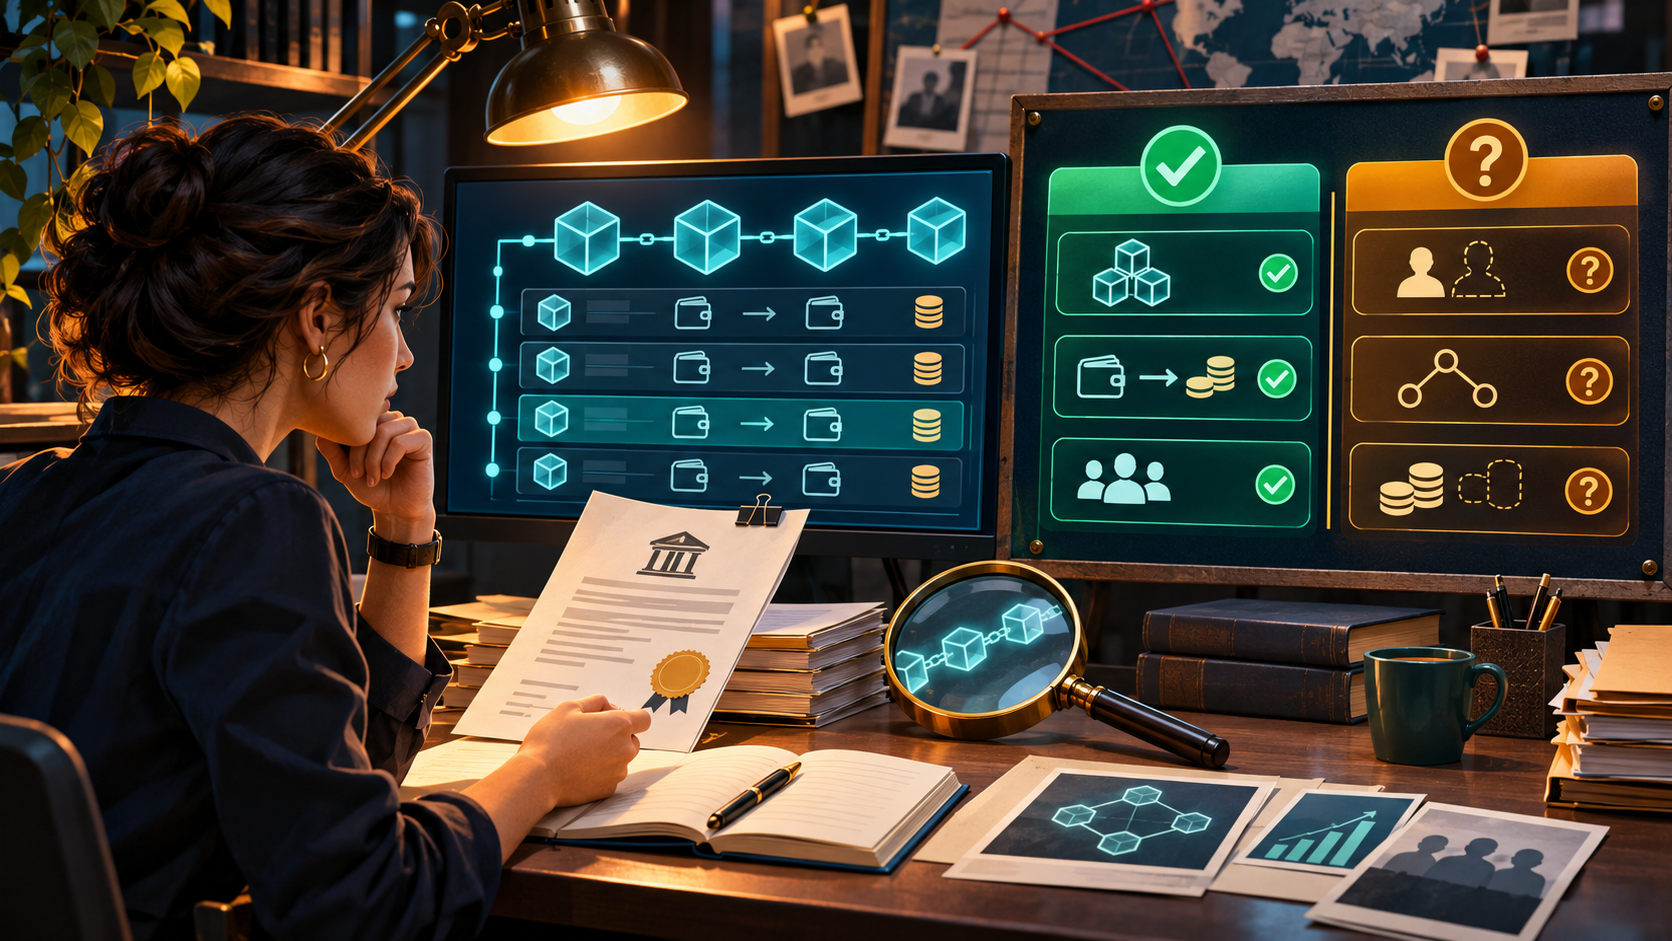
| Ce que les pièces établissent | Ce qu’elles ne permettent pas de conclure |
|---|---|
| Hedera utilise hashgraph, avec « gossip about gossip » et vote virtuel pour ordonner les transactions. | Que la différence technique garantit à elle seule une meilleure sécurité ou une adoption supérieure. |
| HBAR paie les services du réseau et participe au staking ; l’offre maximale est de 50 milliards. | Que l’offre fixe garantit une hausse du prix ou une distribution équitable. |
| Le Conseil partage les votes entre ses organisations membres. | Que les détenteurs ordinaires disposent du même pouvoir de décision. |
| Les nœuds de consensus décrits dans les derniers dépôts sont exploités par des membres du Conseil ou leurs affiliés. | Que toute personne peut librement rejoindre le consensus. |
| Hedera héberge des applications, des transactions et des stablecoins. | Que les volumes bruts correspondent au même nombre d’utilisateurs humains ou à une économie diversifiée. |
| Un texte SEC de mars 2026 cite HBAR parmi les exemples de « digital commodities ». | Que le statut juridique est réglé dans tous les pays et pour toutes les transactions. |
Conclusion : le test ne sera pas le record de TPS
Hedera avance des arguments tangibles : une architecture originale, un code ouvert, des frais en dollars prévisibles, une offre plafonnée et un Conseil institutionnel dont les votes sont publiés. Cette gouvernance rend les décideurs plus identifiables que dans certains systèmes opaques.
Mais le réseau est public pour ses utilisateurs sans que son consensus soit ouvert à tous ; les détenteurs ordinaires ne disposent pas du poids direct des membres du Conseil ; la capacité annoncée est très élevée alors que l’activité observée et la DeFi restent d’une échelle bien plus modeste que ne le suggère parfois le discours de performance.
Le véritable test n’est donc pas le plus haut chiffre de TPS, mais la capacité d’Hedera à développer des usages réguliers, diversifiés et économiquement visibles, sans dépendre d’un groupe restreint d’institutions ni d’un cas d’usage dominant. Hedera a construit une infrastructure gouvernable ; il lui reste à démontrer qu’elle peut devenir largement utilisée et réellement ouverte dans son fonctionnement.
Sources et méthode
Sources consultées ou données arrêtées au 14 novembre 2026. Les documents du projet décrivent ses propres mécanismes ; ils ne constituent pas à eux seuls une validation indépendante.
- Hedera Council — FAQ : fondateurs, SAFT et propriété intellectuelle.
- Hedera Council — gestion de la trésorerie, données au 6 novembre 2026.
- Hedera Council — gouvernance et participation.
- Dépôt SEC — offre HBAR, nœuds et gouvernance.
- Dépôt SEC — nœuds de consensus, printemps 2026.
- DefiLlama — activité, TVL, stablecoins et volume.
- Blockworks — évolution des transactions après atma.io.
- Hedera — fonctionnement du hashgraph.
- Hedera — calculateur de frais ; barème Simple Fees.
- Hedera — modification tarifaire du Consensus Service, janvier 2026.
- SEC — interprétation de mars 2026 sur les actifs numériques.
- SEC — dossier du Canary HBAR ETF.
Limite documentaire : les métriques de marché sont des instantanés susceptibles d’être révisés. Les transactions et adresses d’un tableau de bord ne sont pas un décompte de personnes. La capacité théorique ne représente pas la demande présente.