
Nous confrontons les documents techniques, les rapports de la Solana Foundation, les archives d’incidents et les données du réseau. Les chiffres de la Fondation sont attribués à leur émetteur et datés ; les annonces de performance ne sont pas confondues avec une mesure indépendante de l’usage utilisateur.
Fin 2022, après l’effondrement de FTX, le SOL passe sous les 10 dollars et Solana devient pour beaucoup le symbole d’un écosystème trop lié à Sam Bankman-Fried. La blockchain, elle, reste en ligne après une série d’interruptions qui lui vaut une réputation de réseau qu’il faut parfois redémarrer. Quatre ans plus tard, le protocole a changé de consensus, les slots visent 200 millisecondes et de nouveaux usages de paiement et de titres tokenisés sont annoncés. Cette remontée est spectaculaire ; elle ne suffit pas à prouver que les risques ont disparu.
En octobre 2026, la Solana Foundation rapporte un record de 5 milliards de dollars d’actifs réels tokenisés sur le réseau et l’activation d’Alpenglow. En novembre, Samsung Wallet annonce la mise en service de transferts USDC sur Solana pour des utilisateurs Galaxy éligibles aux États-Unis. Ce sont des jalons concrets, mais leur portée doit être mesurée : une annonce, un déploiement limité, un actif tokenisé et une adoption régulière ne désignent pas la même chose.
Cette enquête remonte à l’idée d’Anatoly Yakovenko et suit la trajectoire de Solana des pannes et du choc FTX aux changements de 2026. Elle vérifie ce que les sources permettent d’affirmer sur le consensus, les TPS, les frais, la MEV, les coûts des validateurs, l’archivage de l’historique et les usages hors spéculation. L’enjeu n’est pas de choisir entre « Solana a tout résolu » et « Solana n’est qu’un casino » : il est de voir ce que le réseau peut soutenir, à quel coût, et avec quelles dépendances.
1. Une blockchain qui promet la vitesse
 SunLibCrypto
La proposition de Solana est ambitieuse : une chaîne de couche 1 à haut débit, où l’horodatage cryptographique aide les validateurs à s’accorder sur l’ordre des événements. Le projet n’est pas une simple couche d’exécution au-dessus d’Ethereum. SOL est l’actif natif, utilisé pour payer les frais et participer au staking, tandis que les applications et jetons déployés sur Solana partagent le règlement et la sécurité du réseau.
Cette conception implique des compromis matériels et logiciels. Les validateurs doivent traiter et diffuser rapidement un volume important de données, maintenir une infrastructure performante et suivre le rythme de mises à jour du client. L’expérience ressentie par l’utilisateur dépend aussi du portefeuille, du RPC auquel il se connecte, de la liquidité, de la congestion et des choix de frais de l’application. « Rapide » décrit donc une capacité du système, pas une promesse inconditionnelle de réussite de chaque transaction.
2. La naissance : une horloge pour ordonner le réseau
 SunLibCrypto
Anatoly Yakovenko
Ingénieur passé par Qualcomm ; il formule en 2017 l’idée de Proof of History et devient l’un des principaux visages publics du projet.
Raj Gokal
Entrepreneur et cofondateur, il rejoint le projet à la fin de 2017 et pilote notamment les dimensions opérationnelles et commerciales.
Greg Fitzgerald
Ingénieur chez Qualcomm, il rejoint Yakovenko et contribue à l’implémentation du logiciel en Rust.
Stephen Akridge
Ancien collègue de Qualcomm, il participe aux premiers travaux d’optimisation du traitement des signatures.
Yakovenko publie le livre blanc Solana: A new architecture for a high performance blockchain en novembre 2017. La Solana Foundation situe ses premières réflexions dans l’expérience de systèmes distribués et de synchronisation. Greg Fitzgerald, Stephen Akridge et Raj Gokal rejoignent ensuite le noyau fondateur. Le nom « Solana » renvoie à Solana Beach, en Californie, où Yakovenko et Gokal avaient vécu.
La contribution centrale appelée Proof of History (PoH) est une séquence de hachages SHA-256 où chaque résultat dépend du précédent. Comme cette séquence est vérifiable et coûteuse à recalculer en parallèle, elle fournit un repère cryptographique sur l’ordre et le passage du temps. Elle permet de réduire une partie des échanges nécessaires pour établir quand des événements ont été observés. L’analogie utile est celle d’une horloge partagée que chacun peut vérifier ; elle ne signifie pas que tous les participants se font confiance ni que le réseau a remplacé le consensus.
3. PoH, Proof of Stake et validateurs
 SunLibCrypto
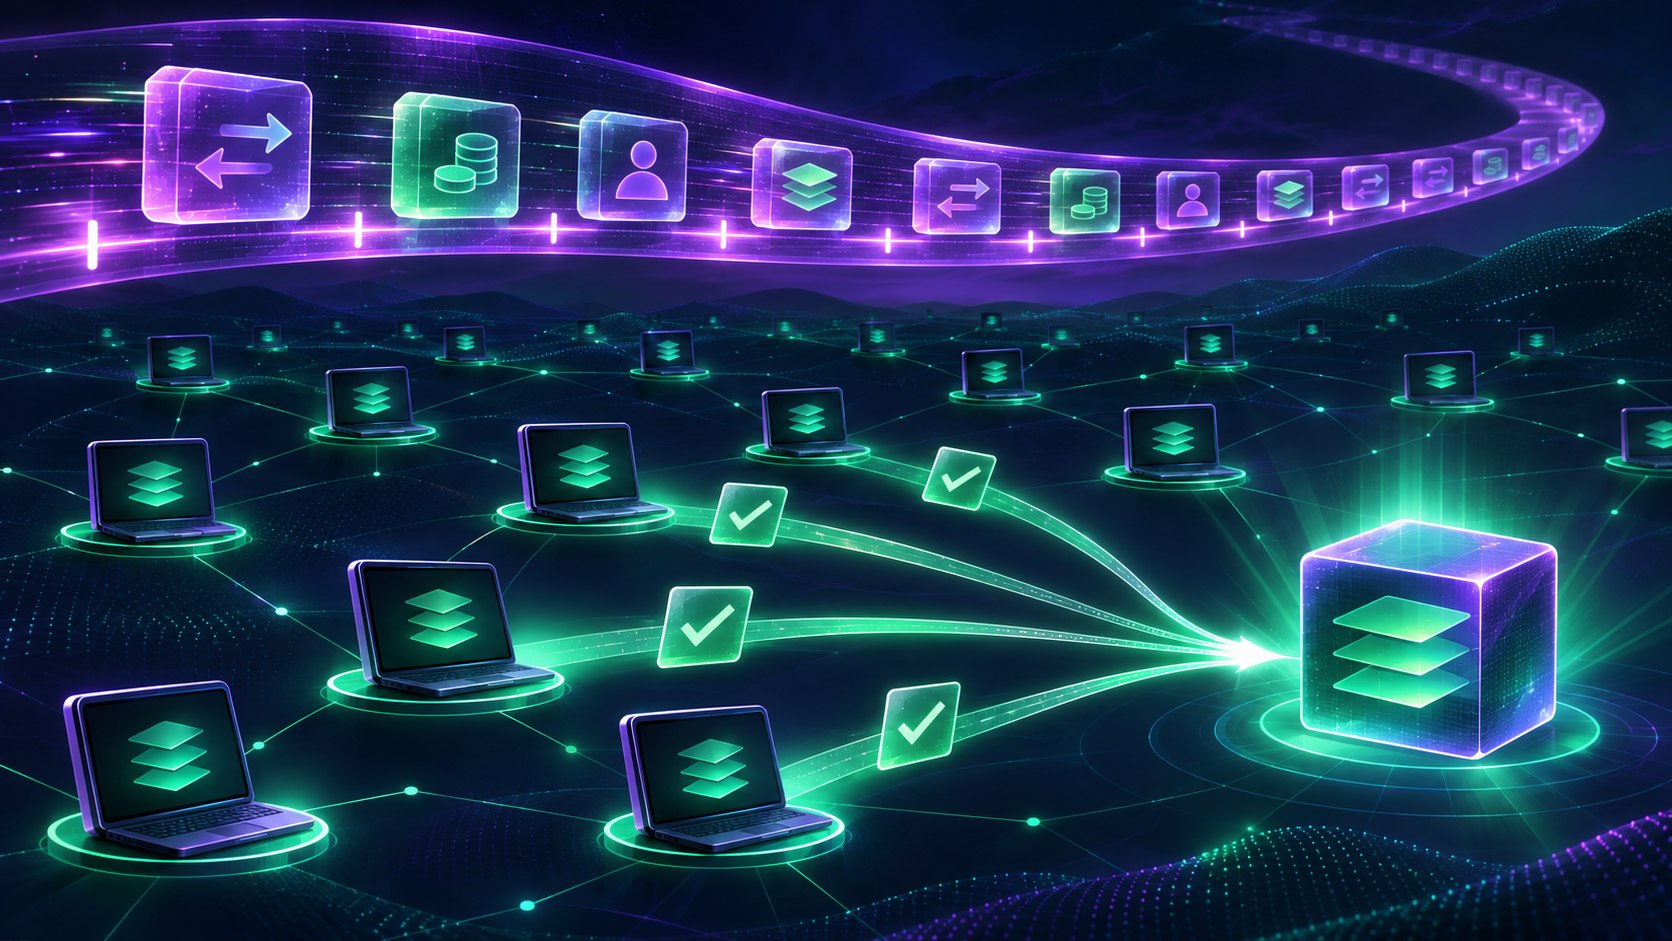
Il faut distinguer l’architecture historique du réseau actuel. Le livre blanc décrit Proof of History comme un outil d’ordre temporel utilisable avec un mécanisme de consensus distinct. Sur le mainnet, Tower BFT a longtemps assuré ce rôle. Depuis le 21 octobre 2026, Alpenglow a remplacé Tower BFT : sa première phase, Votor, remplace les votes inscrits comme transactions par des votes de validateurs hors chaîne et des certificats agrégés. La Fondation annonce une finalité cible d’environ 150 millisecondes ; c’est une cible de protocole, pas une garantie de délai pour chaque application.
Proof of Stake reste central dans la sélection et le poids des validateurs. Les détenteurs de SOL peuvent déléguer à un validateur sans lui transférer la propriété de leurs jetons, mais s’exposent aux règles du protocole, aux commissions et aux périodes d’activation ou de retrait. Alpenglow modifie la manière dont les validateurs s’accordent ; il ne transforme pas le stake en vote politique universel ni ne supprime les enjeux de concentration.
La sécurité ne dépend donc pas uniquement du nombre de machines. La concentration du stake, l’indépendance des opérateurs, la répartition géographique et cloud, la diversité des clients logiciels et la capacité à corriger une panne comptent aussi. Les valeurs publiées par la Fondation en novembre 2026 — 650 validateurs de consensus, un coefficient de Nakamoto de 18, 27 pays avec des validateurs actifs et environ 73 % de l’offre totale stakée — sont un instantané de l’émetteur, pas une mesure universelle en temps réel.
Proof of History donne un repère vérifiable pour ordonner les événements. Tower BFT était le consensus historique ; Alpenglow l’a remplacé sur le mainnet en octobre 2026. Dire « PoH est le consensus » ou présenter Tower BFT comme le consensus actuel efface une partie essentielle de l’histoire du protocole.
4. TPS : le chiffre ne raconte pas tout
 SunLibCrypto
Le rapport santé réseau de juin 2025 de la Solana Foundation donne un ordre de grandeur d’environ 1 100 transactions par seconde. Ce nombre ne doit pas être lu comme autant de paiements réussis par des utilisateurs : les votes des validateurs contribuent au trafic total et les tableaux de bord séparent les transactions de vote et les transactions sans vote, elles-mêmes susceptibles d’échouer. Un agrégat de TPS peut donc décrire la charge du réseau sans mesurer exactement les opérations économiques finales.
Le tableau de bord de la Fondation expose séparément les transactions totales, les transactions réussies et échouées sans vote, les votes, les frais et d’autres indicateurs. Il se met à jour avec un décalage et précise sa propre méthode. Toute comparaison entre chaînes doit reprendre la même fenêtre de temps et le même périmètre : TPS théorique, maximum observé, moyenne, transactions utilisateurs ou opérations de consensus ne sont pas interchangeables.
Le slot cible est passé à 200 millisecondes le 9 octobre 2026. Alpenglow, activé le 21 octobre, vise une finalité d’environ 150 millisecondes. La Fondation rapportait 100 % de disponibilité depuis février 2024 dans son instantané de septembre 2026 ; cette mesure institutionnelle ne remplace pas un audit indépendant et ne résume pas l’expérience de chaque application ou fournisseur RPC.
La chaîne garde-t-elle tout son passé ?
Non. Le registre peut être conceptuellement retracé jusqu’au bloc de genèse, mais un validateur n’a pas besoin de conserver tous les anciens blocs pour vérifier l’état courant et participer au consensus. Les nœuds peuvent élaguer leur registre local. Les services qui répondent aux requêtes historiques s’appuient donc sur des archives et des entrepôts de données spécialisés ; la documentation de Solana cite notamment des archives externes, des fournisseurs RPC et des entrepôts fondés sur Google Bigtable ou Old Faithful.
Cette séparation allège le travail des validateurs, mais elle crée une dépendance distincte : consulter un historique ancien peut dépendre d’un fournisseur d’archives, de son coût et de sa politique d’accès. La décentralisation du consensus ne signifie pas que chaque participant conserve et sert l’intégralité de l’historique à la demande.
5. Des frais faibles, avec une nuance essentielle
 SunLibCrypto
La documentation officielle indique un frais de base de 5 000 lamports par signature. Des frais prioritaires peuvent s’ajouter pour accélérer le traitement ; ils varient selon la demande et les paramètres de l’application. La moitié du frais de base est brûlée et l’autre moitié revient au validateur ; les frais prioritaires sont attribués au validateur selon la documentation actuelle.
Il faut séparer cette commission du dépôt de compte parfois requis pour créer un compte token. Ce solde minimum est généralement récupérable lorsque le compte est fermé conformément aux règles du réseau : ce n’est pas une commission réseau au même sens. Les montants en dollars changent avec le cours du SOL. C’est pourquoi l’enquête affiche le coût protocolaire en lamports/SOL, et non un équivalent fixe en centimes.
Pour un transfert simple, la base rend possibles les petits paiements et les pourboires à bas coût. Mais lors de pointes d’activité, les frais prioritaires et les erreurs de soumission peuvent dégrader l’usage. Le coût moyen observé d’une transaction ne suffit donc pas : il faut regarder le type d’opération, la priorité, les rejets et les coûts d’ouverture d’un compte.
La MEV : la course aux transactions les mieux placées
Une partie de la charge vient des bots et des stratégies de trading automatisées, pas seulement de personnes qui envoient des paiements. La MEV désigne la valeur que des acteurs peuvent tirer de l’ordre, de l’inclusion ou de l’exclusion des transactions. Sur Solana, la documentation décrit beaucoup d’arbitrages atomiques entre DEX : un bot corrige un écart de prix dans une même transaction. Ces arbitrages peuvent rapprocher les prix entre marchés, mais ils génèrent du trafic et une compétition pour l’espace des blocs. Les attaques dites « sandwich » sont plus prédatrices : un searcher encadre l’échange d’un utilisateur pour profiter du mouvement de prix et lui faire subir un prix d’exécution moins favorable.
Jito est à la fois une famille de clients validateurs et une infrastructure de block engine. Les searchers soumettent des transactions groupées, appelées bundles, et proposent des tips. Le moteur simule et classe les bundles ; les offres retenues sont envoyées aux leaders compatibles, qui peuvent percevoir ces tips et en redistribuer une part aux stakers selon le dispositif utilisé. Ces paiements sont distincts des frais de base et des frais prioritaires du protocole. Ils ne sont ni universels ni garantis à chaque validateur ou à chaque époque.
Lorsqu’un même marché attire des bots, des arbitragistes, des utilisateurs et des applications qui se disputent un état partagé, les frais prioritaires et les tips peuvent augmenter ensemble. Cela éclaire les pics de congestion autour de lancements de jetons ou de marchés memecoin sans réduire chaque surcharge à une cause unique : capacité réseau, application, RPC, concurrence d’écriture et stratégies de trading se combinent.
6. Pannes : apprendre de l’histoire du réseau
 SunLibCrypto
Solana a connu plusieurs interruptions marquantes. En septembre 2021, une hausse brutale de trafic a saturé le réseau et les validateurs ont dû se coordonner pour redémarrer. En avril 2022, une vague de transactions automatisées associée à une émission de NFT a provoqué un blocage d’environ sept heures selon les comptes rendus de l’incident. Le 6 février 2024, une boucle de traitement liée aux programmes chargés a entraîné un arrêt ; la reprise coordonnée a pris moins de cinq heures selon le rapport d’incident. En août 2026, une panne de routage chez le plus grand fournisseur d’infrastructure a mis hors ligne près de 29 % du stake, sans interrompre la production des blocs selon le compte rendu de la Fondation : c’est un test de résilience différent d’une panne du consensus lui-même.
Ces incidents n’étaient pas identiques : certains relevaient de la capacité à absorber la charge, d’autres d’un défaut logiciel ou de la gestion d’une bifurcation. Ils ont montré qu’un débit élevé en régime normal peut accroître la complexité de la reprise lorsque les clients doivent se remettre d’accord. Les développeurs ont depuis introduit des changements et élargi les efforts autour de clients alternatifs, dont Firedancer, mais la diversité réelle et l’adoption doivent être suivies au fil du temps.
Le rapport de la Fondation de juin 2025 indiquait environ 92 % du stake sur la famille Agave/Jito et environ 7 % sur Firedancer à cette date. Cette concentration logicielle est un point de vigilance : un client minoritaire peut améliorer la résilience, mais seulement s’il est suffisamment utilisé, indépendant et maintenu. Il faut distinguer un client annoncé, un client en production et la part de stake qui l’exécute effectivement.
7. FTX : le choc, puis la reconstruction
 SunLibCrypto
Sam Bankman-Fried
Figure de FTX et Alameda Research, sociétés qui ont acheté et détenu des quantités importantes de SOL ; leurs actifs étaient distincts du protocole Solana.
FTX et Alameda ont soutenu financièrement et commercialement plusieurs projets de l’écosystème Solana, et détenaient des positions importantes en SOL. La Solana Foundation a publié des achats documentés : 4 millions de SOL le 31 août 2020, 12 millions le 11 septembre 2020 et environ 34,525 millions le 7 janvier 2021, avec des calendriers de déblocage s’étendant jusqu’en 2027 et 2028. La Fondation précise ne pas avoir accès au bilan complet de FTX/Alameda : ces chiffres ne représentent donc pas l’exposition totale.
La faillite de FTX a provoqué des pertes, des incertitudes sur des jetons bloqués, une chute de confiance et une pression sur les marchés. Cela ne signifie pas que FTX possédait Solana, ni que le protocole avait été arrêté par la faillite. La distinction est cruciale : une blockchain ouverte, une fondation à but non lucratif, une société de développement, une plateforme d’échange et un fonds d’investissement sont des entités différentes, même si leurs trajectoires se croisent.
La Fondation a affirmé que l’effondrement de FTX n’avait pas compromis la sécurité du réseau. Cette déclaration doit être attribuée à son auteur. Elle ne nie pas les dommages économiques et réputationnels ni les risques de concentration des jetons détenus par des acteurs proches de l’écosystème.
Le redressement n’a pas effacé cette dépendance passée. Il s’est construit par étapes : maintien du réseau, reprise des équipes et des applications, corrections après les pannes, arrivée de nouveaux clients et évolution des usages. Les signaux de 2026 — paiements en stablecoins, infrastructures DePIN et actifs financiers tokenisés — éclairent ce retour, mais ne prouvent pas à eux seuls une demande durable ni la rentabilité de chaque produit. La section suivante examine le coût concret de maintenir un validateur et la manière dont ses revenus et ses charges se répartissent.
8. SOL, staking et économie des validateurs
 SunLibCrypto
Un validateur coûte du matériel, de la bande passante et du SOL
Les recommandations officielles d’Anza donnent un ordre de grandeur exigeant : au moins 12 cœurs/24 threads à fréquence élevée, environ 256 Go de RAM, plusieurs disques NVMe rapides et au minimum 2 Gbit/s symétriques pour un nœud staké. La Solana Foundation recommande le bare metal pour les validateurs à haute performance et indique que les opérateurs expérimentés visent souvent 10 à 25 Gbit/s. Ce sont des repères d’infrastructure, pas une facture universelle : le prix dépend de l’achat ou de la location du serveur, du centre de données, du trafic sortant, de la redondance et de l’exploitation. À titre d’ordre de grandeur, un fournisseur spécialisé affichait au moment de la vérification une offre de serveur Solana à partir de 499 dollars par mois ; une offre n’est pas un coût moyen et ne garantit pas qu’elle convienne à chaque opérateur.
Le vote a aussi changé avec Alpenglow. Avant le 21 octobre 2026, les validateurs envoyaient des transactions de vote ; l’ancienne documentation estimait leur coût théorique jusqu’à environ 1,1 SOL par jour. Depuis l’activation d’Alpenglow, les votes ne sont plus des transactions on-chain. Le Validator Admission Ticket (VAT) prélève 0,8 SOL sur le compte de vote par époque, en plus de son solde minimum exempté de loyer. Avec 432 000 slots par époque et une cible de 200 ms, une époque représente environ 24 heures : le VAT équivaut donc à environ 0,8 SOL par jour au rythme cible, soit autour de 292 SOL sur 365 jours, avant le serveur, le réseau et les autres dépenses.
Il n’existe pas de mise minimale universelle en SOL imposée pour lancer un validateur, mais cela ne signifie pas qu’il est économiquement facile d’en exploiter un. Il faut couvrir le VAT et les charges d’infrastructure grâce aux commissions, aux récompenses et aux revenus de blocs obtenus selon le stake, le calendrier de leaders et la performance. Depuis la mise en place du VAT, le nombre de validateurs admis est plafonné à 2 000. Ces coûts peuvent accroître les barrières d’entrée et favoriser le recours au stake délégué ; ils ne démontrent toutefois pas, à eux seuls, pourquoi le coefficient de Nakamoto est de 18.
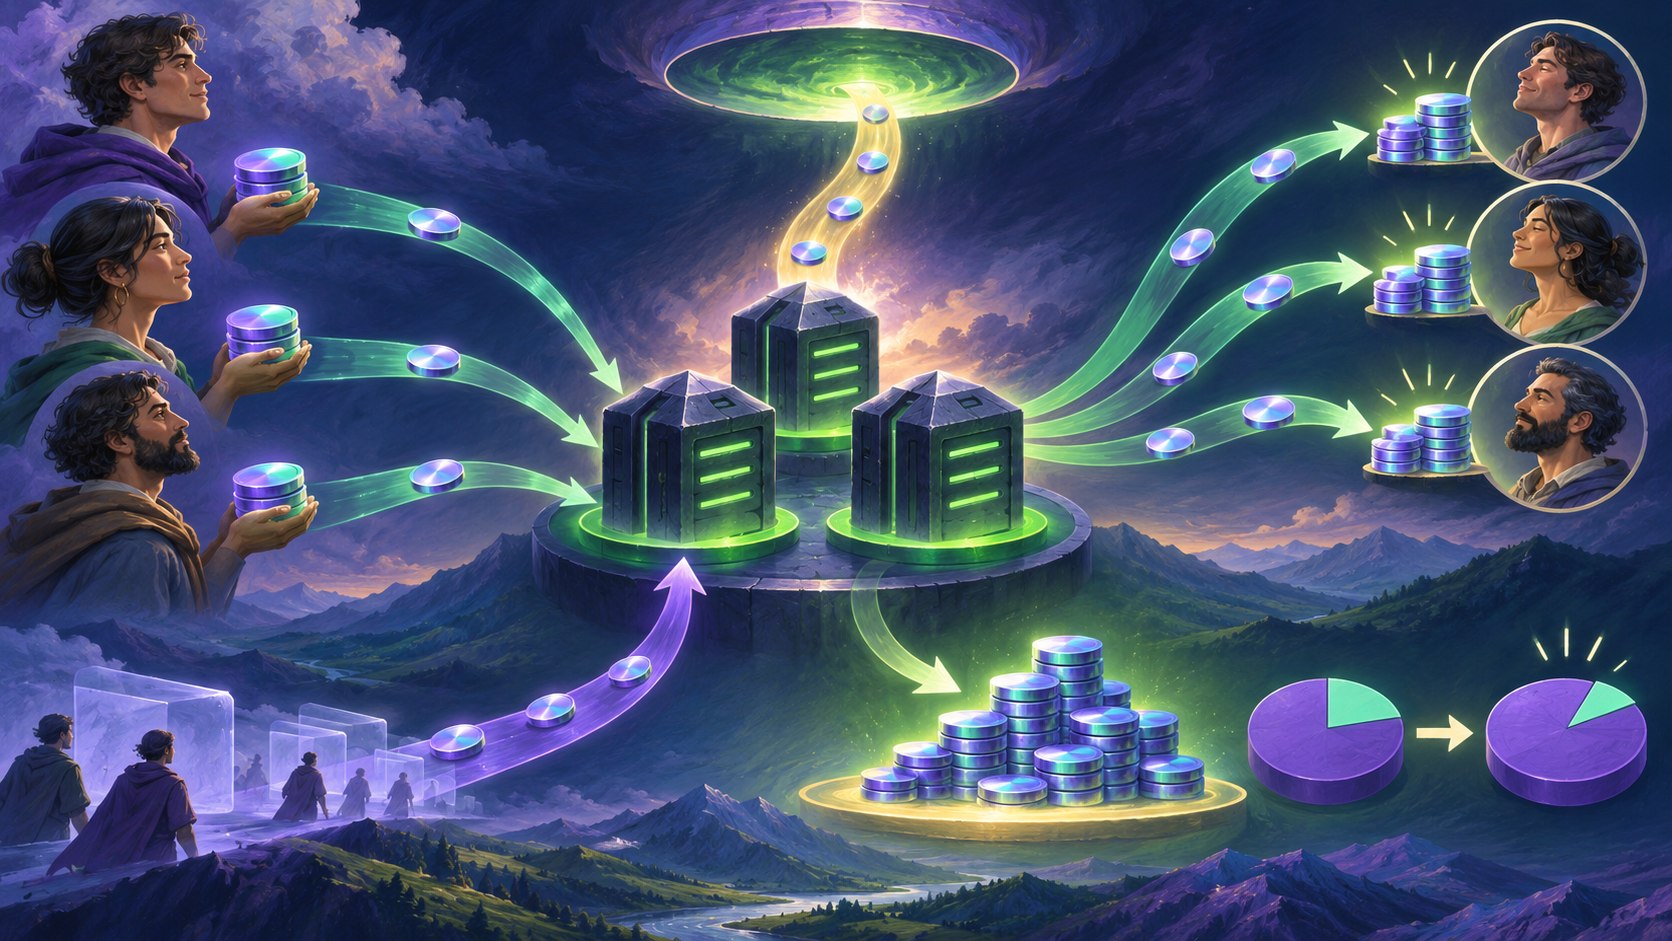
SOL sert à payer les frais, à déléguer du stake et à participer à la gouvernance économique indirecte du réseau. La politique d’émission a été modifiée par gouvernance en 2026 : le calendrier historique prévoyait 8 % d’inflation initiale, une baisse annuelle de 15 % et un taux de long terme de 1,5 %. Après l’adoption de la proposition de « double disinflation », le rythme de baisse annuel a été porté à 30 %, sans modifier le taux terminal de 1,5 %. Cette émission récompense les validateurs et délégants ; elle dilue en partie les détenteurs qui ne stakent pas, toutes choses égales par ailleurs. La proposition adoptée en août 2026 projette environ 18,9 millions de SOL en moins sur six ans par rapport à l’ancien calendrier.
Le rendement de staking n’est pas fixe ni garanti. Il dépend notamment du taux d’inflation, de la proportion de SOL stakée, des commissions du validateur, de son temps de disponibilité et des règles du protocole. Le rendement affiché sur une plateforme peut aussi inclure des frais ou un produit de garde qui ajoute ses propres risques. « Staker » directement ou via un service centralisé ne présente pas les mêmes dépendances.
Un taux de récompense nominal ne mesure pas le gain réel après inflation, commission, variation du cours, période d’activation/désactivation et risques de garde. Aucun rendement n’est garanti par le protocole.
9. Écosystème, concentration et conclusion
 SunLibCrypto
Solana abrite des échanges décentralisés, des protocoles de prêt, des stablecoins, des NFT, des portefeuilles, des paiements, des memecoins et des réseaux DePIN. Dans ces derniers, des contributeurs déploient des ressources physiques — points d’accès sans fil, caméras cartographiques ou GPU — et des protocoles les coordonnent et les rémunèrent. Helium, Hivemapper et Render illustrent des usages distincts ; leur activité ne se mesure pas seulement au nombre de swaps, mais à la couverture, aux données ou à la capacité effectivement fournie.
Les stablecoins sont un autre axe hors spéculation sur le prix de SOL. En octobre 2026, la Solana Foundation a recensé l’arrivée de fonds monétaires tokenisés de J.P. Morgan Asset Management via Morgan Money, le déploiement de la plateforme d’actifs numériques de Fiserv avec Roughrider Coin comme premier cas, et l’activation de transferts USDC dans Samsung Wallet pour certains utilisateurs américains début novembre. Ces annonces décrivent des produits et des territoires précis ; elles ne signifient pas que tous ces services sont disponibles partout ni que les volumes attendus sont déjà prouvés.
La Fondation a aussi publié Solana DvP, un programme open source de règlement livraison contre paiement, après avoir recueilli les retours de J.P. Morgan sur les pratiques de règlement. La communication précise que la Fondation recherche des participants précurseurs avant la mise en production : elle ne permet pas de dire que J.P. Morgan exploite ou garantit le programme. Ces usages diversifient le récit du réseau, mais le volume brut reste insuffisant pour mesurer adoption répétée, revenus durables ou dépendance à des partenaires centralisés.
La forte activité peut démontrer que des utilisateurs et des applications trouvent un intérêt dans des frais bas et une finalité rapide. Elle peut aussi être dominée par des opérations spéculatives, des bots ou des campagnes ponctuelles. Le volume brut ne permet pas, seul, d’évaluer la fidélité des utilisateurs ou l’utilité durable.
La concentration du stake reste plus informative qu’un simple décompte de validateurs. Le coefficient de Nakamoto de 18 publié en novembre 2026 correspond au plus petit nombre d’entités de validation qui, selon la méthode retenue, franchiraient le seuil critique d’environ un tiers du stake. Ce n’est pas une liste de 18 propriétaires identifiés : des opérateurs peuvent contrôler plusieurs validateurs, et des déléguants nombreux peuvent dépendre d’un même service, d’un même hébergeur ou d’un même client logiciel.
| Ce que les pièces établissent | Ce qu’elles ne permettent pas de conclure |
|---|---|
| PoH fournit un repère temporel ; Tower BFT était le consensus historique et Alpenglow l’a remplacé sur le mainnet en octobre 2026. | Que PoH suffirait à établir le consensus ou rendrait le réseau invulnérable. |
| Les frais de base sont faibles et définis en lamports par signature ; des frais prioritaires peuvent s’ajouter. | Que chaque transaction coûte toujours le même montant, ou que toute opération complexe est gratuite. |
| Des rapports de la Fondation publient des instantanés de disponibilité, de TPS, de validateurs et de clients. | Que ces chiffres sont des mesures indépendantes ou décrivent l’expérience de chaque utilisateur. |
| FTX/Alameda ont détenu d’importantes quantités de SOL et soutenu des projets de l’écosystème. | Que FTX possédait le protocole Solana ou que ses bilans révèlent toute l’exposition de marché. |
Notre conclusion : Solana a survécu au choc FTX et transformé son architecture, tandis que les paiements en stablecoins, les projets DePIN et les actifs tokenisés élargissent son horizon au-delà des memecoins. Ces signes de reprise sont tangibles, mais annonces, déploiements limités et usages récurrents ne se confondent pas. La chaîne reste exigeante pour ses opérateurs : matériel coûteux, frais de priorité et de MEV, dépendance aux archives externes et concentration du stake pèsent dans le bilan. Son retour est donc une réussite technique et commerciale à confirmer dans la durée. La question n’est plus seulement de savoir si Solana peut aller vite, mais si elle peut soutenir des usages utiles, résilients et accessibles sans concentrer excessivement les coûts et le pouvoir.
Avant d’envoyer du SOL ou d’interagir avec un jeton Solana, vérifiez le réseau, l’adresse complète, le contrat/token mint et les frais affichés dans le portefeuille. Une transaction confirmée peut être irréversible ; un jeton portant un nom familier n’est pas nécessairement officiel.
Sources et méthode
Documentation et sources primaires
- Solana, Solana: A new architecture for a high performance blockchain : proposition de Proof of History.
- Solana Docs, Fees : frais de base, frais prioritaires et répartition.
- Solana Docs, How Payments Work on Solana : frais et dépôt de création de compte token (valeur indicative publiée par la documentation).
- Solana Foundation, Network Health Report, juin 2025 : disponibilité, TPS approximatif, incidents de charge et diversité des clients à la date du rapport.
- Solana Foundation, Solana Network Research, instantanés de septembre et novembre 2026 : validateurs, coefficient de Nakamoto, pays, stake et durée cible des slots.
- Solana Foundation, Solana: Building, Proving and Earning Trust in Public, septembre 2026 : incident de routage d’août et disponibilité communiquée par la Fondation.
- Solana, Tableau de bord réseau : catégories de transactions, frais et statistiques ; données avec décalage et méthode propres au tableau.
- Solana, FAQ Staking et inflation : calendrier historique et facteurs du rendement ; mise à jour d’août 2026 : adoption du changement de rythme de désinflation.
- Solana Foundation, Alpenglow : activation mainnet du 21 octobre 2026, remplacement de Tower BFT et finalité cible.
- Solana Foundation, BLS Pubkey and the Validator Admission Ticket : votes hors chaîne et VAT de 0,8 SOL par époque depuis l’activation d’Alpenglow.
- Solana Foundation, Reduced Slot Times : 200 ms et 432 000 slots par époque, activés en octobre 2026.
- Anza/Solana, exigences matérielles des validateurs ; Solana Foundation, High-Performance Solana Validators Run on Bare Metal Hardware : configuration et réseau à prévoir.
- Edgevana, Solana Mainnet Server : exemple de tarif public à partir de 499 dollars par mois au moment de la vérification ; prix fournisseur susceptible de changer.
- Solana Docs, MEV Protection with Jito DontFront, et Jito Labs, Low Latency Transaction Send : arbitrage, sandwich, bundles et tips aux validateurs et stakers.
- Solana Docs, EVM to SVM: Client Differences et Terminology — ledger : registre élagué et recours aux archives historiques.
- Solana Foundation, Solana Ecosystem Roundup: October 2026 et USDC dans Samsung Wallet : usages institutionnels et date de disponibilité annoncée.
- Solana Foundation, DePIN, exemples Helium, Hivemapper et Render ; et annonce Solana DvP, 5 octobre 2026 : lancement open source et recherche de premiers participants.
- Reuters, Solana crypto token loses most of its value in 2022, FTX collapse weighs, 28 décembre 2022 : contexte historique du choc de marché.
- Solana Foundation, Statement on FTX bankruptcy : achats de SOL documentés et limites de l’information disponible à la Fondation.
- Solana, Solana Summer : récit de la genèse et des fondateurs, publié par la Fondation ; lu comme une source institutionnelle, pas comme une source indépendante.
- Solana, Transactions : structure des transactions et signatures.
Limites : les documents de la Solana Foundation et d’Anza sont des sources primaires utiles mais produits par des organisations engagées dans l’écosystème ; leurs annonces sont attribuées et leur statut distingue mesure, cible, déploiement et projet. Les chiffres de hardware sont des recommandations techniques et aucun prix de serveur universel n’existe. Le coût VAT dépend de l’époque et du rythme effectif des slots ; le calcul annuel en SOL est un ordre de grandeur au rythme cible, hors serveur et connectivité. Le coefficient de Nakamoto mesure une concentration selon une méthode, sans identifier les bénéficiaires économiques finaux ni prouver sa cause. Les portraits et scènes sont des illustrations éditoriales, non des photographies. Cette enquête ne constitue pas un conseil d’investissement et ne prédit pas le cours du SOL.