
Nous confrontons les témoignages des fondateurs, la documentation du protocole, les archives de développement et les annonces récentes. Chaque élément distingue ce que les sources établissent de ce qu’elles ne permettent pas de conclure.
Comment un jeton sans plafond d’émission, lancé comme une plaisanterie en 2013, peut-il encore peser plus de onze milliards de dollars dans le marché mondial des cryptoactifs ? Au 8 novembre 2026, CoinGecko estime la catégorie des mèmes à environ 26,5 milliards de dollars et place Dogecoin autour de 11,1 milliards, soit près de 42 % de cette catégorie suivie par le site. Le chiffre bouge avec le cours et dépend du classement retenu : il mesure une valorisation théorique, pas l’argent qu’il serait possible de retirer d’un coup.
Le paradoxe est saisissant. DOGE est plus ancien que les usines à jetons qui lancent chaque jour de nouveaux mèmes sur Solana, Ethereum ou Base ; pourtant, son image reste liée à un chien, ses émissions continuent, et une part du récit public s’accroche aux déclarations d’Elon Musk. Cette enquête remonte à la plaisanterie d’origine, puis confronte le statut de « vétéran » aux frais réellement payés, aux détenteurs concentrés et aux annonces commerciales récentes.
La réponse ne se résume ni à « tout était une blague », ni à « la communauté a créé une monnaie parfaite ». Les documents racontent une expérience de logiciel libre, une culture du pourboire et des collectes caritatives, mais aussi la fragilité des services centralisés, l’exposition au battage médiatique et la difficulté de distinguer un réseau ouvert de la marque que des entreprises veulent exploiter.
1. Dogecoin, vétéran d’un marché devenu usine à mèmes
 SunLibCrypto
En 2013, DOGE faisait figure d’anomalie : une monnaie dérivée du code existant qui assumait ouvertement la parodie. En 2026, la catégorie est devenue un marché à part entière. Des plateformes de lancement permettent de créer rapidement des jetons sur des réseaux déjà existants ; la plupart reposent donc sur la sécurité et les règles de la chaîne hôte. Dogecoin, lui, est un actif natif de sa propre chaîne à preuve de travail, avec ses mineurs, ses nœuds et ses règles d’émission.
| Repère | Dogecoin | Nouveaux mèmes-token |
|---|---|---|
| Forme technique | Monnaie native d’une chaîne dédiée, sécurisée par preuve de travail Scrypt et minage fusionné avec Litecoin | Le plus souvent jeton créé sur une chaîne hôte comme Solana, Ethereum ou une couche 2 ; la sécurité vient d’abord de cette chaîne |
| Histoire | Lancé en décembre 2013 ; plus d’une décennie de fonctionnement et de code public | Création souvent très rapide ; durée de vie, équipe et liquidité extrêmement variables |
| Offre et contrôle | Émission continue déterminée par le protocole ; pas de plafond fixe | Paramètres différents selon le contrat : offre fixe ou non, allocations, droits d’administration et verrouillages à examiner au cas par cas |
| Risque principal | Volatilité, dépendance au récit social, concentration d’adresses et sécurité économique du minage | En plus des risques de marché : contrat malveillant, contrôle privilégié du créateur, faible liquidité ou retrait brutal des pools |
Ce tableau compare des structures, pas la qualité de chaque projet. Un jeton récent n’est pas nécessairement une arnaque ; l’ancienneté de DOGE ne le rend pas sûr. Une grande capitalisation peut faire de DOGE un repère ou un « vétéran » du segment, mais « valeur refuge » serait trompeur : il reste très volatil, ne verse pas de revenu intrinsèque et son prix peut réagir aux modes comme aux annonces. La capitalisation est le prix marginal multiplié par l’offre estimée, pas une preuve de profondeur de marché ni de stabilité.
CoinGecko classe Dogecoin en tête des mèmes-token dans son instantané du 8 novembre 2026, mais les frontières de cette catégorie sont éditoriales et peuvent inclure des jetons d’écosystèmes très différents. Il faut donc lire ce rang comme un indicateur de poids dans une taxonomie de marché, pas comme un titre de qualité reconnu par un régulateur. La question utile est moins « est-ce le Bitcoin des mèmes ? » que « qu’est-ce que son âge et sa liquidité lui donnent réellement face à des actifs plus récents ? ».
2. Avant DOGE : deux onglets, un tweet et une plaisanterie
 SunLibCrypto
Billy Markus
Programmeur et co-créateur du premier client Dogecoin.
Jackson Palmer
À l’origine de l’idée publique et du site Dogecoin.com.
À la fin de 2013, Jackson Palmer travaille dans le secteur technologique et suit l’essor rapide des cryptomonnaies. Il observe l’apparition répétée de nouvelles monnaies alternatives, dont beaucoup reprennent les recettes de Bitcoin en changeant quelques paramètres ou leur nom. Dans une interview rétrospective à la radio publique américaine NHPR, Palmer explique qu’il trouvait cette ruée suspecte et qu’il a rapproché, presque par hasard, un article sur le mème « Doge » et une page consacrée aux cours des cryptomonnaies.
Le 28 novembre 2013, Palmer publie un message humoristique annonçant qu’il investit dans « Dogecoin », présenté comme la prochaine grande chose. Il n’a alors ni logiciel opérationnel ni monnaie prête à être minée. Il achète le nom de domaine Dogecoin.com, crée une page autour du chien du mème et invite le public à prendre l’idée au sérieux — précisément parce qu’elle ne l’est pas. La date et la teneur du message ont été rapportées dans les premières interviews avec Palmer ; elles ne constituent pas un livre blanc fondateur décrivant un système économique réfléchi.
Billy Markus, programmeur, découvre le site et contacte Palmer. Markus avait déjà bricolé une monnaie inspirée du jeu Animal Crossing, appelée Bells. Dans un entretien publié par VICE en décembre 2013, il raconte avoir repris du code existant, changé des paramètres et l’interface, notamment pour lui donner l’apparence volontairement absurde de Dogecoin. Il affirme avoir construit un premier client en quelques heures, sans plan secret ni stratégie de lancement sophistiquée. Les versions publiques du logiciel permettent de vérifier qu’il s’agit d’un projet open source dérivé de code antérieur ; elles ne permettent pas de prouver chaque détail personnel de cette anecdote.
Le réseau est lancé le 6 décembre 2013. Dans le récit officiel publié plus tard par Dogecoin.com, Palmer s’occupe du site et de la communication initiale, tandis que Markus développe seul les premières versions du client. L’histoire officielle confirme les grandes lignes données par les deux créateurs à la presse au moment des faits.
Ce que les pièces établissent
- Établi par des témoignages contemporains et la chronologie du projet : Palmer a lancé l’idée publique sous forme de satire ; Markus a transformé cette idée en logiciel fonctionnel avec le premier client.
- Établi par le dépôt de code : Dogecoin n’est pas une invention cryptographique entièrement nouvelle. Son logiciel s’inscrit dans la famille des codes Bitcoin et Litecoin, avec des changements propres au projet.
- Non établi : l’existence d’un plan secret visant à créer dès le départ une grande entreprise, une monnaie de réserve ou un système capable de remplacer les paiements traditionnels.
L’expression « créée comme une blague » décrit donc son intention initiale et son ton. Elle ne signifie pas que le logiciel n’était pas réel, ni que les utilisateurs n’ont jamais donné à DOGE une valeur ou des usages concrets.
3. Kabosu : la chienne réelle derrière une identité devenue mondiale
 SunLibCrypto
Kabosu
La Shiba Inu dont la photo est devenue le mème Doge.
Atsuko Satō
Propriétaire de Kabosu ; ses photos ont contribué à la diffusion du mème.
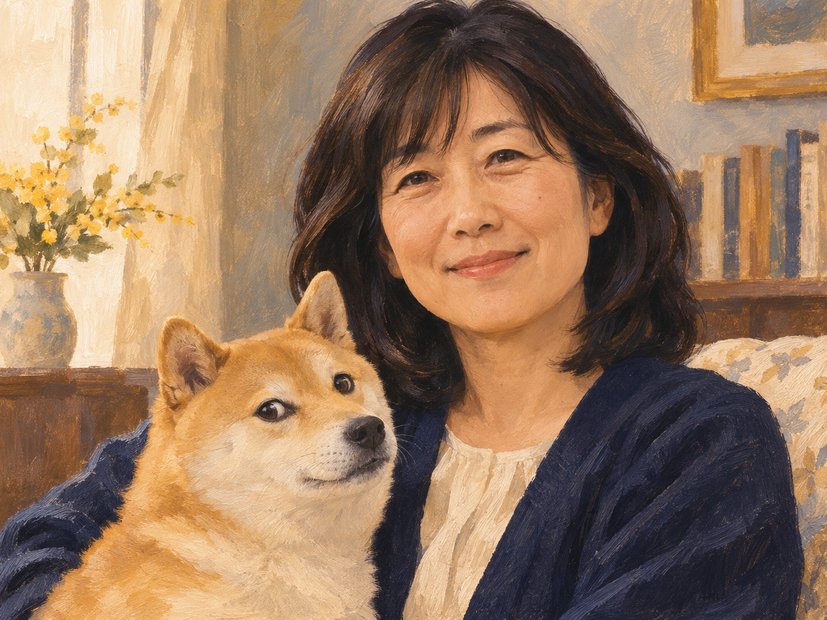
Le visage de Dogecoin vient d’un mème connu sous le nom de « Doge » : une Shiba Inu au regard perplexe, entourée de mots en anglais volontairement approximatif. Cette chienne s’appelait Kabosu. Sa propriétaire, l’institutrice japonaise Atsuko Satō, l’avait adoptée après son passage dans un refuge. Des photos de Kabosu publiées sur le blog de Satō en 2010 ont circulé en ligne avant que l’image ne devienne un mème, puis le symbole de la cryptomonnaie.
La documentation actuelle de Dogecoin reprend cette histoire et situe la photo du mème en 2010. Cela permet de relier l’icône à une personne et à un animal précis, au lieu de traiter le logo comme une création anonyme de la communauté crypto. Kabosu est morte le 24 mai 2024 ; la Dogecoin Foundation a alors publié un hommage. Son histoire personnelle n’explique toutefois pas la conception du protocole : elle explique la provenance culturelle de son emblème.
Le choix de cette image a eu un effet que les paramètres de code n’auraient pas pu produire seuls. Bitcoin était déjà associé à un vocabulaire financier et technique ; Dogecoin avait un visage immédiatement reconnaissable et un ton accessible. Ce capital culturel a aidé des internautes à découvrir la cryptomonnaie sans commencer par un document technique. Il a aussi facilité la transformation de DOGE en objet de plaisanterie, de communauté et de spéculation.
Ce que la pièce établit : l’image emblématique de DOGE dérive d’une photo de Kabosu publiée en ligne par sa propriétaire. Ce qu’elle ne prouve pas : que la popularité du mème garantit une demande durable pour le jeton, ou que la propriétaire de Kabosu ait conçu ou contrôlé Dogecoin.
4. Un logiciel dérivé, pas une nouvelle invention de cryptographie
 SunLibCrypto
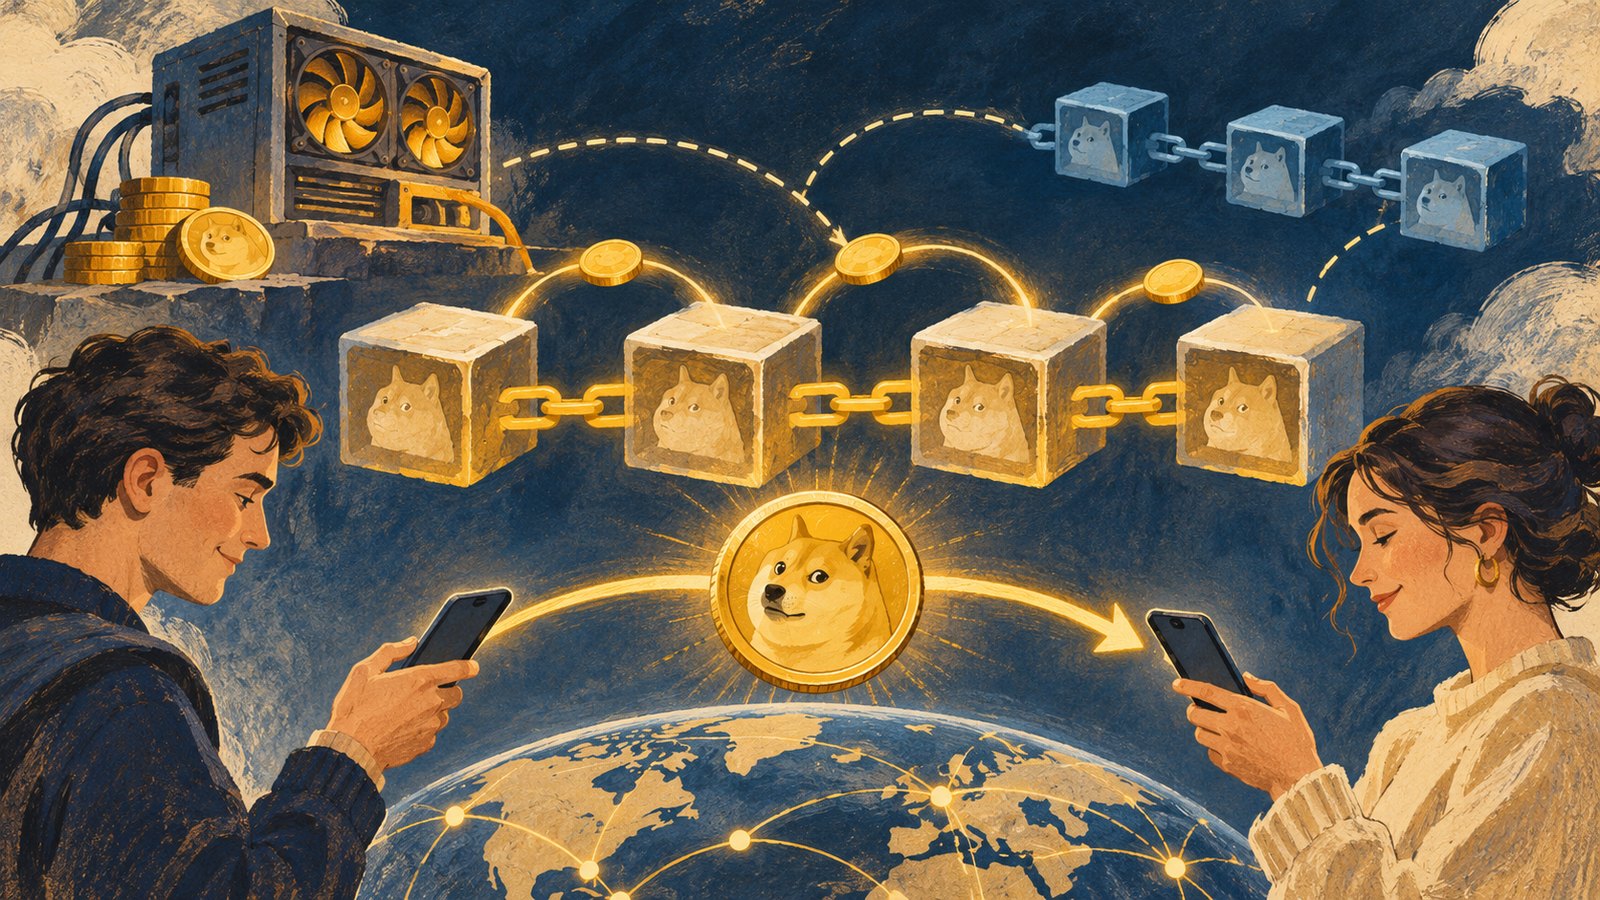
Dogecoin utilise une preuve de travail fondée sur Scrypt, un mécanisme hérité de Litecoin. La documentation du projet précise que Dogecoin Core a d’abord été créé à partir de Luckycoin, elle-même liée à Litecoin, tandis que Litecoin dérive de Bitcoin Core. L’arbre généalogique du code est donc plus proche d’une adaptation que d’une invention entièrement nouvelle.
Cette filiation n’est pas en soi un défaut. Le logiciel libre réutilise, audite et adapte des composants existants ; le point important consiste à savoir quelles règles le projet a modifiées et comment elles sont entretenues. Dogecoin a notamment choisi un rythme cible d’un bloc par minute. Les règles de récompense ont évolué au cours de ses premières années : le client actuel décrit une récompense permanente de 10 000 DOGE par bloc à partir du bloc 600 000, après plusieurs périodes de récompenses variables et de réductions.
En 2014, Dogecoin a rencontré un problème structurel : une monnaie récente et à faible puissance de minage pouvait être plus vulnérable aux fluctuations de puissance de calcul et aux attaques qu’une chaîne plus grande. Le 11 septembre 2014, au bloc 371 337, le réseau a activé l’AuxPoW, ou minage fusionné, qui permet aux mineurs de Litecoin de sécuriser aussi Dogecoin avec le même travail de calcul. Les archives de version de Dogecoin Core annonçaient ce changement comme une mise à jour obligatoire et donnent le bloc d’activation.
Le minage fusionné a renforcé la capacité de Dogecoin à bénéficier de la puissance de calcul de Litecoin. En contrepartie, il rend une partie importante de sa sécurité dépendante d’une infrastructure minière partagée avec une autre chaîne. Cela ne signifie pas que Litecoin peut simplement réécrire les règles de Dogecoin : les nœuds Dogecoin vérifient les blocs selon leurs propres règles. Mais une enquête sur sa sécurité ne peut ignorer cette relation technique.
La question de l’offre : « illimitée » est un raccourci
Il n’existe pas de plafond fixe à l’offre totale de DOGE. Depuis l’activation de la récompense permanente de 10 000 DOGE par bloc, de nouvelles unités sont émises à chaque bloc miné. Avec un bloc visé par minute, cela représente environ 5,26 milliards de DOGE par an si le rythme reste proche de la cible. Les pages explicatives officielles arrondissent cette émission à environ 5 milliards par an.
Dire que « Dogecoin est illimité » est donc exact dans le sens où le protocole ne fixe pas de date d’arrêt de l’émission. Ce terme peut néanmoins induire en erreur : l’émission annuelle est limitée par le rythme des blocs et la récompense, et son poids relatif diminue à mesure que l’offre totale augmente. Il n’y a pas de plafond final, mais il n’y a pas non plus création arbitraire sans règle par un dirigeant ou une fondation.
L’absence de plafond répond à un choix de conception : la récompense des blocs doit continuer à rémunérer les mineurs, en complément des frais, pour contribuer à la sécurité du réseau. C’est l’argument avancé dans les explications officielles de Dogecoin. Il reste un argument de conception, pas une démonstration que le niveau d’émission actuel sera optimal dans toutes les conditions de marché. La sécurité dépend aussi de la puissance de calcul, de la distribution des mineurs, de la qualité du logiciel, des frais, de l’adoption et de la réaction des nœuds en cas de conflit.
TPS et frais : le réseau est-il assez rapide pour les petits paiements ?
Il n’existe pas un chiffre de TPS unique qui résume Dogecoin. Le protocole limite l’espace d’un bloc à 1 mégaoctet et vise un bloc toutes les 60 secondes ; le nombre de transactions qui y entre dépend de leur taille. Le chiffre le plus parlant pour un lecteur est donc l’activité réellement observée, sans la confondre avec la capacité maximale théorique.
Sur la semaine du 1er novembre 2026, le tableau de bord Dogechain compte 321 982 transactions confirmées, soit environ 0,53 transaction par seconde en moyenne, récompenses de blocs comprises. Il distingue 312 429 paiements. La semaine du 1er novembre, le temps moyen entre blocs est de 63 secondes, légèrement au-dessus de la cible. Ces volumes montrent un réseau actif, mais ils ne décrivent pas une chaîne saturée : ils ne prouvent ni qu’elle ne peut pas traiter davantage, ni qu’une demande de paiement massive existe déjà.
Côté coût, le même tableau de bord estime le « frais typique » à 0,292 DOGE pour cette semaine, la médiane des frais par bloc étant ensuite moyennée. Au cours affiché par CoinGecko le 8 novembre — environ 0,071 dollar par DOGE — le calcul donne 0,292 × 0,071 = 0,020732 dollar, soit environ 0,021 dollar ou 2,1 cents américains. Le montant en monnaie varie avec le marché. La recommandation logicielle de Dogecoin Core est de 0,01 DOGE par kilo-octet ; le frais effectif d’un transfert simple peut être inférieur ou supérieur selon sa taille, les réglages du portefeuille et la politique des mineurs. Il faut distinguer cette recommandation de portefeuille du frais constaté sur la chaîne.
La comparaison avec les couches 2 d’Ethereum doit rester prudente : les frais changent avec la charge, le type d’action et la méthode de calcul. Les données de growthepie indiquaient au 7 novembre des frais médians quotidiens sous le centime sur plusieurs L2, tandis que le coût typique rapporté pour DOGE était autour de deux centimes. Pour un simple transfert, Dogecoin demeure peu coûteux en valeur absolue, mais les L2 peuvent afficher des coûts médians plus bas ; elles ajoutent en contrepartie la complexité d’un réseau de contrats, d’un jeton de gas et d’un retrait vers Ethereum. L’affirmation « DOGE est le meilleur réseau de micro-paiement » n’est donc pas démontrée par son seul tarif.
Ce que les chiffres permettent de conclure : des paiements peu chers sont possibles et les blocs arrivent environ chaque minute ; une transaction n’est pas pour autant instantanément irréversible. Les L2 et les autres réseaux proposent aussi des frais bas, des capacités différentes et parfois des délais de finalité distincts. Un test honnête doit comparer la même opération, à la même heure, avec confirmation, frais totaux et expérience du portefeuille.
5. La communauté a trouvé ses usages avant que le marketing ne le fasse
 SunLibCrypto
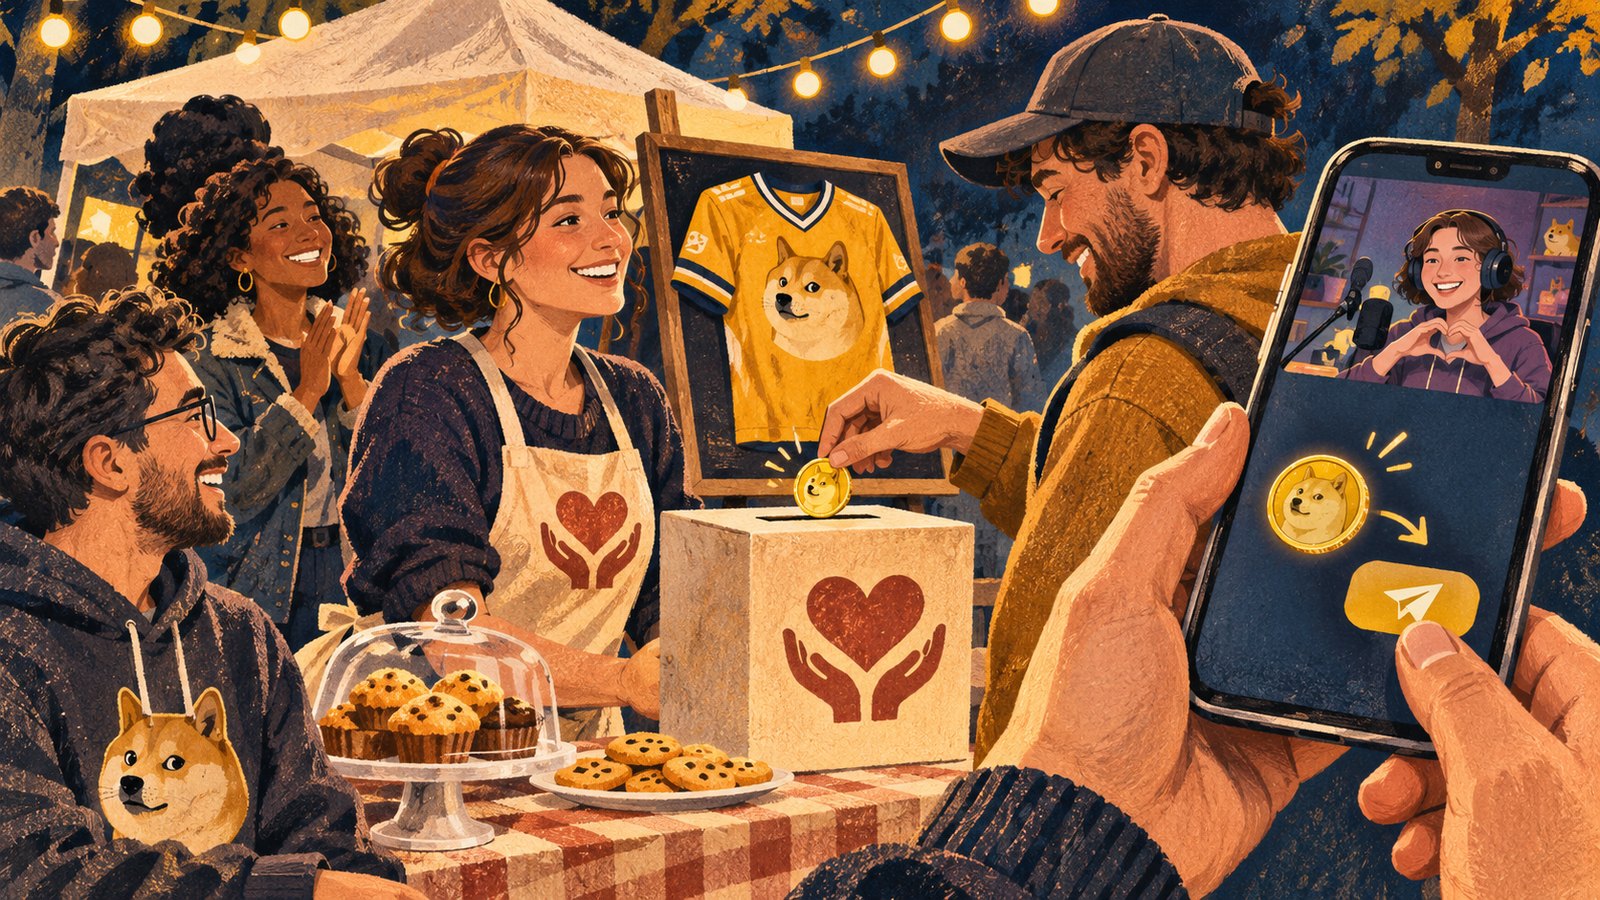
Dogecoin connaît rapidement une activité communautaire sur Reddit et d’autres espaces en ligne. Le pourboire numérique devient un usage emblématique : envoyer quelques DOGE à un créateur ou à un membre d’une communauté afin de remercier un contenu ou une contribution. Le mécanisme colle à la culture du projet : montants modestes, ton humoristique et circulation entre utilisateurs plutôt que promesse d’investissement institutionnel.
En 2014, des membres de la communauté organisent des collectes qui rendent Dogecoin visible au-delà des forums crypto. La Dogecoin.com History cite notamment 26,5 millions de DOGE pour aider l’équipe jamaïcaine de bobsleigh à se rendre aux Jeux olympiques d’hiver de Sotchi et plus de 40 millions de DOGE associés à une campagne de puits d’eau au Kenya. Un reportage rétrospectif de NHPR confirme le rôle des dons en Dogecoin dans la collecte pour l’équipe jamaïcaine et d’autres initiatives.
Ces événements montrent une capacité de mobilisation et un usage de transfert. Ils ne démontrent pas à eux seuls que DOGE est un moyen de paiement largement accepté par des commerçants, qu’il conserve sa valeur entre le don et la dépense, ou que toutes les campagnes ont été administrées sans difficulté. Une collecte en jetons peut être utile à ses bénéficiaires tout en restant exposée aux variations de prix, aux frais de conversion, aux risques de garde et à la dépendance envers des plateformes.
Un premier avertissement apparaît très tôt. Le jour de Noël 2013, le portefeuille en ligne Dogewallet est piraté et des utilisateurs perdent des DOGE. Les médias contemporains rapportent que la communauté lance une collecte destinée à compenser les victimes. L’épisode révèle une distinction fondamentale : la chaîne et le service qui garde les clés ne sont pas la même chose. Un protocole public peut continuer à fonctionner alors qu’un portefeuille web, un échange ou une société qui détient les clés de ses clients échoue ou se fait attaquer.
En 2014, le prestataire Moolah devient une figure importante de l’écosystème et de certains services liés à Dogecoin, avant de faire face à une crise financière et à une fermeture. La presse de l’époque rapporte les difficultés de l’entreprise et les inquiétudes de clients et de partenaires. Les informations publiques disponibles sont fragmentaires ; il serait imprudent de résumer cette séquence par une accusation générale contre une personne ou de confondre l’échec d’un intermédiaire avec une défaillance du protocole lui-même. La leçon documentable est plus simple : un réseau ouvert n’élimine pas le risque de contrepartie des services qui se construisent autour de lui.
6. Les fondateurs quittent la scène, mais le projet ne s’arrête pas
 SunLibCrypto
En 2014, Markus et Palmer se retirent du développement actif. Le code ne disparaît pas avec eux. Des mainteneurs et des contributeurs reprennent les mises à jour de Dogecoin Core ; Dogecoin.com indique qu’un groupe de développeurs a assuré la suite du travail et que de nombreux contributeurs ont participé au fil des ans.
Cette continuité constitue l’une des pièces importantes de l’enquête. Elle distingue le réseau du simple produit d’une start-up : il existe un logiciel public que des personnes différentes peuvent copier, proposer d’améliorer et exécuter. Un changement de code publié ne s’impose toutefois pas automatiquement à tous les utilisateurs. Les opérateurs de nœuds peuvent choisir leur logiciel ; les mineurs produisent des blocs ; les utilisateurs et services décident quelles versions ils acceptent. Cette forme de coordination peut être lente et parfois désordonnée, mais elle limite la capacité d’une organisation unique à dicter seule les règles au réseau.
La Dogecoin Foundation, créée en 2014 puis relancée en 2021, soutient le développement et l’écosystème. Sa feuille de route de 2021 décrit des projets comme Libdogecoin, GigaWallet, Dogecoin Standard et des outils d’intégration. La fondation se présente comme une organisation de soutien et de représentation ; sa propre feuille de route ne constitue pas, à elle seule, une loi que le réseau doit adopter.
Les dépôts publics fournissent un autre indice de continuité. Le dépôt Dogecoin Core présente des modifications et des revues de code encore en octobre 2026. Cela atteste d’une activité technique récente dans le dépôt consulté. Cela ne prouve pas que chaque changement a été publié dans une version stable, installé par les opérateurs ou adopté par le réseau.
7. Les baleines : concentration visible, propriétaires inconnus
 SunLibCrypto
Le registre public permet de classer les adresses par solde, pas d’identifier les personnes qui en bénéficient. Dans un instantané SoChain du 7 novembre 2026, les 10 premières adresses détenaient ensemble environ 44,6 % des DOGE minés ; les 100 premières, près de 66 %. Un autre explorateur attribue certaines des plus grosses adresses à Robinhood, Upbit ou Binance. Ces étiquettes sont des analyses de tiers et peuvent changer ; elles ne révèlent pas la répartition interne des comptes de leurs clients.
Une adresse d’exchange peut regrouper les dépôts de millions d’utilisateurs : elle apparaît comme une baleine on-chain sans correspondre à un seul investisseur. À l’inverse, un propriétaire peut fractionner ses avoirs entre plusieurs adresses. Certaines adresses servent à des services de garde, à des réserves ou à des usages techniques. Les pourcentages mesurent donc la concentration des soldes par adresse, pas celle du patrimoine entre individus.
La concentration demeure néanmoins un signal à surveiller : des mouvements de très grandes adresses peuvent modifier les flux disponibles sur les plateformes et alimenter les anticipations du marché. Mais la balance d’une adresse ne prouve ni une vente imminente, ni une manipulation. Il faut la recouper avec les étiquettes, les flux entrants et sortants des plateformes, la liquidité des carnets et plusieurs dates d’observation.
Il faut également séparer concentration économique et gouvernance. Dogecoin n’est pas un DAO dans lequel chaque pièce donne automatiquement une voix sur les règles du protocole. Les soldes ne permettent pas à eux seuls de voter une mise à jour ni de réécrire la chaîne. Les décisions techniques passent par le code, les mainteneurs, les nœuds, les mineurs et les services qui choisissent quelles règles ils appliquent. Une distribution concentrée peut peser sur le marché sans donner au détenteur une commande directe sur le consensus.
Verdict sur les baleines : la concentration par adresses est élevée dans les instantanés consultés ; la concentration réelle entre propriétaires finaux reste impossible à établir à partir de la seule blockchain publique. Présenter « les dix plus grosses adresses » comme « dix personnes qui possèdent 45 % de DOGE » serait une conclusion abusive.
Constat de l’enquête · adresses observées au 7 novembre 2026
8. De la culture du pourboire aux vagues spéculatives
 SunLibCrypto
Elon Musk
Personnalité extérieure au développement du protocole, dont les déclarations ont pesé sur le récit public de DOGE.
La reconnaissance publique de Dogecoin a largement dépassé son usage initial. Elon Musk n’est pas un développeur ni un dirigeant du protocole, mais sa présence est devenue un puissant relais du récit de DOGE. En 2021, il a parlé de Dogecoin comme de son actif crypto préféré, interrogé ses abonnés sur son acceptation chez Tesla et annoncé que le constructeur testerait les paiements en DOGE pour certains produits dérivés. Il a aussi parlé, en 2022, d’intégrer des paiements en monnaie fiduciaire et en crypto à Twitter. Ces déclarations ont entretenu l’attente que le futur « tout-en-un » de X donne une place à DOGE.
Cette attente n’équivaut pas à une promesse contractuelle d’intégration de Dogecoin dans X Money. Au 8 novembre 2026, la documentation officielle de X Money décrit une offre de comptes et transferts en dollars, de dépôts, de carte de débit et de paiements entre utilisateurs américains ; elle ne mentionne pas le règlement en DOGE. X Money est donc bien devenu un produit financier, mais les documents disponibles ne confirment pas que la cryptomonnaie y soit acceptée. Les mouvements de cours déclenchés par l’espoir d’une intégration doivent être rapportés comme des réactions spéculatives, pas comme une adoption réalisée.
Le risque de centralisation est ici narratif, non technique. Musk ne peut pas, par un message, modifier les règles que les nœuds appliquent ; en revanche, un seul compte très suivi peut orienter l’attention et les anticipations de millions d’investisseurs. Plus le récit de DOGE dépend d’une personnalité, plus sa visibilité — et parfois son prix à court terme — est exposée à des prises de parole extérieures au projet. Les données disponibles ne permettent pas d’attribuer chaque variation à Musk seul : le marché crypto dans son ensemble, la liquidité, les positions à effet de levier et les annonces d’entreprises comptent également.
L’épisode judiciaire mérite une formulation exacte. Des investisseurs ont poursuivi Musk et Tesla en alléguant que des messages, apparitions médiatiques et opérations avaient manipulé le cours et causé des pertes. Le tribunal fédéral du district sud de New York a rejeté la plainte amendée le 29 août 2024 avec préjudice, ce qui empêche de la déposer à nouveau sous cette forme. Les investisseurs ont ensuite retiré leur appel en novembre 2024. Le juge a estimé que les déclarations citées ne suffisaient pas à soutenir les réclamations juridiques présentées ; il ne s’agissait pas d’un procès qui aurait établi que le marché n’avait jamais été influencé, ni d’une validation des affirmations des plaignants. La clôture juridique de ce dossier ne supprime pas le risque de volatilité lié à la communication d’une personnalité.
Cette visibilité a un effet paradoxal. Elle amène de nouveaux utilisateurs à découvrir un réseau que certains avaient d’abord pris pour une simple blague. En même temps, l’attention portée au prix peut masquer la différence entre popularité, activité on-chain et usage économique. Un compte très suivi, un pic de transactions ou une nouvelle intégration commerciale ne disent pas nécessairement combien de personnes utilisent DOGE de façon régulière pour payer des biens et services.
Il faut enfin distinguer l’existence d’un jeton en circulation de l’existence d’un modèle économique qui crée une demande durable. DOGE sert aux frais du réseau, aux transferts et aux pourboires, et il peut être accepté par certains commerçants ou applications. Mais son cours reste exposé aux fluctuations, l’offre continue d’augmenter et l’acceptation pratique dépend des plateformes, des outils de paiement et des règles locales. La plaisanterie devenue actif financier ne supprime donc ni le risque de perte, ni l’incertitude sur l’usage futur.
9. Dogecoin Labs en 2026 : une nouvelle organisation commerciale, pas le « propriétaire de DOGE »
 SunLibCrypto
Le 21 octobre 2026, Dogecoin Labs annonce sa création en partenariat avec la Dogecoin Foundation. Les communiqués décrivent le regroupement de MyDoge, DogeOS, Such App et d’équipes ou d’actifs liés à des produits de l’écosystème dans une organisation distincte. La Foundation la présente comme son partenaire commercial officiel. Une annonce déposée auprès de la SEC détaille également des opérations et des accords portant notamment sur des activités commerciales et des marques. Cette étape donne à Dogecoin une vitrine commerciale plus structurée — elle ne transforme pas pour autant la Foundation ou Labs en autorité centrale du réseau.
Cette nouvelle organisation est importante pour comprendre la phase actuelle de Dogecoin : une partie de l’écosystème cherche à coordonner des produits, des applications et des partenariats plus structurés. Mais les documents ne disent pas que Dogecoin Labs possède le réseau, peut modifier seule les règles de consensus ou contrôle le code exécuté par tous les nœuds. Le logiciel Dogecoin Core reste publié dans un dépôt ouvert et le protocole continue de dépendre des participants qui choisissent de l’exécuter.
La prudence s’impose aussi face aux objectifs annoncés par les entreprises. Un communiqué peut établir qu’un accord ou un projet a été annoncé ; il ne prouve pas que les utilisateurs, les revenus, les volumes de paiement ou l’adoption promise sont déjà au rendez-vous. Au moment de notre vérification, le dépôt réglementaire lui-même précise que plusieurs déclarations de croissance et d’adoption sont prospectives et soumises à des risques. Nous distinguons donc les organisations et leurs annonces de l’état observable du réseau.
Ce que les annonces d’octobre établissent — et leur limite
- Établi : Dogecoin Labs a annoncé une structure commerciale réunissant plusieurs produits et équipes de l’écosystème, avec un partenariat annoncé avec la Dogecoin Foundation.
- Établi : les documents déposés auprès du régulateur américain décrivent des accords commerciaux et de marque ; ils exposent aussi des conditions et des risques associés aux opérations.
- Non établi : Dogecoin Labs serait propriétaire de DOGE, disposerait d’un pouvoir unilatéral sur le protocole ou aurait déjà obtenu une adoption massive de ses produits.
- À suivre : les versions de logiciels effectivement publiées, les usages mesurables des applications, les commerçants réellement actifs et la transparence sur la gestion des fonds et des marques.
Notre conclusion : la vraie invention de Dogecoin est peut-être sociale
Billy Markus a construit un logiciel fonctionnel à partir de code existant ; Jackson Palmer lui a donné un nom, un site et une intention satirique. Le mème de Kabosu a offert un visage au projet. La communauté a ensuite ajouté ce que les créateurs n’avaient pas planifié à grande échelle : des pourboires, des campagnes de dons, une culture commune et une demande de continuité technique après le départ des fondateurs.
L’enquête ne confirme pas l’existence d’un grand plan d’origine. Elle montre plutôt une plaisanterie qui a rencontré une communauté prête à la prendre au sérieux, puis un réseau qui a dû affronter des problèmes concrets de sécurité, de minage, de coordination et d’utilité. Dogecoin a survécu parce que des utilisateurs, des mineurs et des développeurs l’ont maintenu — pas parce qu’un mème garantit sa valeur.
La question de son avenir n’est donc pas seulement « DOGE peut-il monter ? ». Elle est plus précise : les développeurs continueront-ils à maintenir un logiciel robuste ? Les mineurs resteront-ils incités à sécuriser le réseau ? Les nouveaux produits fourniront-ils des usages mesurables au-delà de la spéculation ? La communauté gardera-t-elle un rôle réel face à la professionnalisation commerciale ? Les annonces de Dogecoin Labs ouvrent une nouvelle étape, mais ces questions ne sont pas encore résolues par un communiqué. L’institutionnalisation peut financer des produits utiles et rendre les responsabilités plus lisibles ; elle peut aussi concentrer la valeur autour d’une marque que personne ne possède à lui seul. Le verdict dépendra des preuves : des produits réellement utilisés, des chiffres transparents, un protocole maintenu ouvert et une communauté qui conserve une capacité de contribution. Pour l’instant, Dogecoin Labs a surtout démontré qu’il existe une stratégie commerciale ; il reste à démontrer qu’elle crée une utilité durable sans confondre l’entreprise, la Foundation et le réseau.
Pour aller plus loin : consulter la documentation Dogecoin, le dépôt public de Dogecoin Core, puis les repères de sécurité crypto de SunLibCrypto. N’envoyez jamais de DOGE à une adresse de collecte sur la seule base d’un message sur les réseaux sociaux ; vérifiez l’organisation, l’adresse et les conditions indépendamment.
Sources et méthode
Sources primaires et documentation du projet
- Dogecoin.com, The History of Dogecoin : dates, rôle des fondateurs, Kabosu, départ des fondateurs et campagnes communautaires.
- Dogecoin.com, Who are the current Dogecoin developers? : héritage logiciel, organisation du développement et contributeurs.
- Dogecoin Core, FAQ technique : Scrypt, rythme des blocs et calendrier de récompense.
- Dogecoin Core, politique de frais recommandée : espace de bloc, frais par kilo-octet et seuils de relais.
- Dogechain, statistiques publiques du réseau : transactions, paiements, frais typiques, temps entre blocs et taux de hachage pour la semaine du 1er novembre 2026.
- SoChain, classement des adresses DOGE, instantané du 7 novembre 2026 : soldes agrégés par adresse, sans identification garantie des propriétaires finaux.
- CoinGecko, catégorie des mèmes-token, instantané consulté le 8 novembre 2026 : capitalisations calculées à partir des prix et offres suivis par la plateforme.
- growthepie, comparaison des frais des Ethereum L2, données du 7 novembre 2026 : frais médians quotidiens et méthode de calcul.
- Dogecoin Core, historique des versions et historique des commits : versions et modifications publiques.
- Dogecoin Foundation, Trailmap et présentation de la Foundation : projets de soutien à l’écosystème.
- Dogecoin Foundation, hommage à Kabosu, 24 mai 2024.
- U.S. Securities and Exchange Commission, rapport courant et documents relatifs aux accords annoncés en octobre 2026 : accords de marque et informations déposées par la société concernée.
- X Money, FAQ officielle, consultée le 8 novembre 2026 : fonctions actuellement documentées et territoire de disponibilité ; aucune fonction de paiement DOGE n’y est décrite.
Témoignages contemporains et recoupements journalistiques
- VICE, Such Weird: The Founders of Dogecoin See the Meme Currency’s Tipping Point, décembre 2013 : entretiens avec Palmer et Markus autour de la création du projet.
- International Business Times, Dogecoin Creators Talk Surprising Success, Scams, the Future and Pronunciation, 2014 : retour des fondateurs sur le tweet, le logiciel et le lancement.
- NHPR, Cryptocurrencies Are Created All The Time. Meet Dogecoin, 2018 : entretien rétrospectif avec Palmer et retour sur les collectes.
- The Block, Musk outlines crypto and fiat payments for Twitter, 16 juin 2022 : propos sur les paiements évoqués lors d’un échange avec des employés de Twitter.
- U.S. District Court, Southern District of New York, ordre de rejet de la plainte Gorog et al. v. Musk et al., 29 août 2024 ; Reuters, retrait de l’appel, 15 novembre 2024.
- TechCrunch, Such Hack. Many Dogecoin. Very Disappear. So Gone. Wow., 25 décembre 2013 : incident Dogewallet et collecte de compensation.
Limites : les témoignages des fondateurs éclairent leurs intentions mais restent des récits rétrospectifs ou journalistiques ; ils ne remplacent pas les archives du code. Les instantanés de marché et de frais sont datés et évoluent ; ils ne prédisent pas les conditions de demain. Les classements on-chain portent sur des adresses, non sur des propriétaires identifiés. Une plainte rejetée ne prouve ni manipulation générale ni absence d’influence médiatique. L’activité d’un dépôt GitHub n’établit ni le déploiement d’une version par tous les nœuds, ni son adoption par les utilisateurs. Cette enquête ne prédit pas le cours de DOGE et ne présente pas les déclarations commerciales comme des résultats déjà obtenus.