
« Ripple » désigne plusieurs choses dans les récits autour de XRP, et c’est une source durable de confusion. XRP est l’actif numérique ; le XRP Ledger (XRPL) est le registre public qui l’héberge ; Ripple est une entreprise privée qui contribue à l’écosystème et commercialise des produits. Les trois sont liés par l’histoire, les personnes et les financements, mais ils ne sont pas interchangeables.
David Schwartz, Jed McCaleb et Arthur Britto ont conçu le XRP Ledger à partir de 2011 ; le réseau et ses 100 milliards de XRP préémis ont été lancés en 2012. Ils voulaient un système de transfert de valeur plus rapide et moins dépendant de l’énergie que le minage de Bitcoin. Ryan Fugger avait créé auparavant RipplePay, un système de crédit mutuel, mais il n’a pas créé XRP ni le XRP Ledger. Chris Larsen a rejoint l’équipe après le lancement technique et a cofondé la société qui deviendra Ripple.
1. Notre méthode : séparer les pièces, les déclarations et les conclusions
Nous avons privilégié la documentation du XRP Ledger, les documents de justice et de la SEC, les documents techniques de Ripple et les annonces de marché identifiables. Une documentation commerciale peut établir ce que l’entreprise dit vendre ou comment son produit est conçu ; elle ne prouve pas, à elle seule, le volume actuel d’usage ni le nombre de clients actifs. Une décision judiciaire établit ce que le tribunal a tranché dans le dossier et pour les catégories de transactions examinées ; elle ne répond pas automatiquement à toute question possible sur chaque vente de XRP.
La communauté appelée « XRP Army » est traitée comme un mouvement social informel. Aucune source consultée ne permet d’en établir une taille représentative, un mandat collectif, ni une autorité formelle sur les règles du réseau. Nous ne confondons donc ni visibilité en ligne et consensus des validateurs, ni contrats à terme et paiements réels, ni l’entreprise Ripple et l’actif XRP.
2. Qui a créé XRP, et pourquoi ? Trois ingénieurs voulaient déplacer de la valeur sans minage
La documentation du XRPL attribue le travail initial à David Schwartz, Jed McCaleb et Arthur Britto. Ils commencent à développer le registre en 2011, achèvent le code en juin 2012 et lancent le réseau. Le récit de l’équipe parle d’une alternative à certaines limites observées dans Bitcoin : la consommation liée au minage, la capacité de traitement et les délais de règlement. Leur projet mise sur un mécanisme de consensus entre serveurs plutôt que sur la preuve de travail.
Ce motif originel ne signifie pas que le XRPL serait « meilleur » sur toutes les dimensions : il s’agit d’un choix de conception privilégiant une confirmation rapide et des transferts à faible coût, en échange d’un autre modèle de confiance et de gouvernance. C’est aussi une raison pour laquelle le terme « minage de XRP » est incorrect : le protocole n’émet pas de nouvelles pièces aux mineurs.
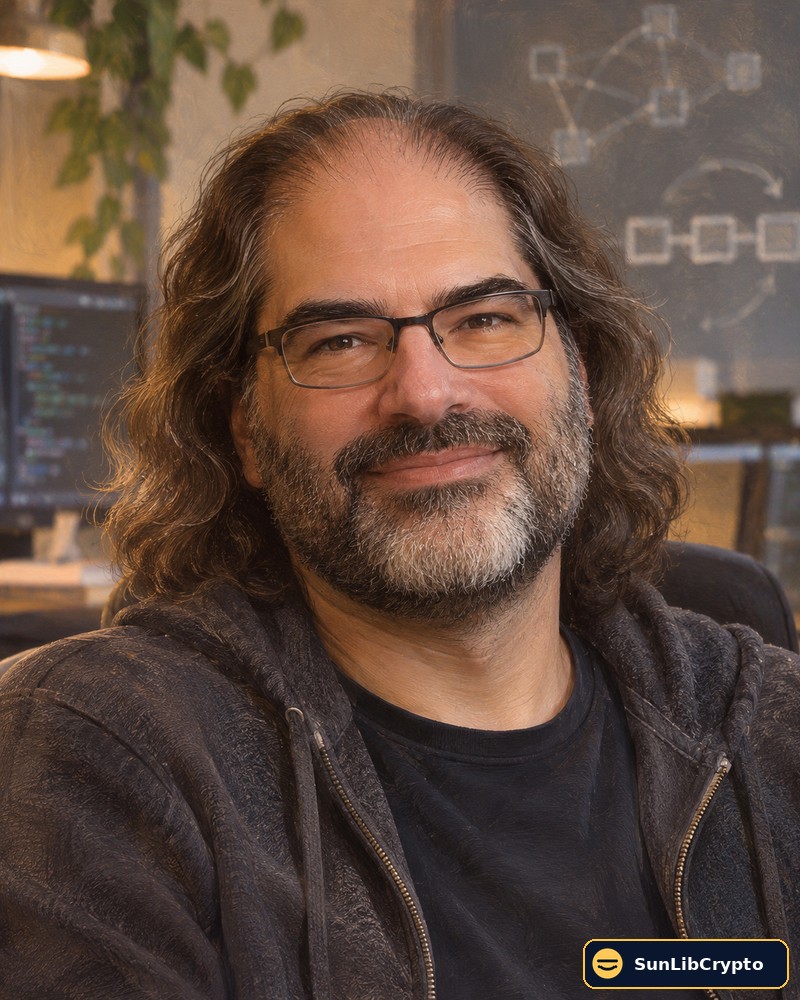
David Schwartz
Ingénieur cryptographe, co-concepteur du XRP Ledger et contributeur technique historique. Il a ensuite occupé des fonctions techniques chez Ripple.
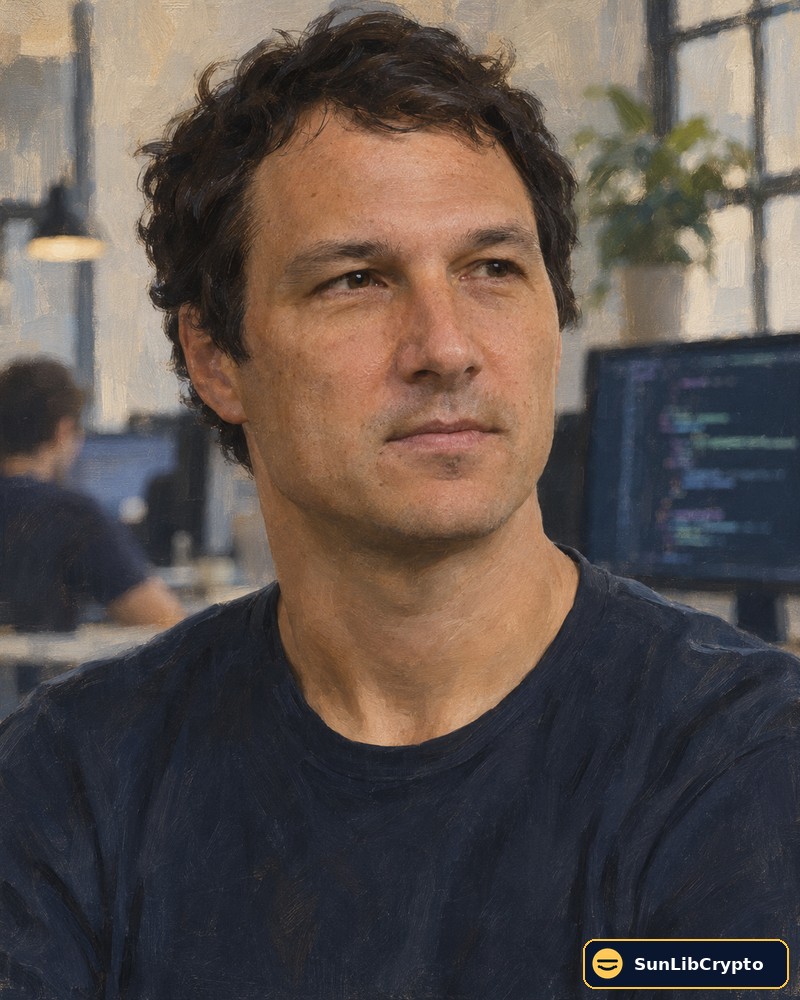
Jed McCaleb
Développeur et entrepreneur, co-concepteur du XRPL. Il a ensuite quitté Ripple et fondé Stellar ; ses ventes de XRP ont fait l’objet d’un accord séparé.
Arthur Britto
Ingénieur et co-concepteur du XRP Ledger, impliqué dans les premières spécifications. Les portraits publics et les informations biographiques détaillées sont limités ; cette image est une interprétation, pas une identification visuelle.
 SunLibCrypto · pièce examinée
Pièce 01 — La création du registre et de l’actif
Le XRPL nomme Schwartz, McCaleb et Britto comme développeurs fondateurs, situe le début du travail en 2011 et le lancement du réseau en juin 2012.
Une intention de faciliter les paiements ne démontre pas que toutes les banques utilisent XRP, ni que le jeton soit nécessaire à chaque produit de l’entreprise Ripple.
3. Ryan Fugger et RipplePay : une idée antérieure, mais un autre système
Une partie de la confusion vient du nom. Au début des années 2000, Ryan Fugger imagine RipplePay, un réseau de crédit mutuel où des personnes et des groupes peuvent se faire confiance et transférer des créances. Ce projet précède la blockchain publique XRP et ne doit pas être présenté comme le premier nom d’un protocole XRP déjà existant. La continuité entre les deux récits passe par l’idée de paiement et par le nom « Ripple », pas par une identité technique.
Le registre public et son actif natif apparaissent plus tard avec Schwartz, McCaleb et Britto. Chris Larsen et l’entreprise interviennent encore après. Cette chronologie répond à une question souvent éludée : Ryan Fugger a inspiré un précédent de paiement appelé RipplePay ; il n’est pas l’inventeur du XRP Ledger ni de l’actif XRP. L’histoire du nom contribue néanmoins à rendre la frontière entre projet, société et monnaie particulièrement floue.
Ryan Fugger
Créateur du système RipplePay de crédit mutuel, antérieur au XRP Ledger. Il est un prédécesseur historique du nom et de l’idée de paiements entre membres, pas le créateur de XRP.
4. Ripple, XRP et les 100 milliards préémis : l’entreprise entre dans l’histoire après le réseau
Le XRP Ledger commence avec une offre de 100 milliards de XRP créée à l’origine. Aucun nouveau XRP n’est émis par le protocole au fil des blocs comme dans un système miné ; les frais de transaction sont détruits, ce qui réduit marginalement le total disponible. Une partie du solde initial est détenue par des fondateurs et une large part est attribuée à la société qui prend le nom de NewCoin, puis OpenCoin, et enfin Ripple.
La chronologie officielle indique que 80 milliards de XRP ont été transférés à la nouvelle entreprise pour financer le développement de cas d’usage. En 2017, Ripple place 55 milliards de XRP sous séquestre programmé (escrow) afin de rendre prévisible le calendrier maximal de libération ; ce dispositif ne signifie pas que tous les XRP concernés ont été vendus, ni que chaque déblocage se traduit par une vente nette sur le marché. Les fonds restant non utilisés peuvent être remis sous séquestre. Pour interpréter les chiffres actuels, il faut consulter les comptes et mouvements datés, et non extrapoler à partir de l’annonce initiale.
La sortie de Jed McCaleb et la redistribution d’une grande réserve
Jed McCaleb détenait environ 9 milliards de XRP lors de la création du registre, selon le récit publié par Ripple. Après son départ de l’entreprise en juin 2013, il a vendu régulièrement une partie de ses XRP. Un accord de 2016 a encadré les ventes restantes : Ripple indique qu’environ 5,3 milliards de XRP ont été placés sous séquestre, que le rythme de vente était lié au volume quotidien des marchés et que 2 milliards de XRP devaient être affectés à un fonds caritatif. Le 17 juillet 2022, McCaleb a vendu les derniers XRP de son portefeuille « tacostand ».
Cette séquence documente la redistribution progressive d’une réserve initialement concentrée et les frictions qu’elle a suscitées autour de l’offre disponible. Elle ne permet pas, à elle seule, de mesurer l’effet de ces ventes sur le cours : établir une causalité exigerait d’analyser les flux et le marché sur chaque période, en tenant compte des autres facteurs.
Chris Larsen
Entrepreneur qui rejoint l’équipe après le lancement du XRPL et cofonde l’entreprise NewCoin/OpenCoin, devenue Ripple. Il est associé au choix de développer des usages commerciaux autour de XRP.
Brad Garlinghouse
Dirigeant de Ripple pendant le contentieux avec la SEC. Il a porté la défense publique de l’entreprise ; ses déclarations ne remplacent ni les pièces du dossier ni les décisions du tribunal.
La société a donc une influence matérielle particulière : elle a reçu une grande allocation initiale, finance des équipes et développe des produits. Cela ne suffit pas à démontrer qu’elle peut modifier seule le protocole, mais c’est un facteur économique et politique important lorsqu’on mesure les rapports de force.
5. Comment fonctionne le XRP Ledger ? Consensus, validateurs et listes de confiance
Le XRPL ne repose ni sur le minage par preuve de travail ni sur le staking par preuve d’enjeu. Les serveurs validateurs proposent et confirment un état du registre ; les nœuds comparent les propositions de validateurs qu’ils ont choisi de considérer comme fiables. Le réseau vise à s’accorder sur l’ordre des transactions et à fermer un registre en quelques secondes. Les validateurs ne reçoivent pas de récompenses XRP pour chaque validation ; la documentation du protocole décrit leur intérêt comme la fiabilité et l’évolution du réseau.
Chaque opérateur peut configurer sa propre Unique Node List (UNL), c’est-à-dire sa liste de validateurs de confiance. Dans la pratique, plusieurs organisations publient des listes recommandées et de nombreux opérateurs peuvent partir d’une liste par défaut. Cette structure distribue le choix, tout en donnant une importance concrète aux éditeurs de listes et à la confiance des opérateurs. La documentation du XRPL indiquait qu’en juillet 2023 Ripple faisait fonctionner un validateur parmi les 35 de la liste par défaut concernée : c’est un instantané daté et limité à cette liste, pas un décompte de tous les validateurs actifs aujourd’hui.
La liste recommandée a aussi évolué. En 2025, la XRPL Foundation a annoncé la migration de la liste par défaut (dUNL) vers son nouveau service de publication. La Fondation décrit cette liste comme composée d’opérateurs indépendants sélectionnés et répartis dans différents pays et centres de données ; la documentation XRPL indique que les opérateurs peuvent également être des entreprises, des universités, des organisations ou des particuliers. Cette diversification documentée élargit les profils et la répartition géographique, mais ne supprime pas le rôle d’influence des éditeurs de listes, dont Ripple et la XRPL Foundation, ni la responsabilité de chaque opérateur de choisir ses validateurs.
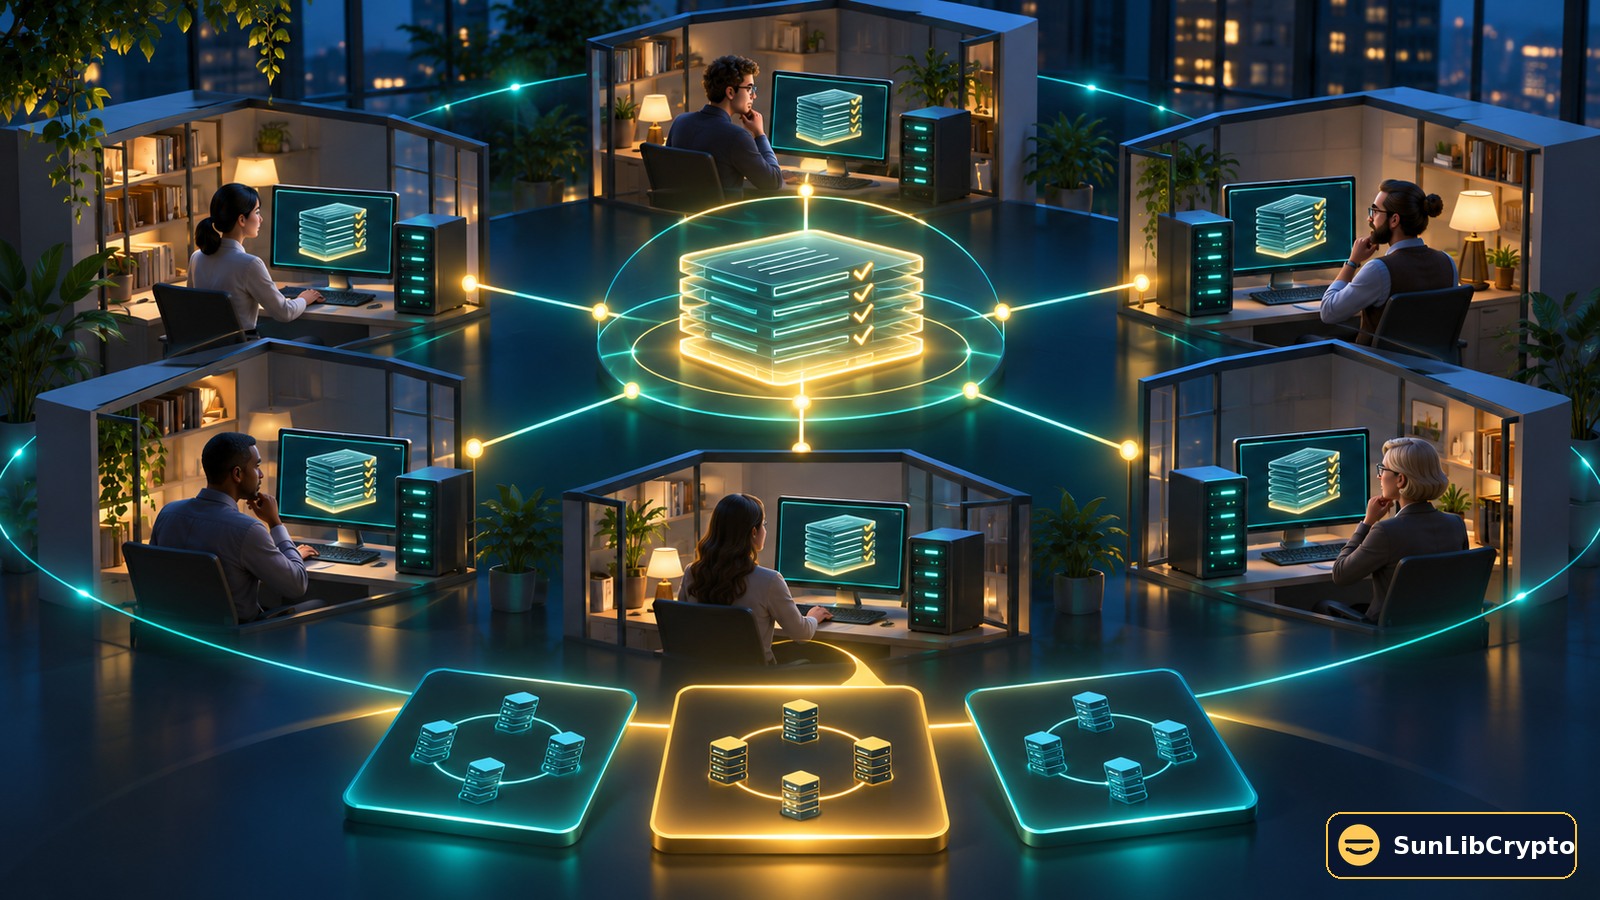 SunLibCrypto · pièce examinée
Pièce 02 — Qui choisit les validateurs ?
Chaque opérateur choisit sa liste de validateurs de confiance, directement ou en s’appuyant sur une liste recommandée. Le XRPL précise que Ripple et la XRPL Foundation publient des listes recommandées.
Le choix individuel ne rend pas toutes les listes équivalentes : une faible intersection entre les validateurs auxquels les nœuds font confiance peut fragiliser la convergence. L’existence d’un choix n’annule pas les effets de réputation et de coordination.
6. La « XRP Army » : une communauté très visible, sans pouvoir de vote sur le protocole
« XRP Army » est une appellation informelle utilisée pour parler d’une communauté en ligne qui défend XRP, partage des analyses et réagit aux annonces de Ripple, des régulateurs et des marchés. Elle peut amplifier un sujet, contester la manière dont les médias le décrivent et donner une visibilité collective à ses arguments. Mais ce nom n’identifie pas une association unique, une liste officielle de membres ou un mandat représentatif.
Un exemple concret de cette identité distincte apparaît en 2018 : des membres de la communauté proposent un symbole propre à XRP, pour différencier l’actif du logo de la société Ripple. Ripple relate alors cette initiative comme un mouvement de base. C’est un indice de la volonté de certains membres de séparer la marque du réseau et de l’entreprise. Ce n’est pas un vote de gouvernance du XRPL ni une décision qui lie tous les détenteurs.
Le rôle de la communauté devient plus tangible dans le contentieux. Des détenteurs individuels de XRP, représentés notamment par John E. Deaton, ont demandé à intervenir ou à déposer des mémoires d’amicus dans des aspects du dossier. Le tribunal leur a permis de présenter des arguments sur certains éléments, sans les transformer en parties principales ni faire de leur point de vue celui de tous les détenteurs. Leur mobilisation montre comment une communauté peut accéder au débat judiciaire ; elle ne prouve pas que les détenteurs contrôlent l’issue d’un procès.
Elle peut organiser l’attention, publier des arguments, soutenir des démarches juridiques et influencer la perception publique. La documentation du XRPL ne lui attribue pas de vote institutionnel sur chaque transaction ou modification du protocole ; les décisions techniques passent par le logiciel, les opérateurs et les validateurs configurés par les participants.
7. Le procès de la SEC : une décision sur des catégories de ventes, pas une phrase universelle sur chaque XRP
Le 22 décembre 2020, la Securities and Exchange Commission (SEC) a poursuivi Ripple Labs, Brad Garlinghouse et Chris Larsen. Elle alléguait une offre et vente non enregistrée de titres liée à XRP, pour environ 1,3 milliard de dollars selon sa plainte. L’entreprise a contesté cette qualification. La longueur du dossier, la couverture médiatique et la mobilisation des détenteurs ont fait du litige un enjeu majeur pour les marchés américains.
Le 13 juillet 2023, la juge fédérale Analisa Torres rend une décision partagée sur les demandes de jugement sommaire. Elle conclut que les ventes institutionnelles directes de Ripple examinées dans le dossier constituaient des offres et ventes de contrats d’investissement non enregistrés. Pour les ventes programmatiques sur des plateformes, elle accorde le jugement à Ripple sur les éléments présentés ; elle fait de même pour certaines autres distributions et ventes personnelles des dirigeants. Le raisonnement dépend des circonstances et des catégories examinées, notamment de ce que les acheteurs savaient et de la manière dont les ventes étaient organisées.
La formule « le tribunal a déclaré que XRP n’est pas un titre dans tous les cas » va donc trop loin. Le tribunal a examiné l’existence d’un contrat d’investissement dans des modes de vente précis ; il n’a pas établi une règle qui effacerait le contexte de chaque offre ou transaction future. L’arrêt n’a pas non plus conclu que Ripple n’avait commis aucune violation.
 SunLibCrypto · pièce examinée
Pièce 03 — La décision du 13 juillet 2023
La SEC obtient gain de cause sur les ventes institutionnelles de Ripple ; Ripple obtient gain de cause pour les ventes programmatiques et les autres catégories précisées dans l’ordonnance.
Elle ne dit pas que chaque transaction impliquant XRP est nécessairement hors des lois sur les valeurs mobilières, quelles que soient les parties, les promesses ou le contexte.
8. De 2024 à 2026 : une sanction subsiste, puis la SEC clarifie sa taxonomie
Le jugement final du 7 août 2024 impose à Ripple une pénalité civile de 125 035 150 dollars et une injonction concernant les obligations d’enregistrement. En 2025, les deux parties demandent à abandonner leurs appels. La SEC annonce le 7 août 2025 que les appels sont rejetés et que le jugement final reste en vigueur. La tentative antérieure de modifier l’injonction n’a pas remplacé ce jugement.
Un développement séparé intervient le 17 mars 2026 : la SEC, avec une interprétation à laquelle la CFTC joint des indications, publie un cadre distinguant notamment les « digital commodities » d’autres catégories d’actifs numériques. La page explicative officielle de la SEC cite XRP comme exemple de digital commodity. Il faut décrire cela avec précision : c’est la position interprétative actuelle de la Commission et de ses services, pas une loi votée par le Congrès ; l’application des règles dépend encore des transactions. La SEC indique elle-même qu’un actif qui n’est pas en soi un titre peut être proposé dans le cadre d’un contrat d’investissement selon les circonstances.
Cette lecture ne fait pas disparaître le jugement final de Ripple. Elle donne un cadre plus explicite pour analyser le jeton en tant qu’actif et les transactions autour de lui, tandis que le jugement conserve ses conclusions relatives aux ventes examinées. Le statut descriptif de l’actif et la conformité des offres d’une entreprise sont deux questions différentes.
SunLibCrypto · pièce examinéePièce 04 — Trois dates, trois effets différents
La position réglementaire américaine a évolué et la SEC présente désormais XRP comme exemple d’actif numérique de cette catégorie.
Ni la sanction et l’injonction finales, ni l’analyse au cas par cas d’une offre ou d’un contrat d’investissement. Une interprétation administrative n’est pas une loi du Congrès.
9. Banques et marchés : distinguer le paiement en XRP de l’accès financier à XRP
Les documents produit de Ripple décrivent On-Demand Liquidity (ODL), désormais documenté dans la suite Ripple Payments, comme une voie où XRP peut servir de monnaie-pont entre deux devises. Les instructions techniques décrivent le flux de financement en XRP et le règlement. Mais les mêmes documents précisent qu’une institution peut envoyer des paiements via RippleNet sans détenir ou transacter elle-même en XRP. Le produit ODL peut donc mobiliser XRP dans son mécanisme tout en masquant cette opération au client bancaire ; et toutes les opérations RippleNet ne sont pas nécessairement des opérations ODL.
À côté des paiements, l’arrivée des contrats à terme XRP sur le CME en mai 2025 montre que des investisseurs pouvaient obtenir une exposition réglementée et gérer des risques de prix via un marché dérivé. Les contrats sont réglés en espèces à partir d’un taux de référence : leur existence ne démontre pas que les contreparties effectuent des transferts XRP sur le XRP Ledger. Un produit de marché peut accroître la visibilité et la liquidité sans constituer une adoption du jeton comme rail de paiement par une banque.
Deux annonces publiées le 27 octobre 2026 illustrent concrètement les distinctions. Ripple annonce que BNY prend désormais en charge la conservation institutionnelle de XRP et de RLUSD. C’est un signal vérifiable d’accès à la garde d’actifs ; l’annonce ne dit pas que BNY règle ses paiements en XRP. Ripple précise aussi que les projets de soutien à des actifs tokenisés sur XRPL et de création/rachat de RLUSD via BNY restent soumis aux validations finales. Le même jour, Ripple et C2FO annoncent une initiative « Instant Pay » où l’activité de financement et le règlement doivent passer sur XRPL en utilisant le stablecoin RLUSD. La page de l’annonce invite encore les entreprises à rejoindre une liste d’attente : elle documente un projet commercial annoncé, pas des volumes déjà observés en production. Ici, l’usage du registre XRPL ne signifie pas que XRP sert de monnaie de règlement.
RLUSD n’est pas XRP : stablecoin en dollars, actif natif et monnaie-pont
RLUSD est un jeton émis par une société du groupe Ripple, conçu pour suivre le dollar et garanti par des réserves en dollars et équivalents, avec une valeur de remboursement annoncée à un dollar par jeton. XRP est, lui, l’actif natif du registre : son prix varie sur le marché et il peut servir de monnaie-pont lorsque cela est utile. Sur XRPL, RLUSD peut régler le montant d’un paiement sans que XRP soit utilisé comme actif-pont ; une transaction XRPL utilise toutefois une petite quantité de XRP pour les frais du protocole et les réserves de compte.
La comparaison avec les autres stablecoins dépend du réseau : USDC est disponible nativement sur XRPL depuis juin 2025, ce qui en fait un concurrent directement comparable à RLUSD sur ce registre. USDT est un concurrent important sur le marché mondial des stablecoins en dollars, mais Tether ne répertorie pas XRPL parmi ses protocoles pris en charge dans sa liste consultée. Ainsi, l’adoption de RLUSD peut accroître l’activité sur XRPL sans prouver une demande équivalente pour XRP comme actif de règlement ou monnaie-pont ; elle peut aussi coexister avec l’usage de XRP pour les frais techniques.
Il faut aussi distinguer les annonces de tokenisation ou de stablecoins liés à Ripple. Un établissement qui explore la garde d’actifs, l’émission de stablecoins ou des actifs tokenisés sur XRPL n’utilise pas automatiquement XRP comme actif de règlement. La question utile pour chaque annonce est donc : quel produit est utilisé, sur quel réseau, dans quel flux précis, et XRP est-il réellement transféré ou sert-il seulement d’exposition financière ?
1. Une banque intègre une solution commerciale de Ripple. 2. Un marché financier propose une exposition à XRP. 3. Un flux de paiement utilise effectivement XRP sur le chemin de règlement. Les deux premiers sont des signaux économiques réels, mais ils ne suffisent pas à prouver le troisième.
10. Alors, qui décide vraiment ? Le pouvoir dépend de la question posée
Pour le code et les règles du XRPL, les contributeurs proposent et publient des changements ; les validateurs configurés par les opérateurs participent au consensus sur les règles qu’ils exécutent. Les éditeurs de listes recommandées peuvent exercer une influence de coordination, sans pouvoir obliger chaque opérateur à utiliser leur liste. Ripple participe au développement et bénéficie de ressources importantes, mais la documentation décrit un réseau auquel l’entreprise ne peut pas ordonner seule de se conformer.
Pour les usages commerciaux et l’offre de produits, Ripple décide des produits qu’elle construit, des contrats qu’elle propose et de l’usage qu’elle fait de ses ressources. Les banques, prestataires de paiement, exchanges et fournisseurs de liquidité décident de les intégrer, de les limiter ou de les abandonner. La détention importante de XRP par Ripple crée un levier financier et un intérêt direct, sans constituer en soi le contrôle du consensus.
Pour le débat public, la XRP Army peut maintenir le sujet dans l’actualité et défendre une lecture pro-XRP. Elle n’a pas de mandat unique et ne peut ni annuler un jugement ni imposer une mise à jour à tous les nœuds. Pour la légalité aux États-Unis, les tribunaux appliquent les lois au dossier dont ils sont saisis ; la SEC et la CFTC publient leurs interprétations et positions dans les limites de leurs compétences, tandis que le Congrès peut modifier le cadre légal.
XRP a été créé par David Schwartz, Jed McCaleb et Arthur Britto pour un réseau de paiements sans minage ; RipplePay de Ryan Fugger est un ancêtre d’idée et de nom, pas le même protocole. L’entreprise Ripple a hérité d’une allocation majeure et a structuré une partie des usages et du récit commercial. Les opérateurs et validateurs pèsent sur le registre, les institutions décident si elles achètent, règlent ou intègrent un produit, la communauté influence l’attention, et les tribunaux/régulateurs tranchent le droit. « Qui décide ? » n’a donc pas une réponse unique : elle dépend de ce qui est décidé — le code, le paiement, le marché ou la qualification juridique.
Sources et documents consultés
Sources officielles, documents de justice et étude universitaire consultés le 7 novembre 2026. Les déclarations de Ripple relatives à ses propres produits sont attribuées à l’entreprise. Les informations réglementaires sont datées et replacées dans leur portée précise.
- XRPL.org, historique du XRP Ledger : créateurs, lancement et allocation à la société. · XRPL.org, qu’est-ce que XRP ? Offre initiale et distinction entre actif et réseau. · Ripple, annonce historique des 55 milliards sous séquestre, 2017.
- Ripple, historique du XRP Ledger et genesis supply, article d’entreprise. · Étude universitaire sur les cultures et infrastructures de Ripple, incluant le contexte de RipplePay.
- XRPL.org, FAQ sur les listes de validateurs, leur sélection et les incitations. · Documentation XRPL sur le consensus.
- Ripple, rétrospective sur les ventes de XRP de Jed McCaleb et son dernier portefeuille, 19 juillet 2022 ; source de l’entreprise, à lire comme telle. · XRPL.org, migration de la dUNL vers le service de publication de la XRPL Foundation, septembre 2025.
- Circle, lancement natif d’USDC sur le mainnet XRPL, 12 juin 2025. · Ripple, RLUSD : réserves en dollars et réseaux pris en charge ; déclaration du fournisseur. · XRPL.org, fonctionnement et limites de confiance des stablecoins émis sur le registre. · Tether, protocoles officiellement pris en charge.
- Ripple, soutien communautaire à un symbole propre à XRP, 16 mai 2018. · Tribunal fédéral du district sud de New York, ordonnance du 13 juillet 2023, dossier 874.
- SEC, annonce de plainte contre Ripple, Garlinghouse et Larsen, 22 décembre 2020. · SEC, rejet des appels et maintien du jugement final, 7 août 2025.
- SEC, interprétation de mars 2026 sur l’application des lois fédérales aux crypto-actifs. · SEC, page explicative citant XRP comme exemple de digital commodity et décrivant les catégories.
- Documentation Ripple Payments, flux d’On-Demand Liquidity. · Documentation Ripple, onboarding ODL et précision sur l’exposition directe du client à XRP.
- CME Group, premiers échanges de contrats à terme XRP, mai 2025.
- Ripple, annonce BNY sur la garde de XRP/RLUSD et les projets de finance tokenisée, 27 octobre 2026 ; projets futurs soumis aux approbations applicables. · Ripple et C2FO, initiative Instant Pay sur XRPL avec règlement RLUSD, 27 octobre 2026 ; annonce et liste d’attente, sans volumes de production fournis.
- Dossier judiciaire : demande d’intervention de détenteurs XRP et rôle de John E. Deaton.
Dossier éditorial SunLibCrypto. Les portraits et scènes sont des illustrations artistiques, non des photographies d’archives ou des preuves d’identité. Cette enquête ne constitue pas un conseil financier ou juridique.