
Ethereum n’a pas de conseil d’administration qui puisse modifier seul son protocole. Pourtant, ses changements ne se décident pas dans le vide : les auteurs d’EIP, développeurs de clients, opérateurs de nœuds et validateurs, applications, fournisseurs d’infrastructure, émetteurs de stablecoins et utilisateurs n’ont ni les mêmes moyens ni le même poids économique. La question n’est donc pas seulement « qui écrit le code ? », mais qui peut le faire adopter, le rendre utile — ou rendre une autre option coûteuse.
Le protocole ne désigne pas un décideur unique. Le pouvoir est réparti entre le travail technique qui prépare les changements, les opérateurs qui les exécutent, les utilisateurs et entreprises qui leur donnent une valeur économique, et la couche sociale qui coordonne l’ensemble. Cette répartition n’est pas synonyme d’égalité d’influence : certains acteurs contrôlent des points de passage, des ressources ou une expertise rares. Aucun élément présenté ici ne permet toutefois d’affirmer qu’un acteur peut, seul, commander durablement Ethereum.
Comment nous avons mené l’enquête
Nous avons privilégié les spécifications EIP, historiques de mises à niveau, déclarations datées des acteurs concernés, dépôts et comptes rendus publics des développeurs, ainsi que la documentation d’ethereum.org. Quand un acteur décrit son propre rôle — par exemple une entreprise expliquant son choix de chaîne — nous traitons cela comme une preuve de sa politique déclarée, pas comme une mesure indépendante de son pouvoir réel.
Chaque pièce est lue en deux temps : ce qu’elle établit et ce qu’elle ne permet pas de conclure. Les chiffres de concentration changent vite ; nous évitons donc de transformer un instantané ancien en état actuel. Pour les stablecoins et les relais MEV, nous indiquons explicitement la date des décisions ou mesures citées.
1. Des origines au lancement : une fondation, puis un réseau public
Vitalik Buterin indique avoir écrit une première version du livre blanc en novembre 2013. En janvier 2014, le projet est présenté publiquement avec une ambition plus large que le transfert d’une monnaie : permettre l’exécution de contrats et d’applications sur une blockchain. La vente initiale d’ether est ouverte le 22 juillet 2014 et dure 42 jours selon l’annonce de la Fondation Ethereum. Le réseau principal est lancé avec Frontier le 30 juillet 2015.
Ces dates montrent une naissance organisée autour d’un groupe de fondateurs, d’une organisation de soutien et d’équipes techniques identifiables. Elles ne montrent pas que la Fondation aurait conservé un contrôle administratif sur le réseau après son lancement. Le passage à un réseau que des tiers peuvent exécuter et vérifier modifie la nature du pouvoir : les règles du client sont publiées, mais elles n’ont d’effet collectif que si des participants les adoptent.
 SunLibCrypto · pièce examinée
Pièce 01 — Présentation, vente et Frontier
Le projet est présenté publiquement en janvier 2014, une vente d’ether a lieu à partir de juillet 2014 et le réseau Frontier démarre le 30 juillet 2015.
Une origine organisée ou le financement initial ne démontrent pas un contrôle unilatéral et permanent du protocole par ses fondateurs ou la Fondation.
2. La bombe de difficulté : une pression inscrite dans le code
À l’époque de la preuve de travail, le protocole comportait une « bombe de difficulté », parfois appelée « âge de glace ». Son effet était d’accroître progressivement la difficulté de minage après une période déterminée. L’objectif historique était de préparer la transition vers la preuve d’enjeu et d’inciter l’écosystème à ne pas laisser le logiciel figé.
Le mécanisme ne donnait pas aux développeurs un bouton permettant de forcer les mineurs à obéir. En revanche, il créait une contrainte économique et technique : si la bombe devenait trop forte, les blocs ralentissaient, rendant le réseau moins commode. Pour retarder son effet, il fallait publier puis adopter une mise à jour. Les EIP-649, EIP-1234 et EIP-5133 documentent plusieurs reports. Le fait que la bombe ait été repoussée à plusieurs reprises est essentiel : elle exerçait une pression, mais cette pression était elle-même négociée et modifiée par des mises à niveau.
SunLibCrypto · pièce examinéePièce 02 — Une échéance technique, pas un ordre central
La bombe faisait partie des règles de difficulté et ses échéances ont été déplacées par des mises à niveau successives.
Que les mineurs ne pouvaient pas refuser une mise à jour ou poursuivre une chaîne séparée. Une scission restait techniquement possible, comme l’histoire l’a montré.
3. Le fork de la DAO : le consensus peut se diviser
En juin 2016, une vulnérabilité exploitée dans le contrat de The DAO entraîne la sortie de plusieurs millions d’ETH. La communauté débat alors d’une intervention exceptionnelle. Le 20 juillet 2016, une mise à jour à hauteur du bloc 1 920 000 permet de déplacer les fonds vers un contrat de retrait. La branche qui adopte ce changement conserve le nom Ethereum ; des participants refusent la modification et continuent l’ancienne chaîne, devenue Ethereum Classic.
Le cas réfute deux idées simples à la fois. D’abord, Ethereum n’est pas une base de données que personne ne peut modifier : ses participants peuvent coordonner un changement de règles. Ensuite, le changement ne fut pas universel : le refus a produit une autre chaîne. La Fondation a publié un guide et maintenu un indicateur logiciel permettant de s’opposer au fork, preuve qu’une option de désaccord existait, sans nous renseigner à elle seule sur le degré de pression sociale ou économique ressenti par chacun.
SunLibCrypto · pièce examinéePièce 03 — Une décision collective contestée
Un hard fork a été adopté par une partie importante de l’écosystème et une autre partie a maintenu une chaîne concurrente.
Il ne définit pas une règle permanente pour toutes les crises. Il ne prouve ni que « les développeurs ont décidé seuls », ni que tous les détenteurs ont voté ou approuvé.
4. Les EIP et les appels des développeurs : préparer n’est pas imposer
Une proposition d’amélioration Ethereum, ou EIP, est une manière structurée de décrire un changement. N’importe qui peut en proposer une, mais l’accès réel au processus suppose de connaître les spécifications, d’écrire une proposition cohérente, de répondre aux objections et souvent de contribuer au code. L’ouverture formelle n’abolit donc pas les écarts d’expertise, de temps et de réputation.
Les appels All Core Developers (ACD) sont un lieu central de coordination des équipes de clients d’exécution et de consensus. Le dépôt public ethereum/pm contient agendas et comptes rendus, avec liens vers des enregistrements. Le dépôt décrit la série ACD comme hebdomadaire ; les appels propres à chaque couche alternent et sont souvent espacés de deux semaines. C’est plus précis que de qualifier indistinctement tous les appels de « bi-mensuels ».
Ces réunions peuvent décider quelles propositions sont prêtes à être testées et envisagées pour une mise à niveau. Elles ne constituent pas un parlement élu et n’imposent pas leur logiciel aux opérateurs. Mais elles concentrent l’attention, le travail d’intégration et l’expertise : un changement qui n’est pas intégré par les clients dominants a peu de chances d’atteindre le réseau principal. C’est une forme de pouvoir d’agenda et de coordination, pas un pouvoir juridique de commandement.
Écrire une EIP ≠ la faire accepter ; l’accepter dans une mise à niveau ≠ obliger chaque opérateur à installer le client ; publier un client ≠ garantir que les applications et les utilisateurs suivront. Le consensus émerge de ces décisions successives et de leur adoption réelle.
5. La Fondation Ethereum : moins un propriétaire qu’un centre de ressources
La Fondation décrit aujourd’hui sa mission comme un soutien à l’écosystème, parmi d’autres organisations et individus. Elle finance des recherches, des outils, des équipes d’infrastructure et des biens publics ; ses programmes publient des listes de projets soutenus. Ces ressources peuvent orienter les priorités : une équipe financée peut travailler plus tôt ou plus longtemps sur un sujet que des travaux sans financement.
Il s’agit d’un pouvoir d’influence indirect, parfois qualifié de « soft power ». Il ne faut pas l’édulcorer : la capacité de financer, réunir des équipes et donner de la visibilité compte. Mais il ne faut pas la confondre avec le contrôle du protocole. Une subvention n’oblige pas les opérateurs à adopter un changement ; les clients sont développés par plusieurs équipes, et les utilisateurs peuvent refuser une mise à niveau ou soutenir une scission.
SunLibCrypto · pièce examinéePièce 04 — L’argent peut orienter sans commander
La Fondation dispose de programmes de financement et de soutien à des projets de l’écosystème, et elle finance une partie du travail lié à Ethereum.
Ils ne mesurent pas à eux seuls la part de recherche ou de code qui dépend de ces fonds, ni que la Fondation puisse faire adopter une règle contre le refus des participants.
6. RPC, stablecoins et staking : les points de passage du pouvoir économique
Les fournisseurs RPC : un accès pratique peut devenir un goulot d’étranglement
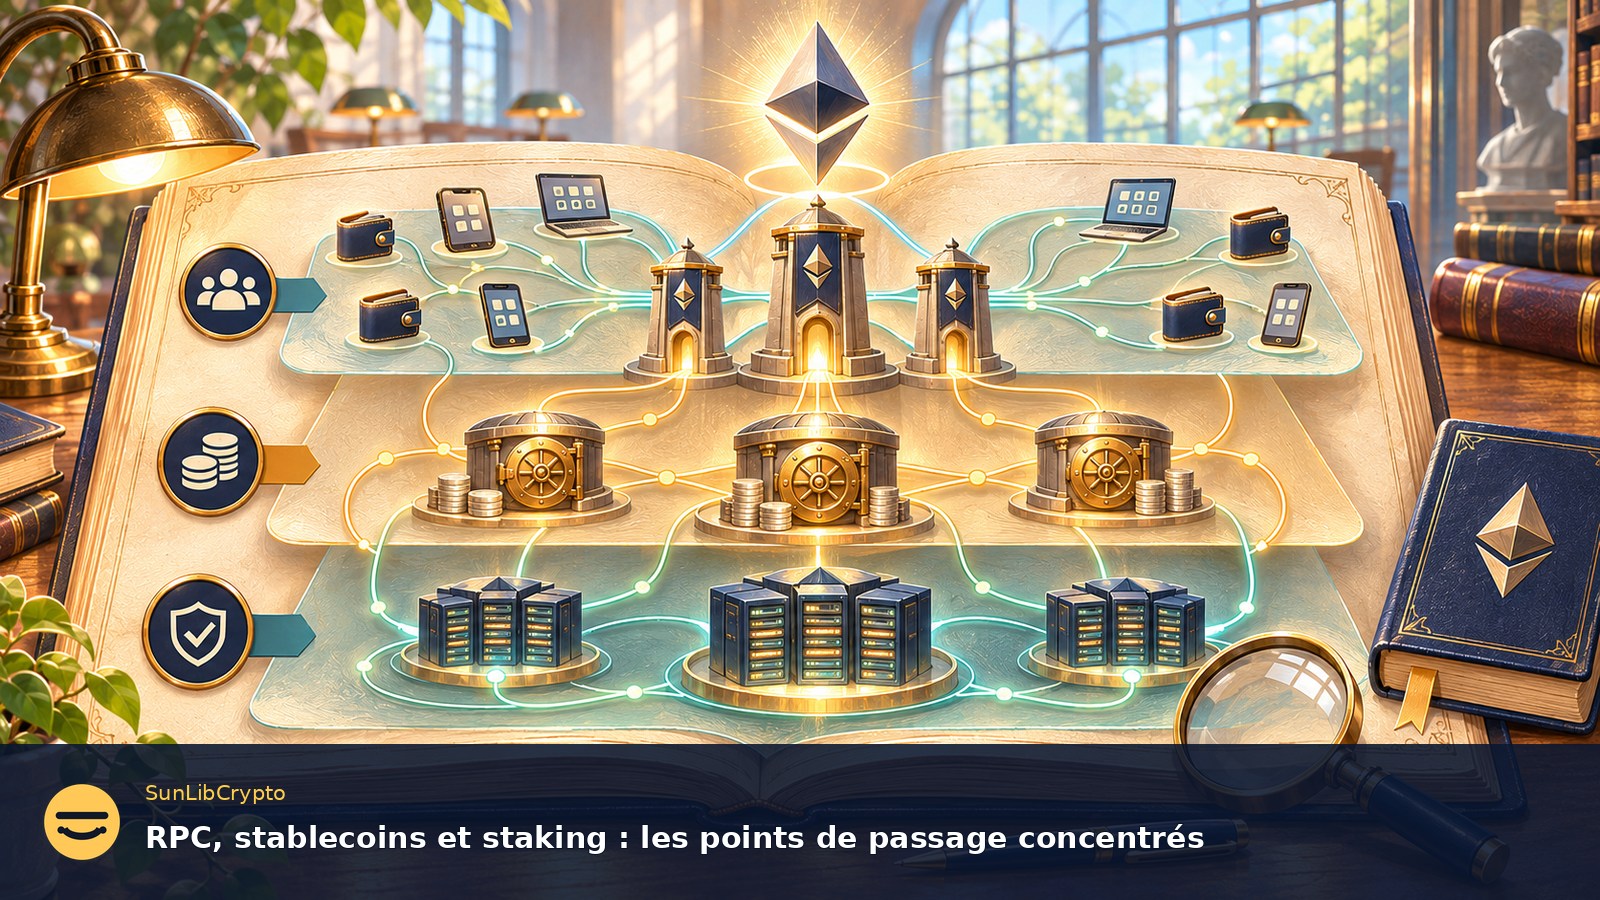
Un portefeuille ne lit pas toujours Ethereum via un nœud personnel. Dans sa configuration par défaut, MetaMask utilise Infura comme fournisseur RPC distant ; d’autres fournisseurs, comme Alchemy, proposent également des interfaces JSON-RPC pour lire l’état du réseau et envoyer des requêtes. Un fournisseur peut donc peser sur la disponibilité, la confidentialité des requêtes ou la version de chaîne présentée à ses clients. L’utilisateur peut toutefois choisir un autre RPC ou exploiter son propre nœud.
Ce pouvoir est important pour l’expérience d’accès et la visibilité de l’état du réseau, mais il ne signifie pas qu’un RPC valide les blocs à la place du consensus Ethereum. Un portefeuille qui change de fournisseur n’altère pas la règle de consensus ; il change la porte par laquelle son utilisateur consulte ou utilise le réseau.
Les émetteurs de stablecoins : une reconnaissance peut compter davantage que le code
À l’approche du Merge de septembre 2022, Circle a annoncé qu’il ne prendrait en charge que la chaîne Ethereum en preuve d’enjeu pour l’USDC ; Tether a annoncé la même orientation pour l’USDT. C’était un choix de politique commerciale d’émetteurs centralisés. Dans l’hypothèse d’une scission, reconnaître une seule branche pour l’émission et le remboursement peut concentrer la liquidité et l’utilité économique sur cette branche. Pour l’USDC, Circle précise dans sa documentation USDC v2.2 que seule la version de la chaîne PoS bénéficie de l’émission native et du remboursement 1:1.
Ce choix n’a pas supprimé techniquement la branche Ethereum PoW ; il a contribué à définir où les détenteurs pouvaient prétendre à un remboursement auprès de l’émetteur. Le pouvoir de l’émetteur porte donc sur son passif et sur la valeur de son jeton, pas sur la validité mathématique des blocs du protocole.
Le staking liquide : concentration des dépôts, opérateurs et clés ne sont pas la même chose
Les pools de staking et les jetons de staking liquide abaissent le seuil d’accès et permettent de mobiliser des montants inférieurs aux 32 ETH nécessaires pour lancer seul un validateur classique. Ils peuvent aussi concentrer une part importante des dépôts chez quelques marques ou protocoles. Cette concentration soulève des questions de gouvernance, de sélection des opérateurs et de résilience. Il faut cependant distinguer la marque qui agrège les dépôts des opérateurs indépendants qui peuvent exploiter les validateurs : une concentration de dépôts n’est pas automatiquement une concentration identique du contrôle des clés ou des machines.
SunLibCrypto · pièce examinéePièce 05 — Des dépendances concentrées autour d’un protocole ouvert
Des portefeuilles utilisent des RPC par défaut ; des émetteurs ont choisi une branche reconnue après le Merge ; les pools de staking peuvent concentrer les dépôts et le choix des opérateurs.
Ces services ne sont pas le protocole lui-même. La concentration d’un fournisseur ou d’une marque ne prouve pas à elle seule la maîtrise de tous les validateurs, clients ou utilisateurs.
7. MEV-Boost et OFAC : la censure peut apparaître avant le consensus
Après le passage à la preuve d’enjeu, des validateurs ont utilisé MEV-Boost pour confier la construction de blocs à des builders et relays. En octobre 2022, Flashbots rapportait qu’environ 70 % des nouveaux blocs étaient alors issus de relais qui n’incluaient pas les transactions interagissant avec des adresses sanctionnées par l’OFAC. Ce chiffre est un instantané publié par Flashbots, acteur directement impliqué dans l’écosystème MEV — et non une mesure intemporelle ou une preuve que 70 % de toutes les transactions étaient censurées.
Il révèle néanmoins un risque réel : même si le protocole ne bannit pas lui-même une adresse, les intermédiaires qui construisent ou transmettent des blocs peuvent choisir de ne pas inclure certaines transactions. Le validateur choisit un relais, et ce choix peut favoriser une politique de conformité ou de censure. Le phénomène relève d’une couche de construction des blocs et de l’organisation du marché MEV ; il ne faut pas le présenter comme une règle codée dans le consensus Ethereum.
Il mesurait, pour une période précise en octobre 2022, la part des nouveaux blocs issus de relais classés par Flashbots comme n’incluant pas certaines transactions liées à des adresses OFAC. Il ne signifie ni que chaque transaction sanctionnée était durablement bloquée, ni que 70 % des validateurs appliquaient une règle de consensus de censure. La mesure dépend de la définition du relais et de la période retenue.
La preuve d’enjeu n’a donc pas supprimé le risque de censure. Elle a déplacé une partie du débat vers les choix des opérateurs de validateurs, des constructeurs et des relais. Diversifier clients et chemins de construction améliore la résilience, mais ne garantit pas qu’aucun intermédiaire ne puisse imposer un filtre à ses propres utilisateurs.
8. Le Merge : changement technique majeur, expérience de gouvernance
Le 15 septembre 2022, Ethereum a achevé le Merge : la couche d’exécution historique a commencé à utiliser la chaîne Beacon en preuve d’enjeu pour son consensus. Ce changement ne consistait pas à créer une nouvelle chaîne transactionnelle indépendante ni à effacer l’historique ; il a remplacé le mécanisme de consensus de production des blocs.
La préparation et le déploiement ont exigé des clients coordonnés, des mises à jour côté opérateurs, et des décisions d’applications et de services. Le résultat montre la capacité de coordination d’un écosystème technique complexe. La chaîne alternative Ethereum PoW a aussi démontré qu’une bifurcation pouvait être lancée, tandis que les choix des émetteurs de stablecoins ont pesé sur son utilité économique. Le Merge est ainsi un cas d’école de gouvernance par adoption, dépendances et coordination, plutôt qu’un vote unique.
9. Alors, qui décide vraiment ?
Les développeurs de clients déterminent les propositions concrètes qu’ils codent et sont prêts à maintenir. Les appels All Core Developers coordonnent les équipes et structurent les mises à niveau. Les opérateurs de nœuds et validateurs choisissent les versions qu’ils exécutent. Les applications, fournisseurs RPC, plateformes, émetteurs de stablecoins et détenteurs de capitaux influencent l’accès, la liquidité et les coûts d’une décision. Les utilisateurs donnent finalement de la valeur à une branche en s’en servant — ou en la quittant.
Il n’existe donc pas un seul « peuple Ethereum » doté d’un bulletin de vote égal pour chacun. Le processus est ouvert à de nombreux participants mais l’influence est inégale, et le contrôle technique, économique et social ne se superpose pas exactement. Les épisodes de la bombe de difficulté, de la DAO, du Merge et des relais MEV montrent quatre formes différentes de contrainte ou d’influence.
Ethereum est décentralisé dans le sens où aucun acteur ne peut simplement ordonner à tous les autres d’exécuter une règle. Il reste vulnérable à des concentrations de compétences, de financement, d’accès, de liquidité et de construction de blocs. La question utile n’est donc pas « Ethereum est-il décentralisé, oui ou non ? », mais : qui peut bloquer, orienter ou rendre coûteuse chaque décision précise — et quels participants peuvent réellement choisir une autre voie ?
Sources et documents consultés
Sources primaires ou documentation du projet consultées le 7 novembre 2026. Les déclarations commerciales sont attribuées à leurs auteurs ; les données historiques ne sont pas présentées comme des mesures actuelles.
- Ethereum Foundation, « Ethereum: Now Going Public », 23 janvier 2014.
- Ethereum Foundation, annonce de la vente initiale d’ether, 22 juillet 2014.
- Ethereum Foundation, lancement de Frontier, 30 juillet 2015.
- ethereum.org, Gouvernance d’Ethereum.
- ethereum.org, processus des EIP.
- Dépôt public ethereum/pm : agendas, comptes rendus et appels All Core Developers.
- EIP-649, report de la bombe de difficulté. · EIP-1234. · EIP-5133.
- Ethereum Foundation, alerte sur la vulnérabilité de la DAO, 17 juin 2016.
- Ethereum Foundation, « Hard Fork Completed », 20 juillet 2016.
- Ethereum Foundation, présentation et rôle de soutien à l’écosystème. · Ecosystem Support Program, projets financés.
- Consensys, Infura comme fournisseur RPC par défaut de MetaMask et alternatives possibles. · Alchemy, API RPC Ethereum.
- Circle, politique de prise en charge d’USDC autour du Merge, 2022. · Circle, USDC v2.2 et reconnaissance de la chaîne PoS. · Tether, soutien à la chaîne PoS, 9 août 2022.
- ethereum.org, pools et staking liquide : risques de centralisation et de contrepartie. · ethereum.org, preuve d’enjeu et preuve de travail.
- Flashbots, rapport de transparence d’octobre 2022 sur MEV-Boost et les relais compatibles OFAC.
- ethereum.org, le Merge, exécuté le 15 septembre 2022. · Chronologie des forks.
Dossier éditorial SunLibCrypto. Les schémas et illustrations sont des reconstitutions visuelles, pas des photographies ni des preuves. Cette enquête analyse la gouvernance et les infrastructures d’Ethereum ; elle ne constitue pas un conseil financier.