
Le 21 novembre 2025, une transaction de délégation malformée a révélé un défaut dans les logiciels Cardano. Pendant environ quatorze heures, deux historiques de blocs ont coexisté. Les blocs continuaient d’être produits, mais les plateformes d’échange ont suspendu par précaution les dépôts et retraits d’ADA. Les opérateurs ont finalement convergé vers une chaîne après avoir mis à jour leurs nœuds.
Un an plus tard, Cardano peut montrer une constitution ratifiée, des décisions de trésorerie votées sur la chaîne et des projets techniques comme Hydra et Leios. Mais le contraste avec l’usage DeFi reste frappant : au 9 novembre 2026, DefiLlama estimait la valeur verrouillée dans les protocoles suivis à environ 50,25 millions de dollars. Le même jour, CoinGecko évaluait la capitalisation boursière d’ADA à près de 6,58 milliards de dollars — environ 131 fois ce montant — tandis que le volume DEX quotidien suivi par DefiLlama avoisinait 931 000 dollars.
Cette comparaison donne un ordre de grandeur, pas un ratio de valorisation : une capitalisation boursière théorique et la valeur déposée dans des protocoles ne mesurent pas la même chose. Elle pose néanmoins la question centrale du dossier : Cardano a construit des règles de gouvernance sophistiquées et mobilisé des ressources importantes, mais quels services attirent aujourd’hui des utilisateurs et des capitaux sur le réseau ?
1. Cardano en 2026 : une gouvernance avancée, une activité à mesurer
 SunLibCrypto
Cardano est une blockchain de couche 1 dont l’actif natif, ADA, sert aux frais, au staking et à la participation aux processus de gouvernance. Le réseau fonctionne selon un mécanisme de preuve d’enjeu de la famille Ouroboros. Il ne s’agit pas d’un jeton déployé sur Ethereum ou Solana : Cardano possède ses propres règles de registre, ses propres nœuds et ses propres opérateurs de pools.
Les données agrégées par DefiLlama le 9 novembre 2026 donnent un repère, pas un verdict définitif :
| Indicateur suivi par DefiLlama | Valeur au 9 novembre 2026 | Ce que la donnée mesure |
|---|---|---|
| Valeur verrouillée dans la DeFi | environ 50,25 M$ | Valeur estimée des actifs déposés dans les protocoles suivis |
| Capitalisation des stablecoins sur Cardano | environ 61,49 M$ | Valeur des stablecoins identifiés par l’agrégateur |
| Volume DEX sur 24 heures | environ 931 000 $ | Activité déclarée sur les échanges décentralisés suivis |
| Transactions sur 24 heures | environ 54 126 | Transactions recensées par le tableau de bord |
| Adresses actives sur 24 heures | environ 12 525 | Adresses actives, pas personnes identifiées |
Ces chiffres changent avec les cours, les méthodes de classement et les protocoles ajoutés à l’agrégateur. Une adresse n’est pas nécessairement une personne ; une même personne peut utiliser plusieurs adresses, et une adresse peut représenter un service. La valeur verrouillée n’est ni le nombre d’utilisateurs ni le volume de paiements du réseau. Les métriques servent à décrire un instantané, pas à mesurer toutes les formes d’usage.
La promesse de Cardano ne se limite pas à la vitesse. Elle inclut la prévisibilité des transactions, le staking sans dépossession des ADA, une gouvernance intégrée et une évolution technique par étapes. La vraie question est de savoir si ces qualités se traduisent en services utilisés régulièrement, et si l’organisation communautaire peut financer et coordonner cette évolution sans concentrer le pouvoir entre quelques grands détenteurs ou opérateurs.
2. Trois organisations, une chaîne : comment Cardano a été lancé
 SunLibCrypto
Le projet Cardano commence en 2015. La chronologie officielle cite Charles Hoskinson et Jeremy Wood parmi ses initiateurs ; le mainnet est lancé en septembre 2017. Le nom Cardano rend hommage au médecin et mathématicien italien Gerolamo Cardano. Le jeton ADA porte le prénom d’Ada Lovelace, pionnière de l’informatique.
Au lancement, trois organisations ont des responsabilités distinctes. Input Output, alors connue sous le nom IOHK et aujourd’hui IOG, construit une partie importante du logiciel et conduit la recherche technique. EMURGO porte des activités commerciales et d’adoption. La Cardano Foundation, organisation suisse à but non lucratif, soutient l’écosystème, la promotion et certains aspects de sa gouvernance. Ces organisations ont joué des rôles majeurs, mais aucune ne constitue à elle seule le protocole : les règles appliquées par le réseau dépendent aussi du code utilisé par les opérateurs, des détenteurs de stake, des développeurs et des décisions inscrites sur la chaîne.
Le développement est raconté par « ères » : Byron pour la première version du registre, Shelley pour la délégation et les pools, Goguen pour les contrats intelligents, Basho pour les travaux d’échelle et Voltaire pour la gouvernance. Ces noms décrivent une feuille de route et des familles de mises à niveau ; ils ne signifient pas que chaque objectif d’une ère a été entièrement atteint le jour où son nom apparaît.
Cardano a souvent mis en avant son approche « recherche d’abord ». Le protocole Ouroboros a été décrit dans des travaux scientifiques évalués par des pairs, notamment à la conférence de cryptographie Crypto 2017. C’est un élément distinctif de son histoire, mais la portée du fait doit rester précise : un article évalué par les pairs ne valide pas automatiquement chaque version du logiciel, chaque paramètre du réseau, chaque application construite sur Cardano ou chaque décision de gouvernance.
La distribution initiale d’ADA est documentée dans les informations de genèse du projet. Une vente préalable a eu lieu entre 2015 et 2017, et une part de l’offre a été attribuée aux organisations fondatrices. L’offre maximale a été définie dès le départ. Ces éléments comptent lorsqu’on parle de décentralisation : l’absence d’un émetteur qui peut imprimer des jetons sans limite ne dit pas, à elle seule, comment les unités déjà créées sont réparties entre détenteurs.
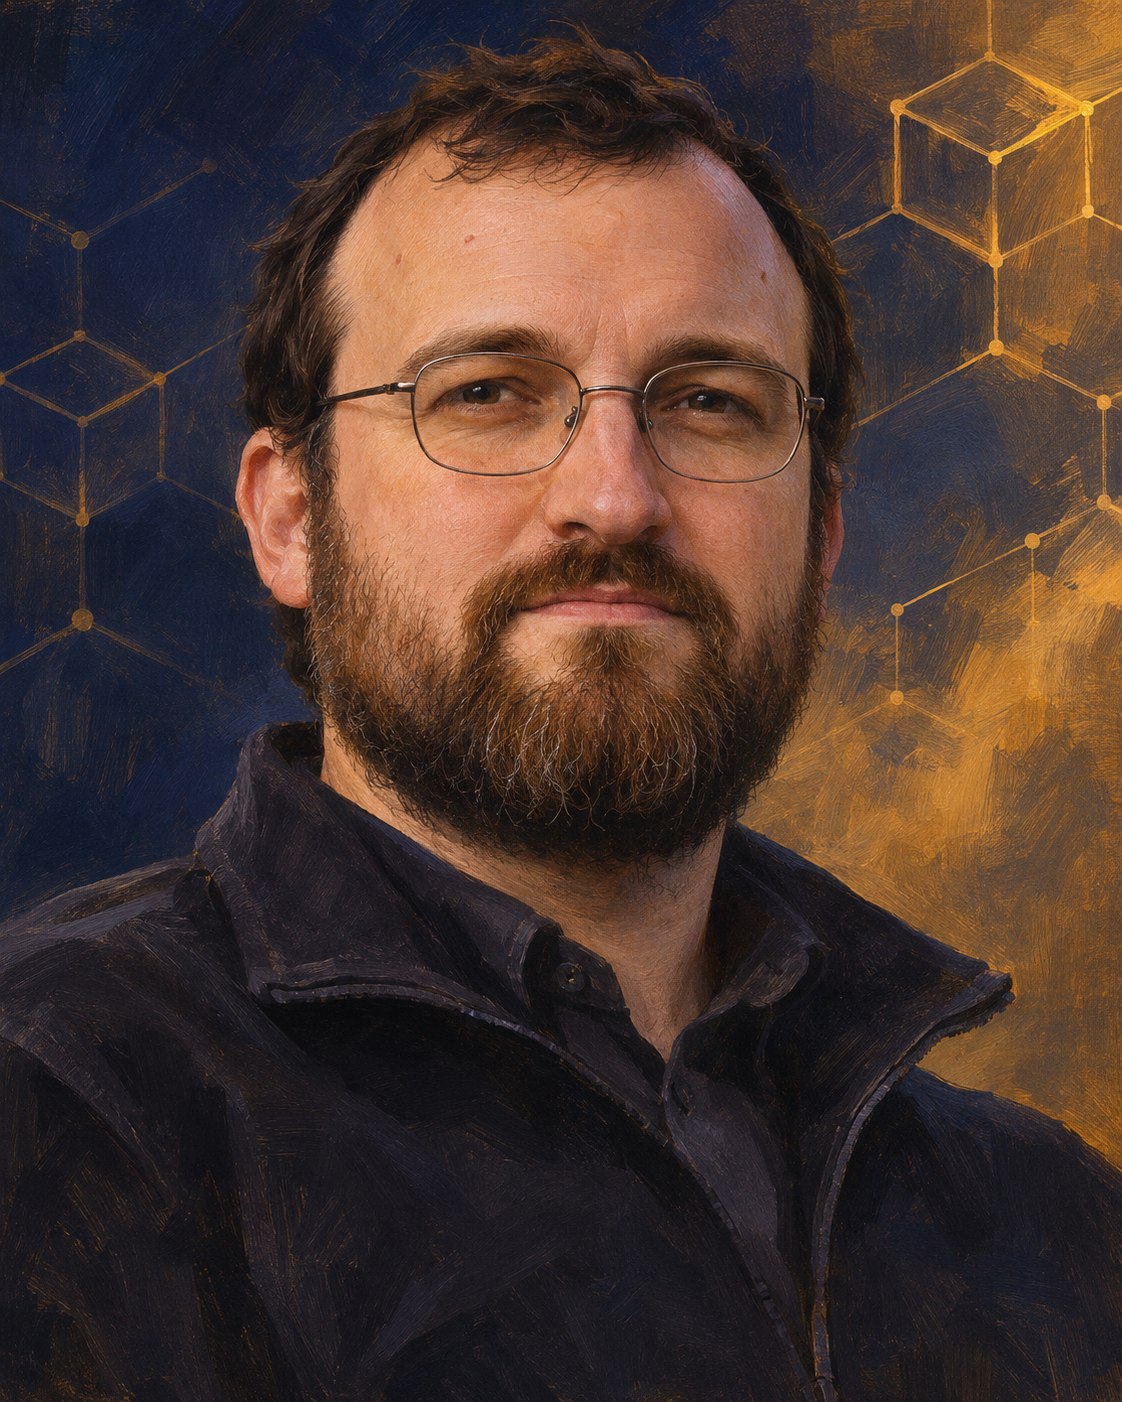
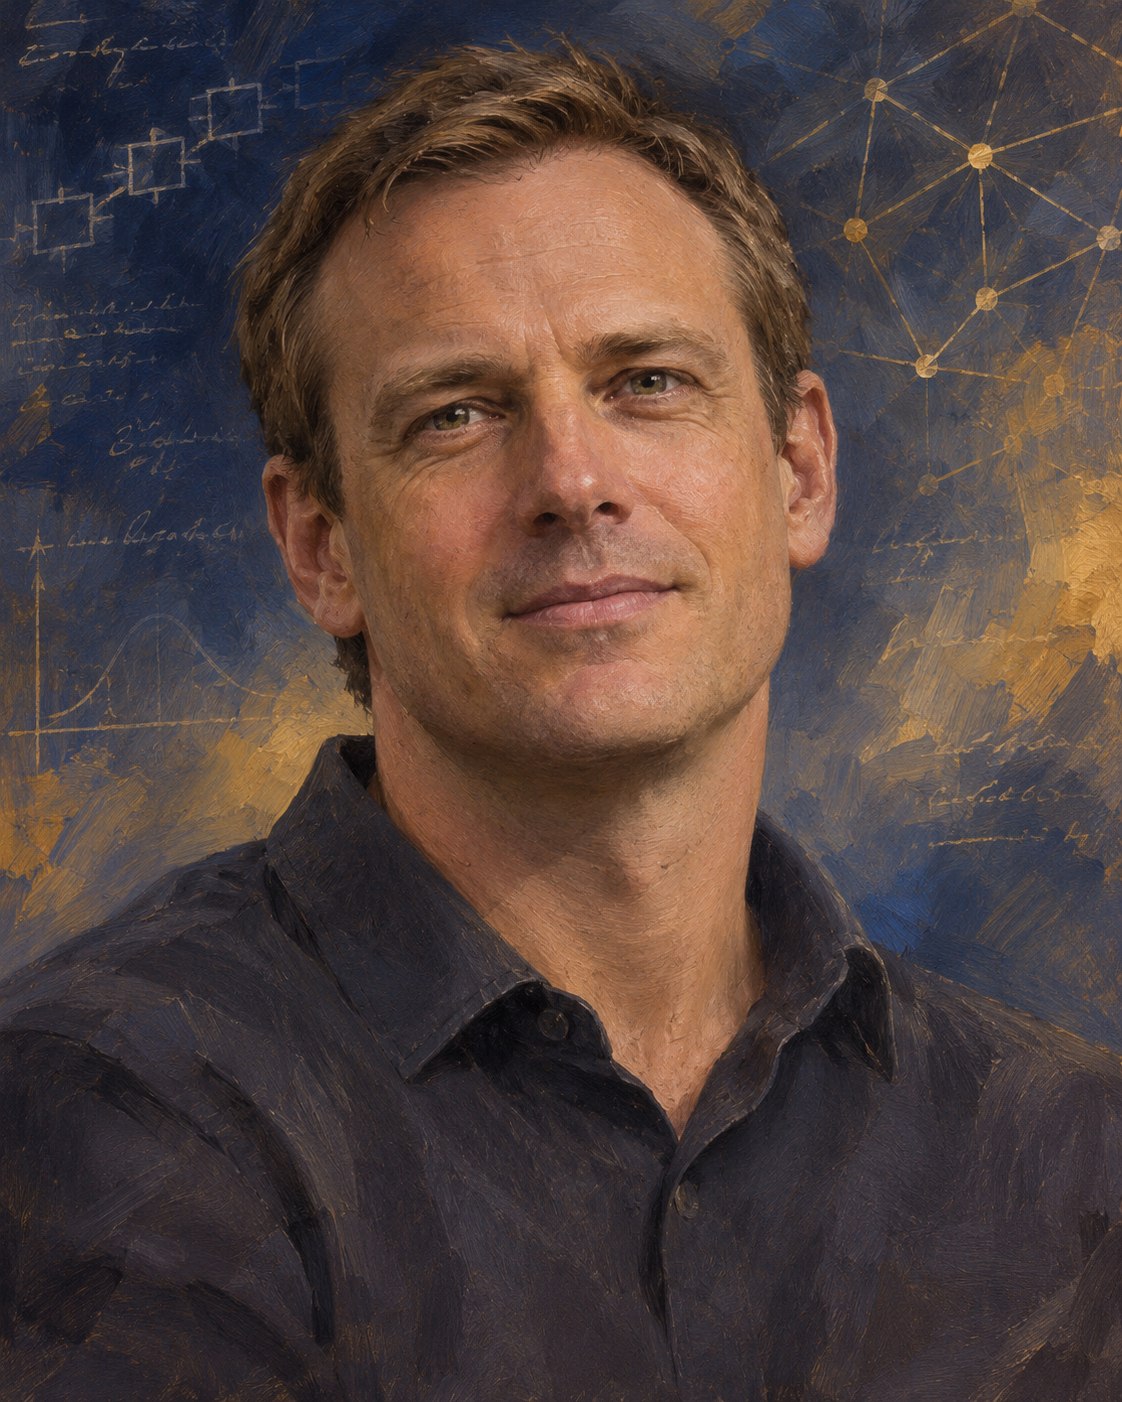
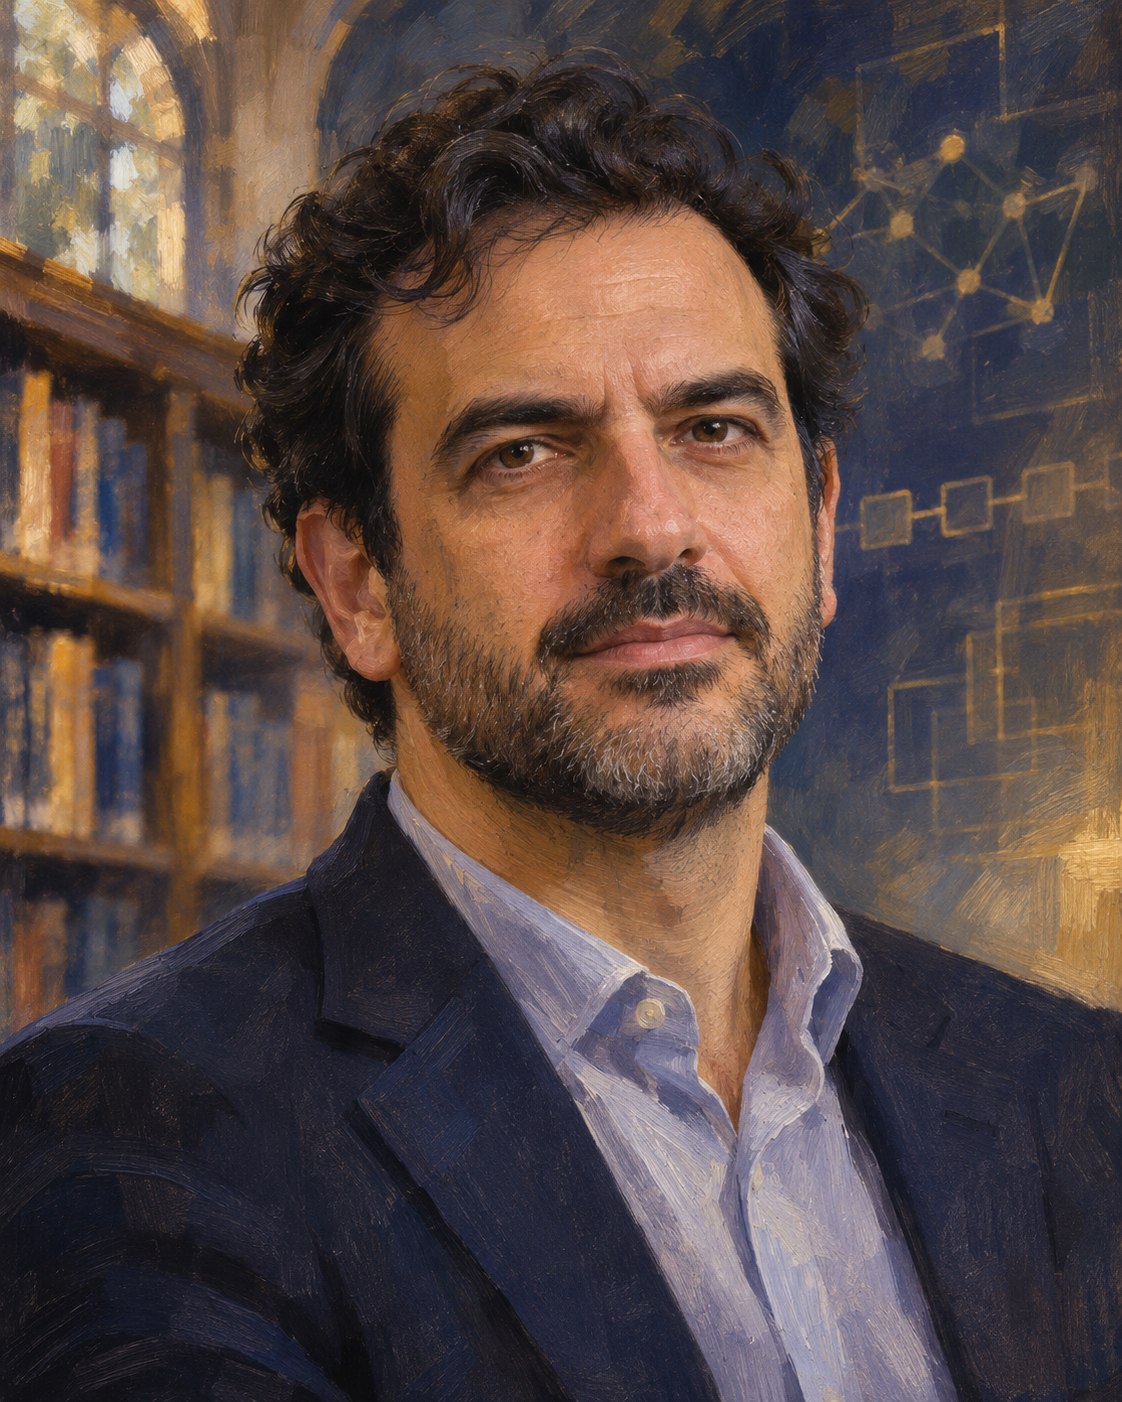
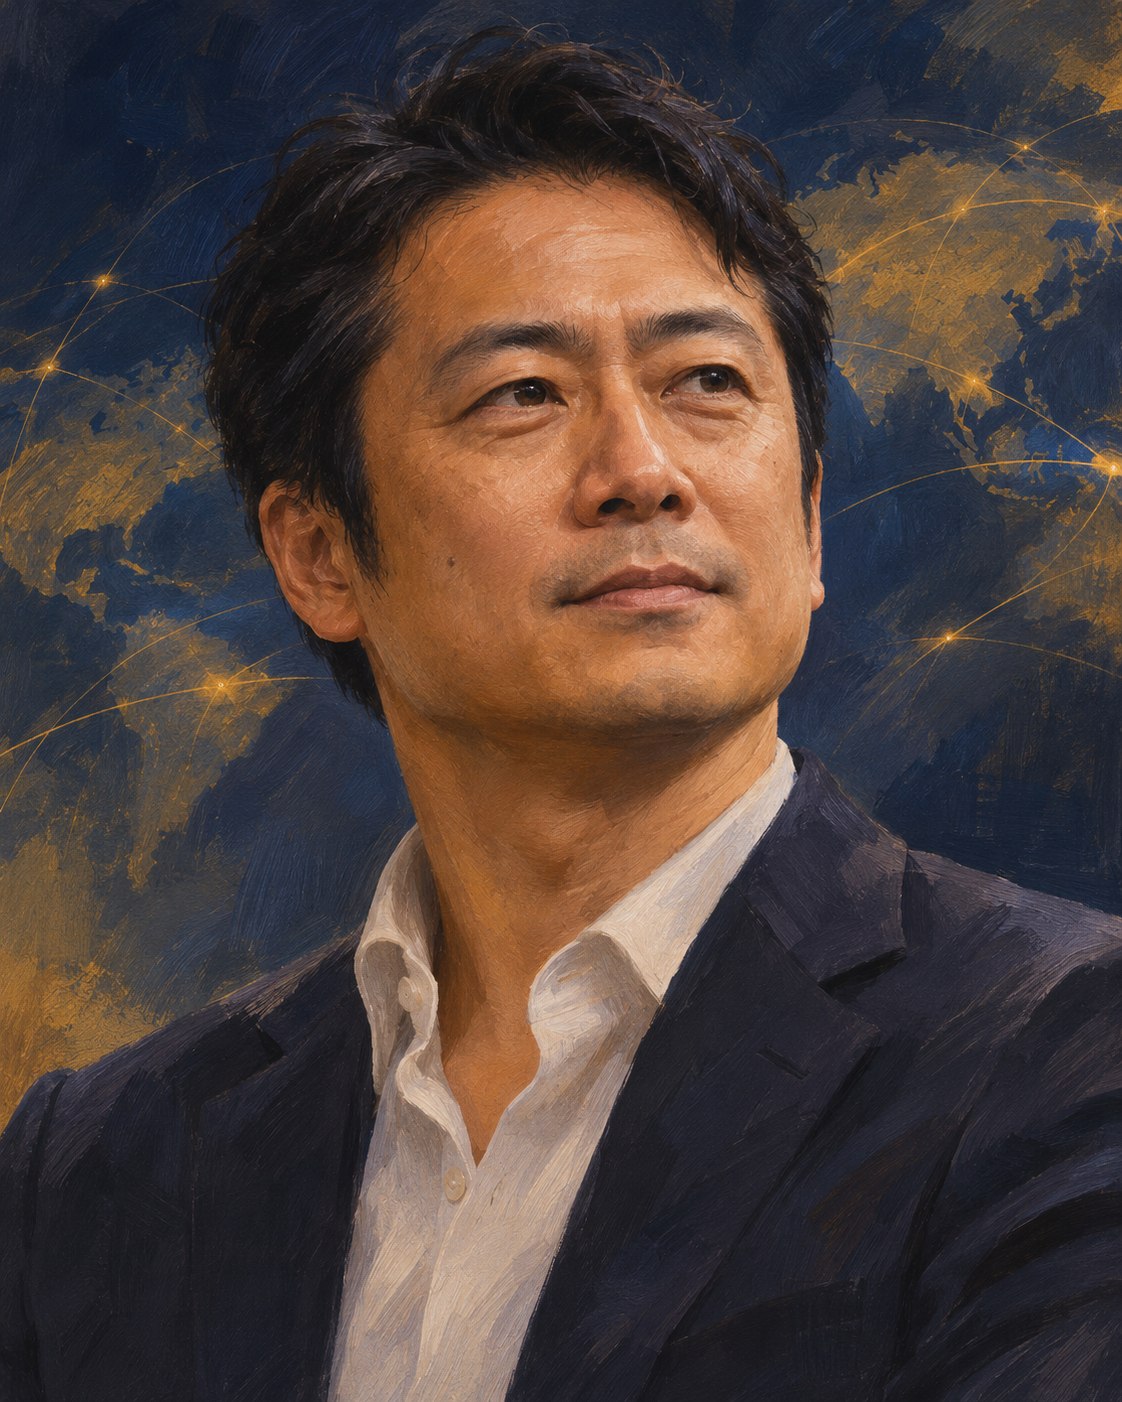
- Charles Hoskinson — co-initiateur et dirigeant historique d’IOG ; portrait éditorial clairement légendé comme illustration, pas comme photo documentaire.
- Jeremy Wood — co-initiateur et cofondateur d’IOG ; son rôle ne doit pas être effacé par la seule visibilité médiatique de Hoskinson.
- Aggelos Kiayias — chercheur en cryptographie et figure centrale des travaux sur Ouroboros ; distinguer son rôle de chercheur de la direction commerciale du projet.
- Ken Kodama — dirigeant d’EMURGO, l’une des organisations de lancement ; portrait présenté dans le cadre de ce rôle institutionnel.
Ce que les sources établissent : une histoire fondée sur plusieurs entités et sur un protocole conçu à partir de travaux de recherche.
Ce qu’elles ne prouvent pas : que la recherche académique élimine les bogues, que les organisations fondatrices n’ont plus d’influence ou que Cardano est gouverné de manière égale par chaque utilisateur.
3. Ouroboros, les pools et la partition de 2025
 SunLibCrypto
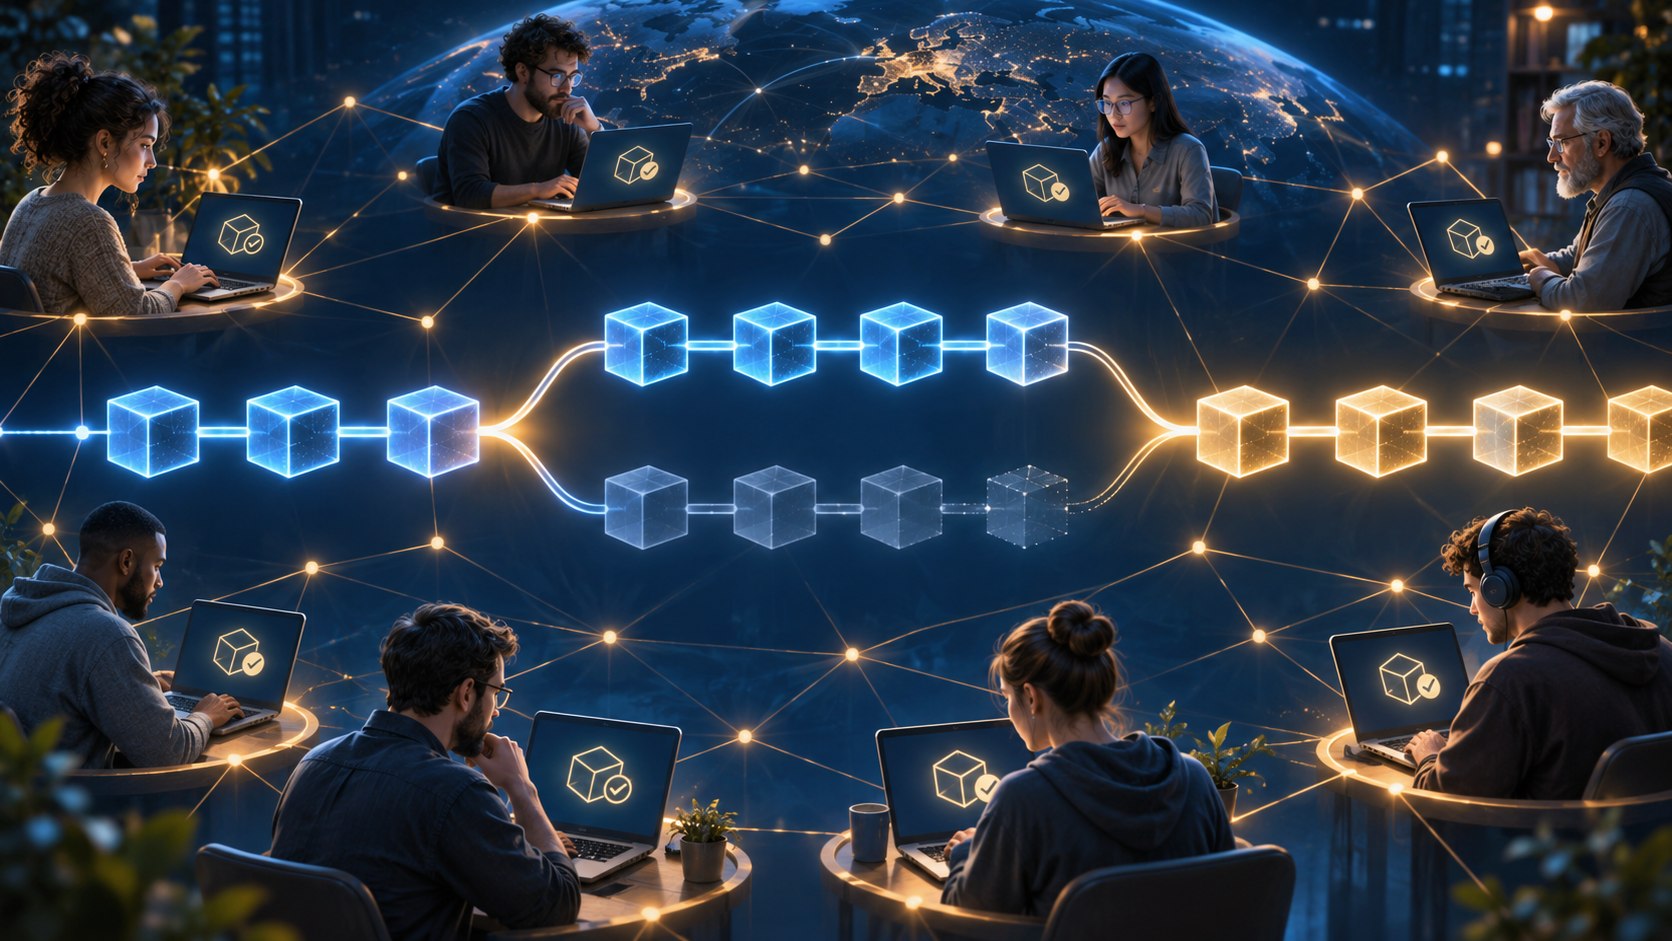
Ouroboros est la famille de protocoles de preuve d’enjeu utilisée par Cardano. Le réseau découpe le temps en slots d’une seconde et en époques de cinq jours, soit 432 000 slots par époque. Un pool est sélectionné aléatoirement pour produire un bloc dans certains slots ; plus son stake est élevé, plus sa probabilité d’être sélectionné augmente. En moyenne, le réseau s’attend à un bloc toutes les vingt secondes, même si l’intervalle réel varie.
Les détenteurs d’ADA peuvent déléguer leur stake à un pool tout en conservant la possibilité de dépenser leurs jetons. Ils ne remettent pas les ADA à l’opérateur. Le pool, lui, doit maintenir ses nœuds en ligne et faire circuler les blocs. Les récompenses dépendent de la quantité de stake, de la performance du pool, de ses coûts et des paramètres monétaires du protocole.
Les données de Cardanoscan consultées le 10 novembre 2026 indiquent environ 2 883 pools, près de 21,5 milliards d’ADA en stake actif — soit autour de 55 % de l’offre en circulation affichée — et environ 1,3 million de délégants selon la métrique du site. Son tableau indique aussi un coefficient de Nakamoto de 14, défini comme le nombre d’opérateurs de pools qui réuniraient la moitié du stake actif. Ce calcul dépend de la définition et de l’étiquetage de l’explorateur : un opérateur peut gérer plusieurs pools, et les détenteurs qui délèguent ne sont pas nécessairement indépendants les uns des autres.
La vulnérabilité de novembre 2025 donne à ces mécanismes une dimension concrète. Selon le rapport d’incident d’Intersect, une transaction de délégation malformée a exploité un bogue de désérialisation dans une bibliothèque logicielle. Certaines versions de nœuds l’ont acceptée, d’autres l’ont rejetée. Les deux groupes ont alors suivi des historiques différents. La production de blocs n’a pas cessé, mais les confirmations et les données affichées ont été perturbées ; les plateformes d’échange ont suspendu temporairement dépôts et retraits par précaution. Les opérateurs et les équipes ont diffusé des versions corrigées, et la chaîne saine a fini par redevenir majoritaire, environ 14 à 14,5 heures après le début de l’incident. Les rapports disponibles ne font état d’aucun fonds utilisateur volé.
Cet épisode ne démontre ni que « Cardano s’est arrêté » ni que le réseau est immunisé contre les défauts logiciels. Il montre que la chaîne a continué à produire des blocs pendant une partition et que les opérateurs ont convergé après une réponse coordonnée. Il révèle aussi une dépendance importante : la compatibilité des implémentations, la vitesse de diffusion d’un correctif et la coordination des pools peuvent décider quel historique devient canonique. La résilience du consensus ne remplace pas la qualité du code.
4. eUTXO, frais et vitesse : la prévisibilité a un prix de conception
 SunLibCrypto
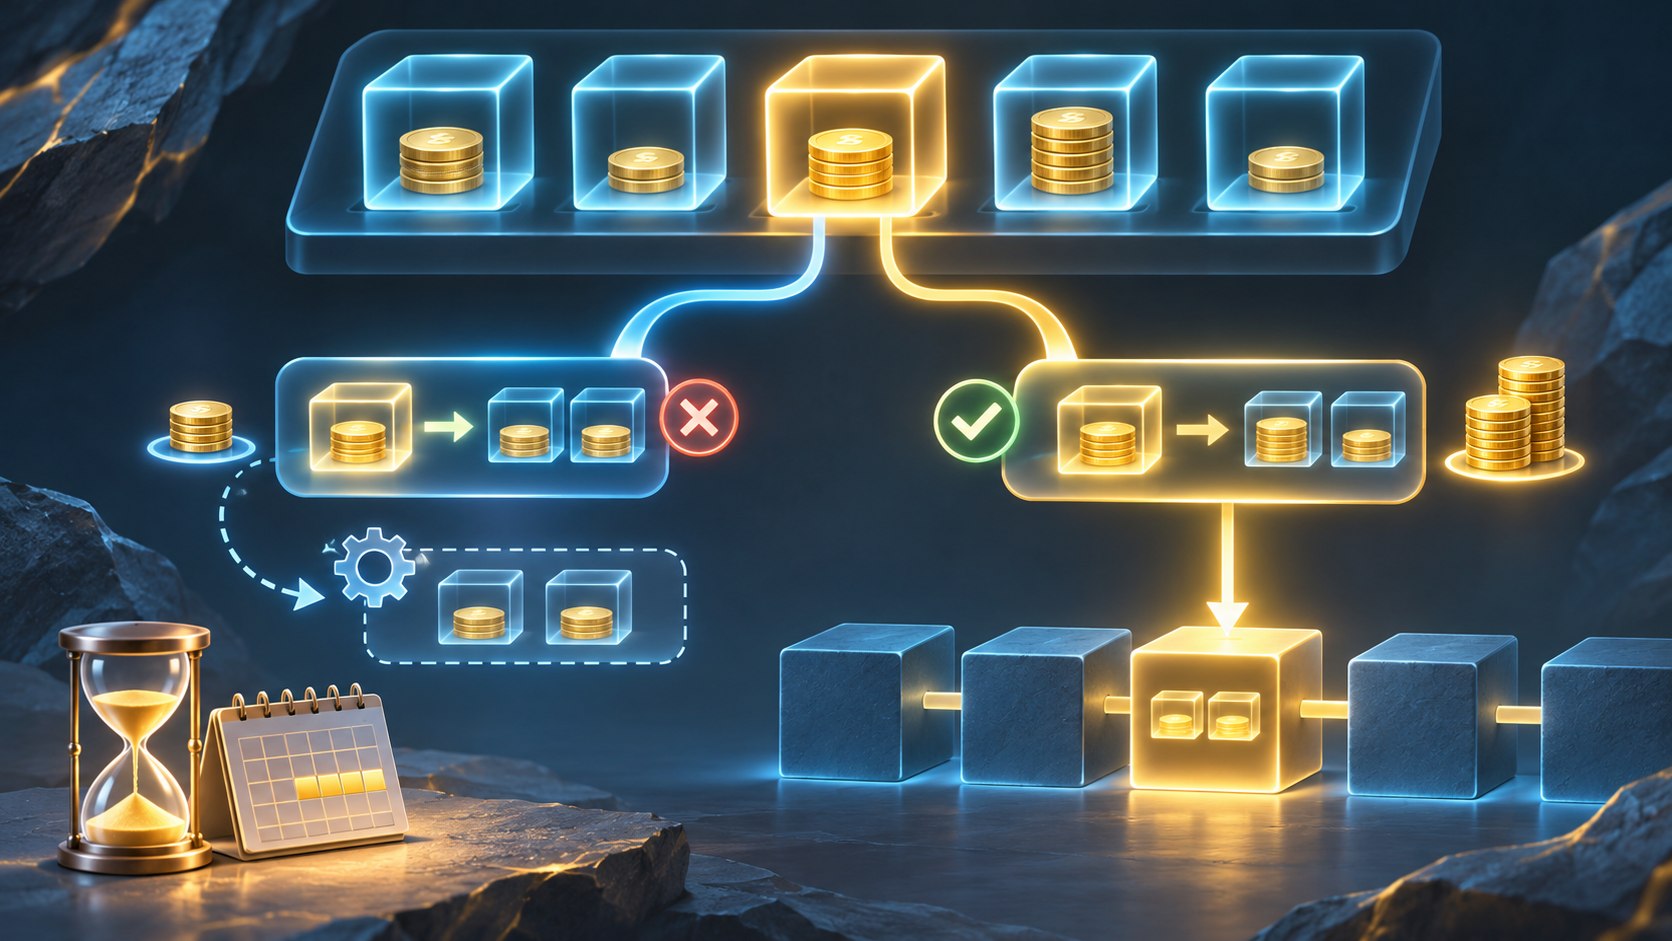
En bref : Cardano rend certains coûts et résultats plus prévisibles, mais une transaction concurrente sur la même donnée peut échouer et devoir être recommencée. La conception des applications compte autant que la capacité brute du réseau.
Cardano utilise un modèle de registre appelé eUTXO, pour « extended unspent transaction output ». Une transaction consomme des sorties disponibles et en crée de nouvelles ; les contrats intelligents ajoutent des conditions qui doivent être vérifiées. La validité d’une transaction peut en grande partie être calculée hors chaîne à partir de ses entrées et de ses paramètres. Cette structure permet de prévoir le résultat et le coût avant la soumission.
Une transaction construite avec les mêmes entrées et paramètres donne un résultat déterministe. Les frais ne montent pas selon une enchère globale de gas comme sur certains réseaux à compte. Le tarif de base dépend de la taille de la transaction ; les scripts et les données peuvent augmenter le coût.
Cette prévisibilité ne signifie pas que toutes les opérations sont bon marché ou sans concurrence. Si deux transactions veulent consommer la même sortie, une seule peut réussir ; l’autre doit être reconstruite ou resoumise. Les applications qui partagent des données doivent parfois regrouper les opérations ou adapter leur contrat. C’est une contrainte de conception, dont l’effet dépend de l’application.
Le portail développeur consulté le 10 novembre 2026 donne pour un transfert simple un coût indicatif d’environ 0,17 à 0,20 ADA : le tarif de base annoncé est de 155 381 lovelaces, auxquels s’ajoutent 44 lovelaces par octet. Les scripts ajoutent des frais. Le coût en dollars varie avec le cours d’ADA ; un transfert simple ne se compare donc pas directement à un prêt ou à un échange complexe.
Le temps des blocs demande la même prudence. Un slot dure une seconde, mais un bloc est attendu en moyenne toutes les vingt secondes. Un slot n’est donc pas un bloc. La confiance dans une transaction augmente avec les confirmations ; le délai considéré comme suffisant dépend aussi des règles du service qui la reçoit.
Un chiffre de transactions par seconde n’est utile que si son périmètre est précisé : paiements, votes, transactions échouées, opérations regroupées ou trafic de test. Pour l’utilisateur, les questions concrètes sont le coût de son action, le délai de confirmation et le comportement de l’application lorsque plusieurs opérations modifient les mêmes données.
5. ADA : offre plafonnée, réserves finies et rendement non garanti
 SunLibCrypto
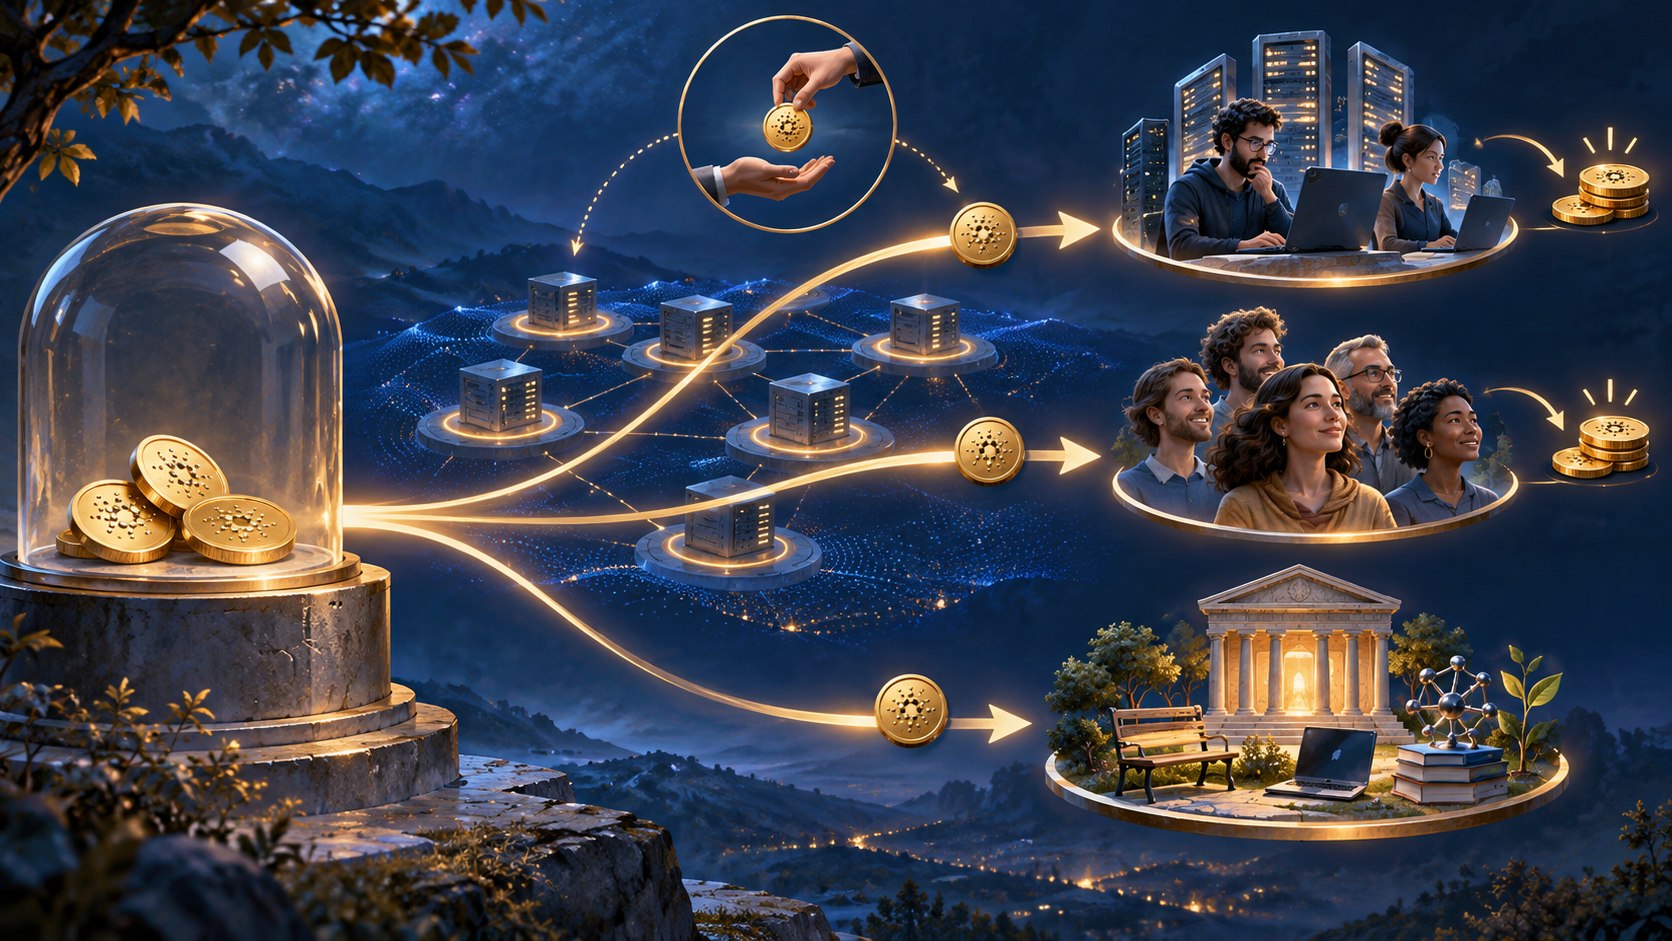
L’offre maximale d’ADA est fixée à 45 milliards. Dans l’instantané officiel de l’époque 662, commencé le 16 octobre 2026, Cardano affiche environ 36,81 milliards d’ADA en circulation, 1,38 milliard dans le trésor, 743,8 millions de récompenses non réclamées et 6,06 milliards dans les réserves. Le total calculé par le tableau est proche de 38,94 milliards, soit environ 86,5 % de l’offre maximale selon les catégories utilisées.
Ces catégories ne doivent pas être confondues. « En circulation », « offre totale », « réserves » et « trésor » correspondent à des définitions comptables différentes. Une réserve n’est pas un portefeuille d’entreprise qui peut être dépensé librement ; elle est relâchée progressivement par les règles du protocole. À chaque époque, les frais de transaction et une part de la réserve alimentent le pot de récompenses. Selon la documentation du trésor, 20 % de ce pot est affecté au trésor et le reste sert notamment aux récompenses des pools et de leurs délégants.
Les réserves sont finies. Leur rythme de distribution diminue à mesure que leur solde baisse, tandis que les frais dépendent du niveau d’usage. L’enjeu à long terme est donc de savoir si les frais et l’activité économique pourront contribuer davantage à la rémunération des opérateurs lorsque la part venant des réserves aura reculé. Ce n’est pas une échéance précise ni une prédiction de prix ; c’est une propriété de la politique monétaire.
La délégation reste liquide : les ADA délégués restent dépensables, et l’utilisateur peut modifier son choix de pool. Cela facilite la participation sans transférer la garde des fonds à un opérateur. Mais « staking » ne signifie pas rendement fixe. Les résultats varient selon la performance du pool, les frais qu’il facture, le niveau de stake, les récompenses disponibles et les paramètres du protocole. Les opérateurs supportent leurs propres coûts d’infrastructure et doivent attirer des délégants pour rendre leur activité viable.
Les barrières d’entrée ne sont pas nulles. La documentation recommande des serveurs fiables et une connectivité adaptée ; pour un grand pool, elle suggère deux relais ou davantage et donne comme repère de capacité réseau 5 Mbit/s plus 0,1 Mbit/s par pair en aval. Cardano ne prescrit pas une facture matérielle unique : les besoins diffèrent selon le nombre de pools, les relais et le service fourni. Le dépôt de création d’un pool et le pledge ne sont pas la même chose que le stake délégué ; le pledge peut rendre un pool plus attractif, mais la documentation précise qu’il n’est pas requis pour enregistrer un pool.
Ce que l’offre plafonnée établit : les règles limitent l’offre maximale et organisent la distribution progressive des réserves.
Ce qu’elle ne prouve pas : qu’ADA conservera sa valeur, que les récompenses actuelles dureront indéfiniment ou que l’offre est répartie de façon égalitaire.
6. Chang, Plomin et la constitution : la gouvernance est passée sur la chaîne
 SunLibCrypto
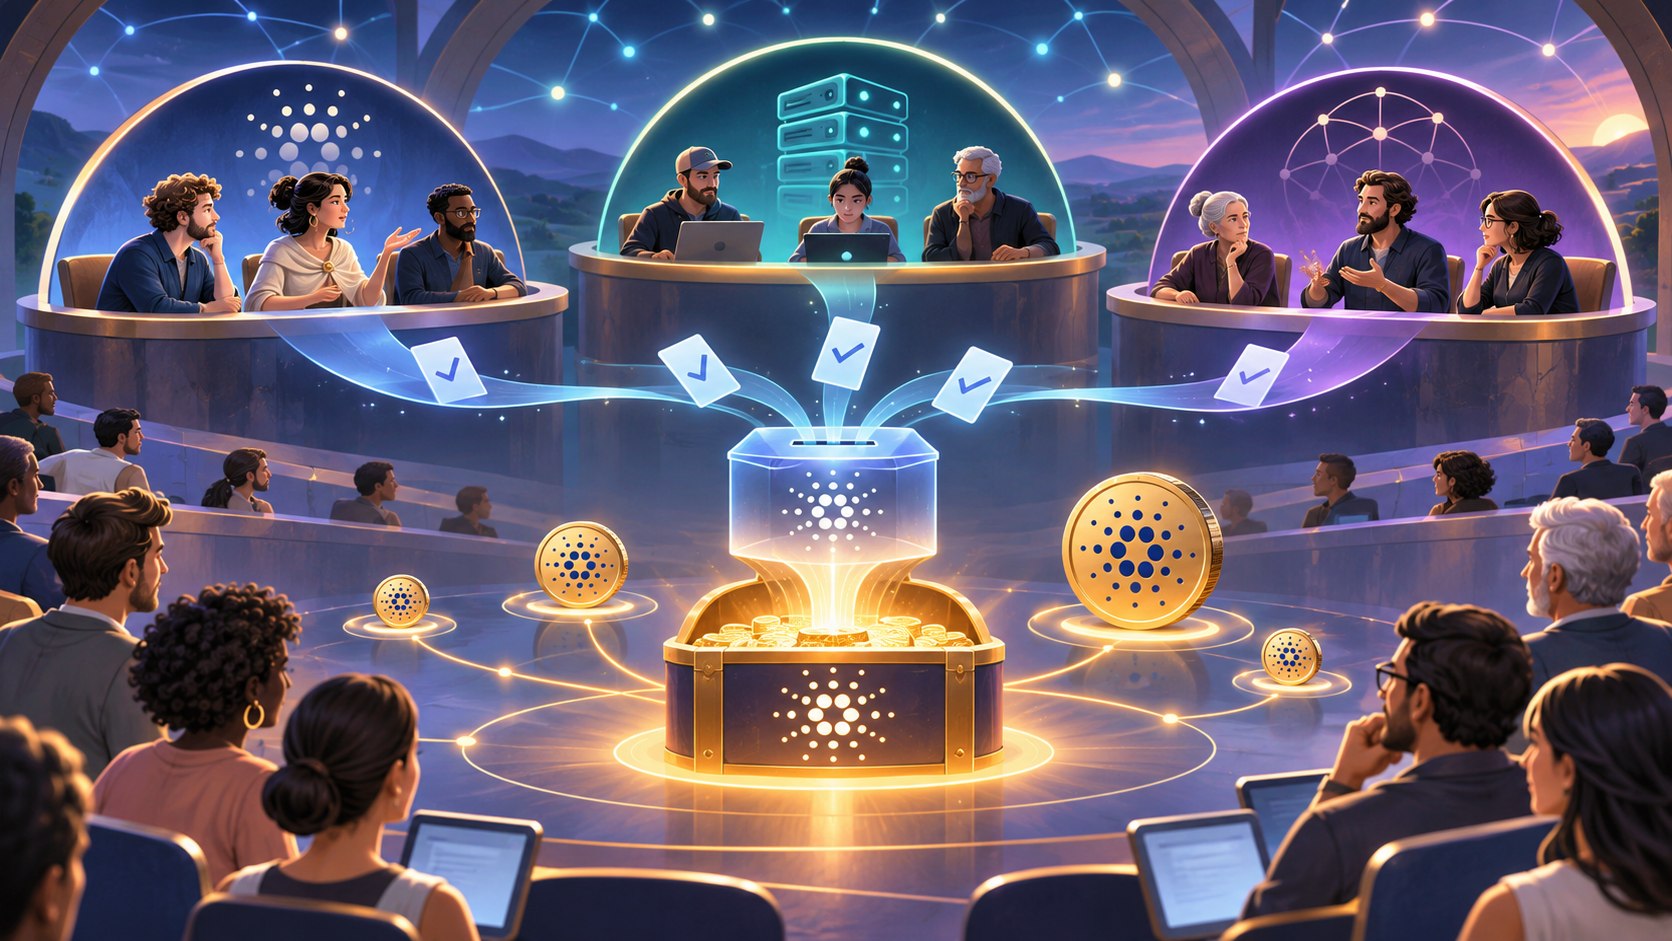
Cardano fonctionne désormais comme une sorte de république numérique : des représentants, des opérateurs de pools et un comité constitutionnel participent aux décisions. Mais le vote des détenteurs et des pools est pondéré par la quantité d’ADA associée à leur pouvoir de vote ; ce n’est pas « une personne, une voix ».
La gouvernance de Cardano a changé en deux étapes principales. Chang, activé en septembre 2024, a ouvert la période Conway et lancé les premiers mécanismes du CIP-1694. Plomin, activé le 29 janvier 2025, a permis les actions de gouvernance complètes et le rôle des représentants délégués, ou DReps. Les détenteurs d’ADA peuvent s’inscrire comme DRep ou déléguer leur pouvoir de vote à un représentant.
En pratique, les DReps représentent les détenteurs qui leur délèguent leur voix, les stake pool operators (SPO) votent pour certaines actions, et le Constitutional Committee vérifie leur conformité à la constitution. Les organes compétents et les seuils varient selon la décision : paramètres du protocole, hard fork, constitution, composition du comité ou retrait du trésor.
La constitution a été ratifiée sur la chaîne, puis mise à jour en janvier 2026, avec 79 % de soutien selon le résultat présenté par Cardano. Le 18 juillet 2026, van Rossem a fait passer le protocole à la version 11. Cardano le présente comme son premier hard fork ratifié intégralement par sa gouvernance on-chain. Le vote d’initiation a obtenu environ 77,6 % du stake DRep, 52,5 % du stake des pools et six voix sur sept au comité. Ces résultats montrent qu’une décision de mise à niveau a effectivement suivi le processus de gouvernance.
Le trésor rend l’expérience tangible. En août 2026, une demande de retrait de 120 millions d’ADA pour le programme Cardano Prime a été approuvée avec 80,1 % du stake DRep et six voix sur sept au comité, selon la page officielle « How Cardano Decides ».
Le vote autorise une dépense selon les règles ; il ne garantit pas les résultats. Qui fixe les objectifs, vérifie les livrables et mesure le retour des fonds ? Ces questions deviennent centrales lorsque la communauté engage des ressources de cette ampleur.
Un problème soumis en 2026 sous le numéro CPS-0033 analyse la concentration du pouvoir entre DReps et signale une baisse de son coefficient de Nakamoto sur les périodes étudiées. C’est une analyse communautaire, pas une règle adoptée ni une mesure officielle unique de toute la gouvernance. Elle rappelle qu’un système inscrit sur la chaîne peut rester exposé à la concentration des délégations.
La gouvernance de Cardano a donc franchi un seuil : des acteurs peuvent voter et le registre conserve les résultats. La question suivante porte sur la participation réelle, la concentration du stake, la qualité des propositions et le suivi des dépenses. « On-chain » décrit le lieu où la décision est inscrite ; cela ne garantit ni que tous les détenteurs participent, ni que les décisions soient incontestables.
7. Hydra, Leios et Dijkstra : ce qui est en test n’est pas encore le mainnet
 SunLibCrypto
Cardano explore plusieurs voies de montée en charge. Pour s’y retrouver, il faut séparer trois situations : Hydra traite des échanges dans des groupes dédiés, Leios est mesuré sur un testnet et Dijkstra reste en préproduction à la date de vérification. Aucun de ces statuts ne décrit à lui seul la capacité actuelle du mainnet.
Hydra est une solution de couche 2 fondée notamment sur des canaux d’état (state channels). Dans un Hydra Head, un groupe précis traite des transactions hors de la chaîne principale. L’ouverture, les dépôts et le règlement final passent toutefois par la couche 1.
Les échanges dans un Head peuvent être rapides et peu coûteux, mais ils dépendent de la coopération des participants. Si l’un d’eux disparaît ou refuse de signer, le Head peut se bloquer ; le règlement doit alors revenir à la couche 1 après la période prévue.
Une démonstration de jeu utilisant de nombreux Heads parallèles a atteint, selon les publications de l’écosystème, environ un million de transactions par seconde en agrégé. Ce chiffre additionne plusieurs canaux expérimentaux : il ne signifie pas qu’un Head ou le mainnet traite un million de paiements par seconde.
Leios vise à augmenter le débit de la couche 1 autour d’Ouroboros Praos. En août 2026, IOG a rapporté qu’un test Musashi avait fonctionné 41 jours avec 63 pools, produit plus de 127 000 blocs et atteint un pic de 26,8 TxkB/s. L’équipe a présenté ce résultat comme six fois le plafond actuel du mainnet selon sa mesure de volume de données.
TxkB/s signifie kilo-octets de transactions par seconde ; ce n’est pas un nombre de paiements utilisateurs confirmés. Le chiffre provient d’un testnet conduit par l’équipe du protocole et ne décrit pas la capacité disponible sur le mainnet.
Dijkstra est la prochaine ère de mise à niveau. Selon l’Intersect Weekly Update du 6 novembre 2026, DijkstraNet est passé au protocole version 12 le 2 novembre. Le nœud 11.2 y teste la plupart des fonctionnalités Dijkstra, sans Leios complet et sans autorisation de déploiement sur le mainnet à cette date.
L’Intersect présentait le nœud 11.3 comme une future version candidate réunissant Dijkstra et Leios ; son estimation était encore de plusieurs semaines. C’est un calendrier de travail daté, pas une date de mise en production confirmée.
Au 10 novembre 2026, Leios n’est pas activé sur le mainnet selon les sources consultées. Recherche, test de performance, version logicielle, hard fork approuvé et usage effectif sont des étapes distinctes.
8. Stablecoins, DeFi et usages : l’écosystème existe, sa profondeur reste à démontrer
 SunLibCrypto
Les stablecoins peuvent rendre une chaîne plus pratique pour le commerce et la DeFi, car les utilisateurs ne doivent pas exposer chaque transaction à la volatilité d’ADA. Mais le nom d’un stablecoin, son lancement ou une intégration technique ne disent pas quelle liquidité est disponible.
Le 27 février 2026, Circle a annoncé que USDCx était disponible sur Cardano via xReserve. Il s’agit d’un actif dollar accessible par ce dispositif d’interopérabilité et adossé à l’USDC dans xReserve ; il ne faut pas le confondre avec un jeton USDC natif émis directement sur la chaîne Cardano. Cardano présente également USDM, USDA, DJED et d’autres actifs liés au dollar, avec des modèles différents : émission adossée à des réserves, interopérabilité ou collatéral crypto. Ces modèles comportent des risques différents de garde, de contrepartie, de liquidité, de pont et de maintien de la parité.
La photographie de DefiLlama au 9 novembre 2026 donne environ 61,49 millions de dollars de capitalisation de stablecoins et 50,25 millions de valeur verrouillée. Ces chiffres attestent qu’une activité existe ; ils montrent aussi pourquoi il faut éviter de décrire l’écosystème comme une grande réserve de liquidité sans regarder les volumes, les carnets, les pools et les écarts de prix. La même source affichait environ 931 000 dollars de volume DEX sur les dernières 24 heures. L’agrégateur ne couvre pas nécessairement tous les usages et les chiffres évoluent, mais il fournit une méthode publique et comparable pour prendre la température.
La DeFi Cardano sur douze mois
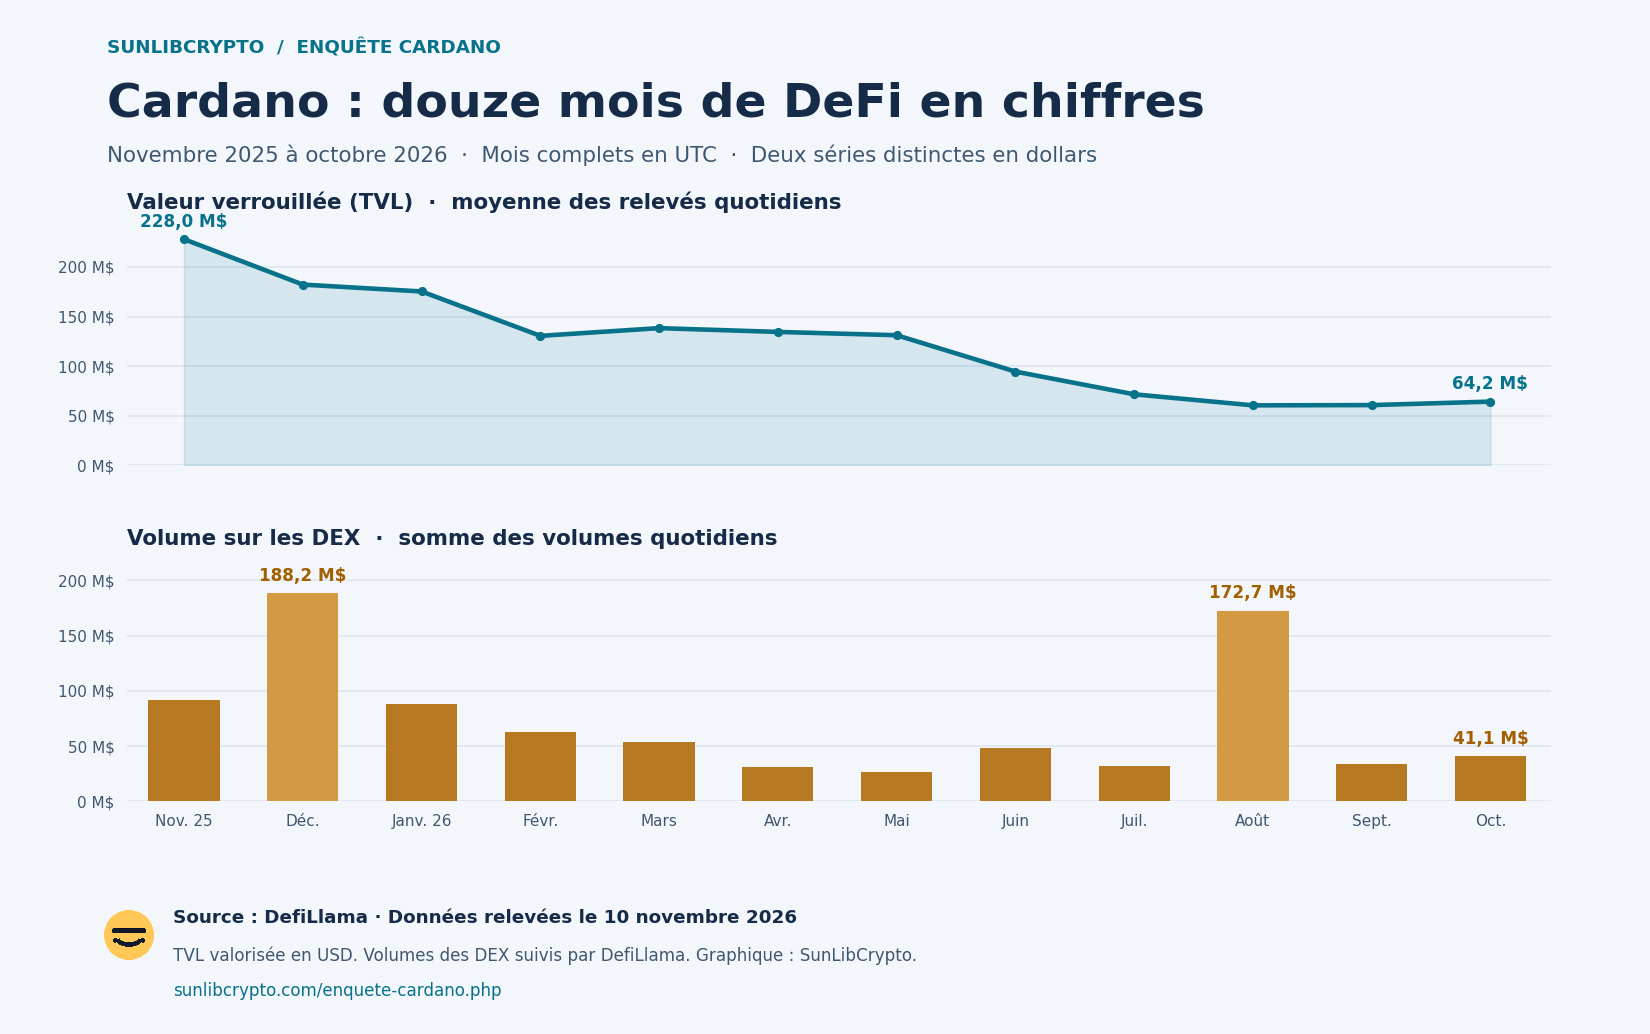
La valeur verrouillée moyenne passe de 228,0 millions de dollars en novembre 2025 à 64,2 millions en octobre 2026. Les volumes mensuels des plateformes d’échange décentralisées (DEX) évoluent par à-coups, avec 188,2 millions en décembre 2025 et 172,7 millions en août 2026. En octobre, ils atteignent 41,1 millions de dollars.
Méthode. Le graphique couvre douze mois complets en UTC. Pour chaque mois, nous calculons la moyenne des relevés quotidiens de valeur verrouillée et la somme des volumes quotidiens des DEX suivis par DefiLlama. La valeur verrouillée est exprimée en dollars et varie aussi avec le prix des actifs. Les séries sources sont accessibles dans l’API DefiLlama pour la valeur verrouillée et les volumes DEX.
La Cardano Foundation rapporte dans son bilan 2025 des travaux d’adoption, des outils comme Reeve et Veridian, et des soutiens à des startups. Elle a aussi décrit des collaborations autour de la transparence financière et de l’infrastructure institutionnelle. Ce sont des activités à suivre, mais un rapport d’organisation établit ce que l’organisation déclare avoir fait ; il ne remplace pas un audit indépendant de l’adoption, des revenus, des utilisateurs finaux ou de la qualité des services.
Le test concret n’est donc pas seulement « Cardano possède-t-il des stablecoins ou des applications ? ». Il consiste à vérifier combien d’actifs sont réellement liquides, combien de personnes les utilisent de manière récurrente, ce qu’elles paient en frais, et si ces usages restent possibles pendant les mises à niveau du réseau. Le lancement d’USDCx est un jalon opérationnel daté. Sa disponibilité ne démontre pas une migration massive des paiements ou des capitaux vers Cardano.
9. Ce que Cardano a démontré — et ce qui reste ouvert
 SunLibCrypto
Les preuves les plus solides de Cardano ne sont pas toutes du même ordre. Les publications académiques documentent des propriétés de protocoles. Les statistiques de pools décrivent une distribution de stake selon une méthode donnée. Les décisions de gouvernance montrent qu’un processus on-chain peut ratifier une mise à niveau et autoriser un retrait de trésorerie. Les chiffres de DefiLlama donnent une mesure agrégée de l’activité DeFi sur une date précise. Les annonces de testnet décrivent une performance dans des conditions expérimentales.
Les mélanger produirait un récit trop simple. Cardano peut avoir une gouvernance active sans que chaque détenteur s’exprime. Il peut compter des milliers de pools tout en ayant une partie importante du stake regroupée chez quelques opérateurs. Il peut afficher un test de débit élevé sans que cette capacité soit activée sur le mainnet. Il peut proposer plusieurs stablecoins tout en conservant une liquidité relativement réduite par rapport à l’ampleur de son écosystème revendiqué.
Ce que les pièces établissent
| Ce que les pièces établissent | Ce qu’elles ne permettent pas de conclure |
|---|---|
| Ouroboros et ses variantes s’appuient sur une recherche cryptographique publiée et Cardano fonctionne en preuve d’enjeu. | Que chaque logiciel, nœud ou contrat soit exempt de bogues. |
| La délégation d’ADA conserve le pouvoir de dépense des jetons ; les pools participent à la production des blocs. | Que le stake soit réparti également entre opérateurs ou propriétaires finaux. |
| Chang, Plomin, la constitution et van Rossem ont activé des décisions de gouvernance on-chain réelles. | Que chaque détenteur participe ou que le vote pondéré par stake équivaille à « une personne, une voix ». |
| Une partition a duré environ 14 heures en novembre 2025, puis le réseau a convergé après mise à jour des nœuds. | Que Cardano n’a jamais connu de risque de consensus, ou que l’incident n’a eu aucun effet pour les utilisateurs et les plateformes. |
| Hydra et Leios proposent des pistes de montée en charge ; Leios a été mesuré sur un testnet en 2026. | Que la performance annoncée du testnet soit déjà disponible sur le mainnet ou représente des paiements utilisateurs. |
| Des stablecoins, des protocoles DeFi et des transferts on-chain fonctionnent sur Cardano. | Qu’ils disposent déjà d’une liquidité ou d’une adoption comparables aux grands réseaux. |
Conclusion : Cardano a mis le pouvoir de décision sur la chaîne ; il lui reste à prouver ce qu’il produit
Cardano a dépassé le stade d’une simple feuille de route de gouvernance. Une constitution a été ratifiée, des représentants votent, des pools participent aux décisions et des fonds du trésor ont été débloqués par le processus prévu. C’est une expérience réelle de décision on-chain — avec des seuils, des institutions et des conséquences financières.
Le réseau a aussi montré qu’il pouvait survivre à une partition logicielle sans interrompre la production de blocs, mais la reprise a dépendu d’une coordination rapide entre équipes et opérateurs. Cette résilience est un fait ; l’absence de défaut serait une extrapolation. Ses outils eUTXO rendent certains résultats et frais plus prévisibles, mais imposent aux applications de gérer la concurrence sur l’état partagé. Hydra et Leios ouvrent des voies de capacité supplémentaires, sans que les résultats de leurs démonstrations puissent être attribués au mainnet actuel.
Le contraste mérite d’être posé clairement : en août 2026, les votants ont autorisé le retrait de 120 millions d’ADA pour Cardano Prime ; en novembre, le volume DEX suivi par DefiLlama tournait autour de 931 000 dollars sur 24 heures, pour une TVL d’environ 50 millions. Le trésor et le système de vote donnent à Cardano des moyens de financer l’écosystème, mais ils ne garantissent pas que les projets financés deviendront des services utilisés à grande échelle.
Le verdict n’est donc ni « Cardano est la blockchain la plus décentralisée » ni « Cardano n’a pas d’usage ». Le réseau a des règles de gouvernance actives, des applications et une liquidité observable, mais les indicateurs DeFi restent modestes au regard de l’ampleur des ressources et des ambitions affichées. Cardano n’a pas encore fait émerger un produit phare qui attire durablement un large public d’utilisateurs.
La question décisive n’est plus seulement de savoir si Cardano sait écrire des règles ou voter des budgets. Il faut mesurer si ces institutions financent des services que les gens utilisent, si le pouvoir délégué reste suffisamment divers et si les mises à niveau passent des bancs de test à des usages soutenus. Cardano a mis la décision sur la chaîne ; il lui reste à prouver que cette décision crée une demande durable.
Pour aller plus loin : consulter les résultats on-chain d’une action de gouvernance, les métriques Cardanoscan et DefiLlama datées, ainsi que les spécifications d’Ouroboros, d’eUTXO, d’Hydra et de Leios. Avant d’utiliser un stablecoin ou une application, vérifier le jeton exact, l’émetteur, les réserves ou collatéraux, la liquidité et les risques de contrat.
Sources et méthode
Origines, organisations et recherche
- Cardano, What is Cardano? : origine en 2015, lancement en 2017, rôle de Charles Hoskinson, Jeremy Wood et des organisations fondatrices.
- Cardano, Cardano Genesis : vente préalable, réserves de genèse et répartition initiale documentée.
- IOG, Why we are building Cardano : approche de recherche et intentions déclarées par l’organisation.
- IOG, Cardano marks its launch with Tokyo event : contexte de lancement et organisations fondatrices.
- Aggelos Kiayias et al., Ouroboros: A Provably Secure Proof-of-Stake Blockchain Protocol : article de recherche sur le protocole de preuve d’enjeu.
Protocole, frais, staking et offre
- Cardano Docs, Consensus & Staking : pools, slots, époques et production des blocs.
- Cardano Docs, Time handling on Cardano : slot, intervalle moyen des blocs et notion de finalité.
- Cardano Docs, Extended UTXO model : validation, prévisibilité et concurrence sur une même entrée.
- Cardano Developer Portal, Transaction Fees : formule des frais et coût indicatif d’un transfert simple.
- Cardano Docs, Delegation et How to delegate? : délégation et conservation du pouvoir de dépense.
- Cardano Docs, Pledging and rewards : pledge, récompenses, coûts et paramètres des pools.
- Cardano Docs, Guidelines for operating large stake pools : relais, connectivité et recommandations d’exploitation.
- Cardano, Supply overview, epoch 662 : catégories de l’offre à partir du 16 octobre 2026.
- Cardano, Supply summary : évolution des réserves et données du trésor.
Gouvernance
- Cardano Docs, Plomin hard fork : activation de la gouvernance CIP-1694 complète le 29 janvier 2025.
- Cardano Docs, Governance overview : DReps, opérateurs de pools et Constitutional Committee.
- Cardano, Current enacted Cardano Constitution : texte constitutionnel, ratification et offre maximale.
- Cardano, Governance — Your ada, your voice : événements et mises à jour de gouvernance en 2026.
- Cardano, How Cardano Decides : seuils et résultats de votes, dont van Rossem et le retrait de 120 millions d’ADA.
- Cardano, Hard fork timeline : dates et état des mises à jour principales.
- CardanoScan, Pools : instantané du stake actif, des pools, des délégants et du coefficient de Nakamoto consulté le 10 novembre 2026.
- CardanoScan, Governance actions : votes et statut des actions on-chain.
- Cardano Problem Statement, CPS-0033 — DRep Voting Power Concentration : diagnostic communautaire sur la concentration de vote ; un CPS décrit un problème, ce n’est pas une règle de protocole adoptée.
Résilience, montée en charge et adoption
- Intersect, Incident report: network partition analysis and resolution strategy, novembre 2025 : cause, versions de nœuds, réponse et convergence de la partition.
- Cardano Foundation, November 2025: Cardano Shows Its Resilience : effets opérationnels rapportés et rétablissement après environ 14 heures.
- Cardano Docs, Hydra et Cardano Developer Portal, Hydra: Layer 2 Scaling : fonctionnement, limites de l’unanimité et déploiements cités.
- Cardano, Leios : architecture, testnet Musashi et statut de la feuille de route.
- Input Output, Leios hits 6x Cardano’s throughput on its first testnet : résultats du test du 27 août 2026, publiés par l’équipe du protocole.
- Intersect, Weekly update #136, 6 novembre 2026 : DijkstraNet, versions Node et distinction entre testnet et autorisation mainnet.
- DefiLlama, Cardano chain dashboard, valeurs observées le 9 novembre 2026 : TVL, stablecoins, volumes DEX, transactions et adresses actives.
- CoinGecko, Historique de la capitalisation boursière d’ADA, valeur du 9 novembre 2026 : instantané utilisé uniquement pour le contraste d’ordre de grandeur avec la TVL, deux mesures de nature différente.
- Circle, USDCx on Cardano Now Available via Circle xReserve, 27 février 2026 : disponibilité de USDCx et mécanisme xReserve.
- Cardano Foundation, 2025 Activity and Financial Insights Report, publié en avril 2026 : actions et chiffres déclarés par la Fondation ; source institutionnelle à distinguer d’un audit indépendant de l’adoption.
Limites : les organismes du projet sont des sources primaires utiles, mais leurs annonces de performances et d’adoption sont attribuées à leur auteur. Les tableaux d’explorateurs et agrégateurs ont leurs propres définitions ; les valeurs sont des instantanés. Le coefficient de Nakamoto dépend des entités et seuils retenus. Les tests Hydra ou Leios ne décrivent pas automatiquement les performances de Cardano mainnet. Les votes on-chain établissent un résultat selon les règles de vote, pas la représentativité de chaque utilisateur. Cette enquête ne constitue pas un conseil d’investissement et ne prédit pas le cours d’ADA.
© 2026 — Données crypto indicatives. Vérifiez toujours avant toute décision financière.