
Hyperliquid veut réunir deux mondes que la crypto oppose souvent : la rapidité d’une plateforme de trading centralisée et la transparence d’un réseau public. Les ordres, les échanges et les liquidations sont enregistrés sur sa propre blockchain. Cette architecture a fait de Hyperliquid un acteur majeur des marchés dérivés décentralisés.
Mais le succès soulève une question moins simple que le volume affiché : qui peut réellement décider lorsqu’un marché dérape ? Hyperliquid a montré qu’un groupe de validateurs pouvait intervenir rapidement pour protéger le réseau. Cette capacité peut limiter les dégâts — et concentrer le pouvoir.
1. Qui a créé Hyperliquid — et pourquoi ?
 SunLibCrypto
Hyperliquid a été construit par une équipe menée par Jeff Yan et un cofondateur connu sous le pseudonyme iliensinc, présentés par le projet comme d’anciens camarades de Harvard. Leur expérience initiale venait du trading quantitatif et du market making crypto.
Selon leur propre récit, après avoir travaillé sur des marchés centralisés et décentralisés, ils ont estimé en 2022 que les plateformes DeFi restaient en retard sur leurs concurrentes centralisées en conception des marchés, en technologie et en simplicité d’utilisation. Leur objectif déclaré : conserver la transparence et la garde des fonds sur chaîne tout en offrant une exécution et une expérience de trading plus proches d’un exchange centralisé. C’est le motif avancé par l’équipe ; il ne constitue pas, à lui seul, une mesure indépendante de la qualité du produit.
Hyperliquid Labs affirme s’être autofinancée et n’avoir pas levé de capitaux extérieurs. Un dossier déposé auprès de la SEC reprend cette information. La répartition publique de HYPE ne comporte pas de catégorie distincte d’investisseurs privés : son lancement, le 29 novembre 2024, s’est fait par une distribution initiale aux utilisateurs, tandis que les autres parts étaient attribuées aux émissions futures, aux contributeurs, à la fondation et à des programmes communautaires. Ces éléments décrivent le financement déclaré par l’équipe et la distribution du jeton ; ils ne détaillent pas chaque dépense de développement antérieure au lancement.
La blockchain a été lancée avant le jeton. HYPE n’est arrivé qu’en novembre 2024, après que l’activité de trading eut déjà commencé. Cette chronologie distingue la création de l’infrastructure de la spéculation apparue autour de son actif natif.
2. Une blockchain conçue d’abord pour les ordres
 SunLibCrypto
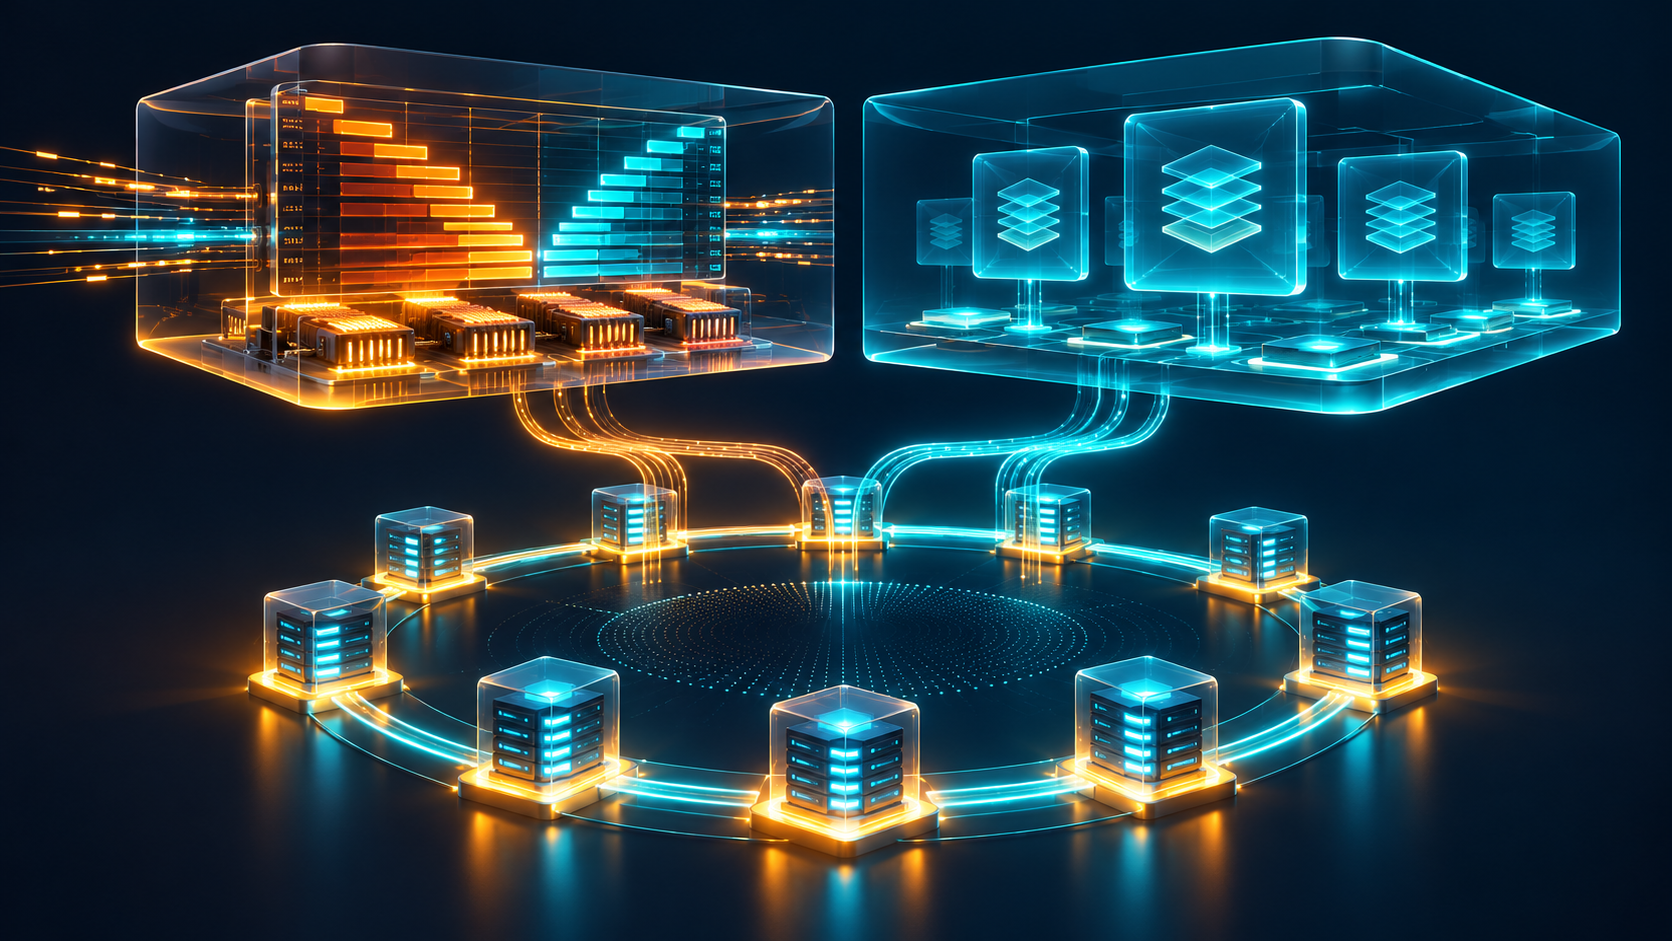
Le réseau sépare deux environnements complémentaires :
- HyperCore, qui gère les carnets d’ordres au comptant et les contrats perpétuels ;
- HyperEVM, un environnement compatible avec les contrats intelligents Ethereum.
Le consensus repose sur HyperBFT, une variante inspirée de HotStuff. Les ordres, annulations, échanges et liquidations de HyperCore sont exécutés sur la chaîne. HyperEVM partage la sécurité de ce même consensus.
Hyperliquid annonce une capacité allant jusqu’à 200 000 ordres par seconde. Il faut lire cette unité avec prudence : un ordre n’est pas nécessairement une transaction exécutée. Il peut être placé puis annulé, ou rester dans le carnet sans trouver de contrepartie. Ce chiffre décrit une capacité technique annoncée par le projet, pas 200 000 paiements ou échanges aboutis chaque seconde.
Le carnet d’ordres rend l’expérience familière aux traders des plateformes centralisées. Il ne fait pas disparaître les compromis habituels : la liquidité peut s’amenuiser, les prix s’écarter et les règles de marge provoquer des liquidations rapides.
3. Contrats perpétuels et coffre HLP : les risques du trading
 SunLibCrypto
Un contrat perpétuel permet de prendre position sur le prix d’un actif sans le détenir et sans date d’expiration. Pour rapprocher son prix de celui du marché au comptant, la plateforme applique un taux de financement : selon l’écart entre les prix, les positions longues paient les positions courtes, ou l’inverse. Sur Hyperliquid, ce paiement est échangé entre traders ; il ne constitue pas, en lui-même, un revenu perçu par le protocole.
L’effet de levier amplifie les gains et les pertes. La documentation décrit des limites variables selon les marchés, de 3 à 40 fois. Si la marge d’un compte passe sous le seuil requis, le moteur tente de liquider la position. Une position fortement levierisée peut donc être perdue rapidement, même sans mouvement exceptionnel du marché.
Hyperliquidity Provider (HLP) joue un rôle central dans ce dispositif. Ce coffre communautaire fournit de la liquidité, participe à certaines stratégies de market making et peut absorber des liquidations de dernier recours. Les déposants partagent ses résultats, qui peuvent être positifs ou négatifs. Les fonds sont soumis à un délai de retrait de quatre jours après le dépôt : HLP n’est ni un compte d’épargne ni un rendement garanti.
4. Des volumes majeurs, mais à interpréter
 SunLibCrypto
Au 15 novembre 2026, DeFiLlama affichait environ 14,4 milliards de dollars de volume perpétuel sur 24 heures et 5,7 milliards de dollars d’intérêt ouvert sur Hyperliquid. L’intérêt ouvert correspond à la valeur des positions encore ouvertes : ce ne sont ni les dépôts totaux ni les gains réalisés. Le service classait alors Hyperliquid en tête des plateformes décentralisées de contrats perpétuels qu’il suit.
Sur son classement général des contrats perpétuels, le même service affichait environ 5,6 milliards de dollars d’intérêt ouvert pour Hyperliquid sur 10,3 milliards pour les plateformes répertoriées, soit près de 54 %. C’est un calcul réalisé à partir d’instantanés du même jour, pas une part fixe du marché.
Un volume élevé établit qu’un marché est actif selon la méthode du tableau de bord. Il ne révèle pas à lui seul combien de traders distincts interviennent, quelle part des ordres est automatisée, ni si la demande persistera.
5. HIP-3 : la création de marchés s’ouvre, sous conditions
 SunLibCrypto
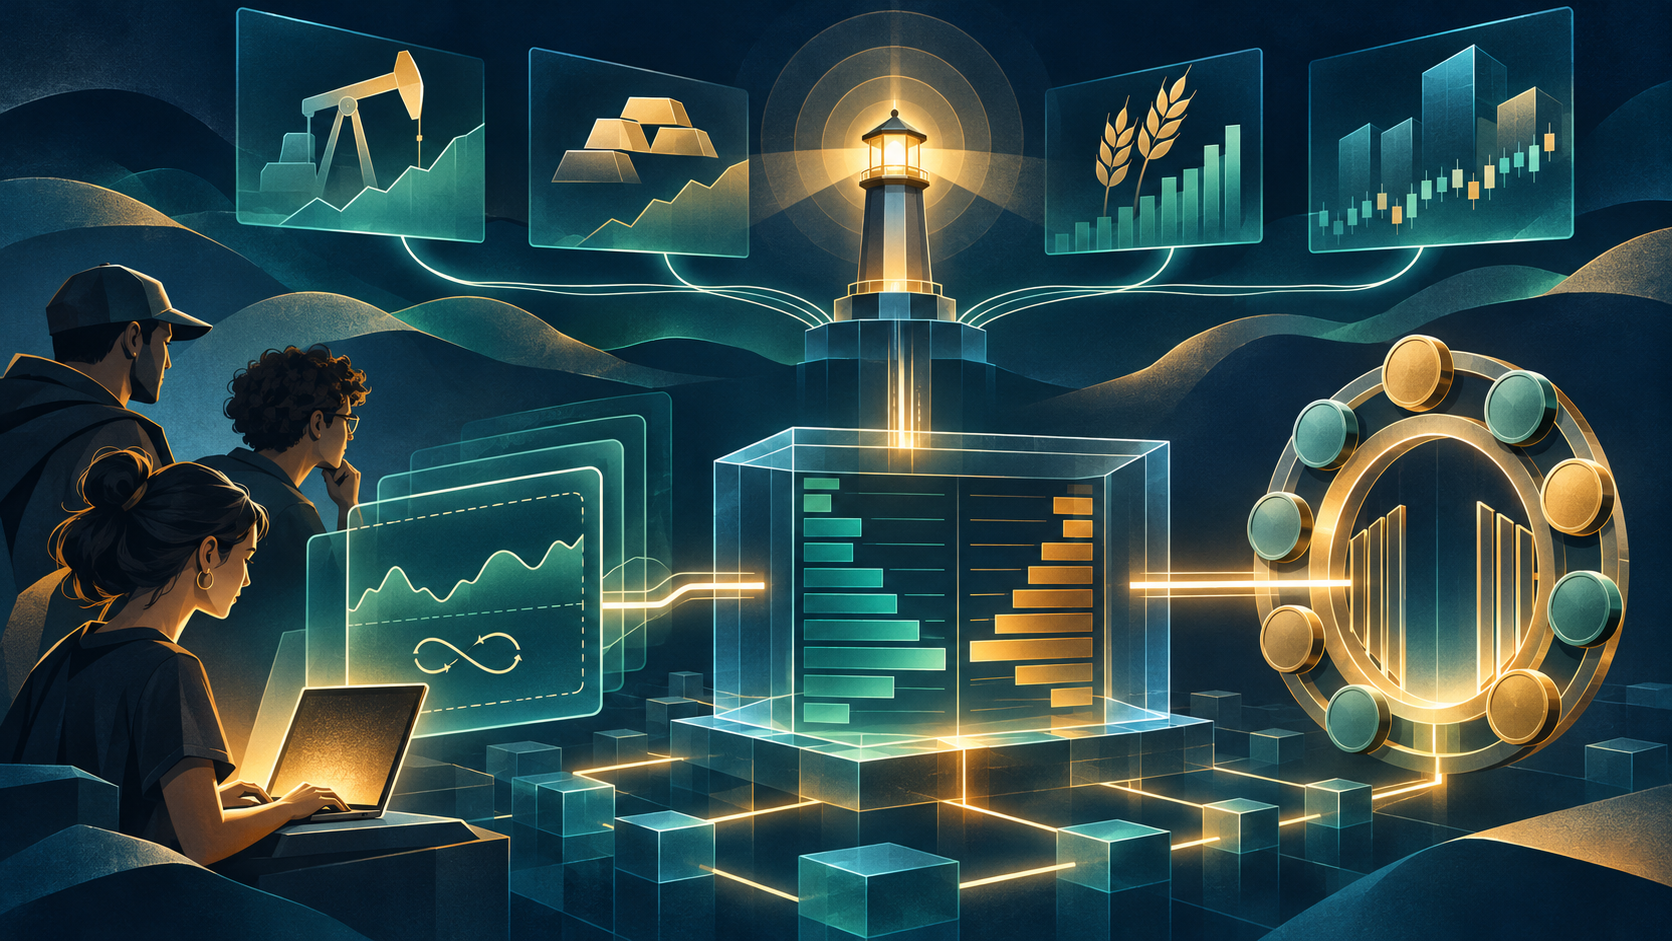
Lancé en novembre 2025, HIP-3 permet à des équipes extérieures de créer de nouveaux marchés perpétuels sur le carnet d’ordres du réseau. Certains contrats peuvent suivre des actions, des matières premières ou des indices. Ils fournissent une exposition synthétique ; ils ne donnent pas, à eux seuls, la propriété de l’actif sous-jacent.
La création est ouverte mais soumise à des conditions. La documentation demande notamment au créateur d’immobiliser 500 000 HYPE. Les équipes choisissent les spécifications du marché et sa source de prix. Les validateurs peuvent voter pour sanctionner la mise si des règles sont enfreintes. L’ouverture dépend donc aussi de la qualité des paramètres retenus et de la fiabilité des oracles.
Un prospectus déposé auprès de la SEC rapporte qu’au 15 juin 2026, HIP-3 représentait 37,5 % du volume de Hyperliquid depuis son lancement. Ce chiffre est une déclaration datée de l’émetteur du document, pas une garantie de la part future de ces marchés.
6. HYPE : distribution, émissions et retraits de circulation
 SunLibCrypto
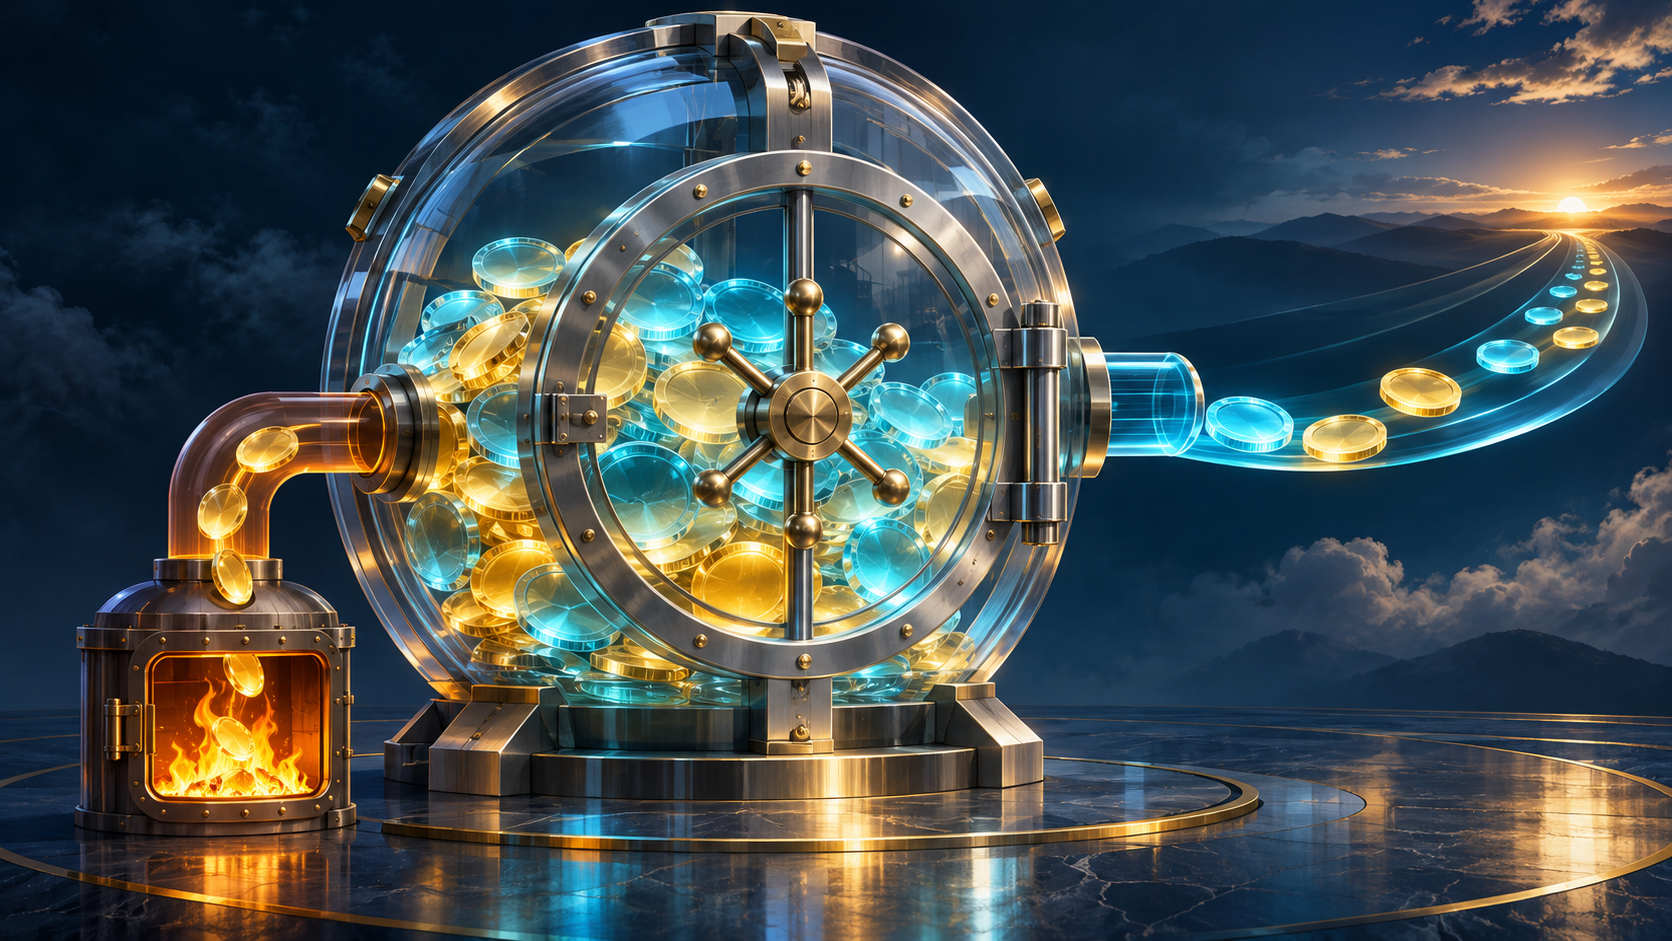
L’offre maximale de HYPE a été fixée à un milliard de jetons. Le 29 novembre 2024, environ 31 % ont été distribués à quelque 100 000 utilisateurs éligibles selon leur activité passée. La répartition initiale prévoyait aussi 38,9 % pour des émissions futures et des récompenses communautaires, 23,8 % pour les contributeurs principaux, 6 % pour la fondation, et de plus petites parts pour les subventions et la liquidité. Les jetons des contributeurs ont commencé à être débloqués à partir de novembre 2025, avec un calendrier étalé sur plusieurs années.
HYPE sert au staking, à la gouvernance, au paiement de frais dans certaines parties de l’écosystème et de garantie pour des marchés HIP-3. L’Assistance Fund affecte 99 % des frais du protocole à l’achat de HYPE sur le marché. Un prospectus déposé auprès de la SEC rapporte qu’au 15 juin 2026, 45,23 millions de HYPE acquis par le fonds avaient été considérés comme retirés de la circulation.
Selon le mécanisme décrit, ces achats réduisent l’offre en circulation ; les déblocages et les émissions prévues peuvent toutefois modifier l’offre nette. Le retrait de jetons n’implique pas une hausse automatique du cours : celui-ci dépend aussi de la demande, des ventes et des conditions générales du marché.
7. Nœuds ouverts, pouvoir de validation limité
 SunLibCrypto
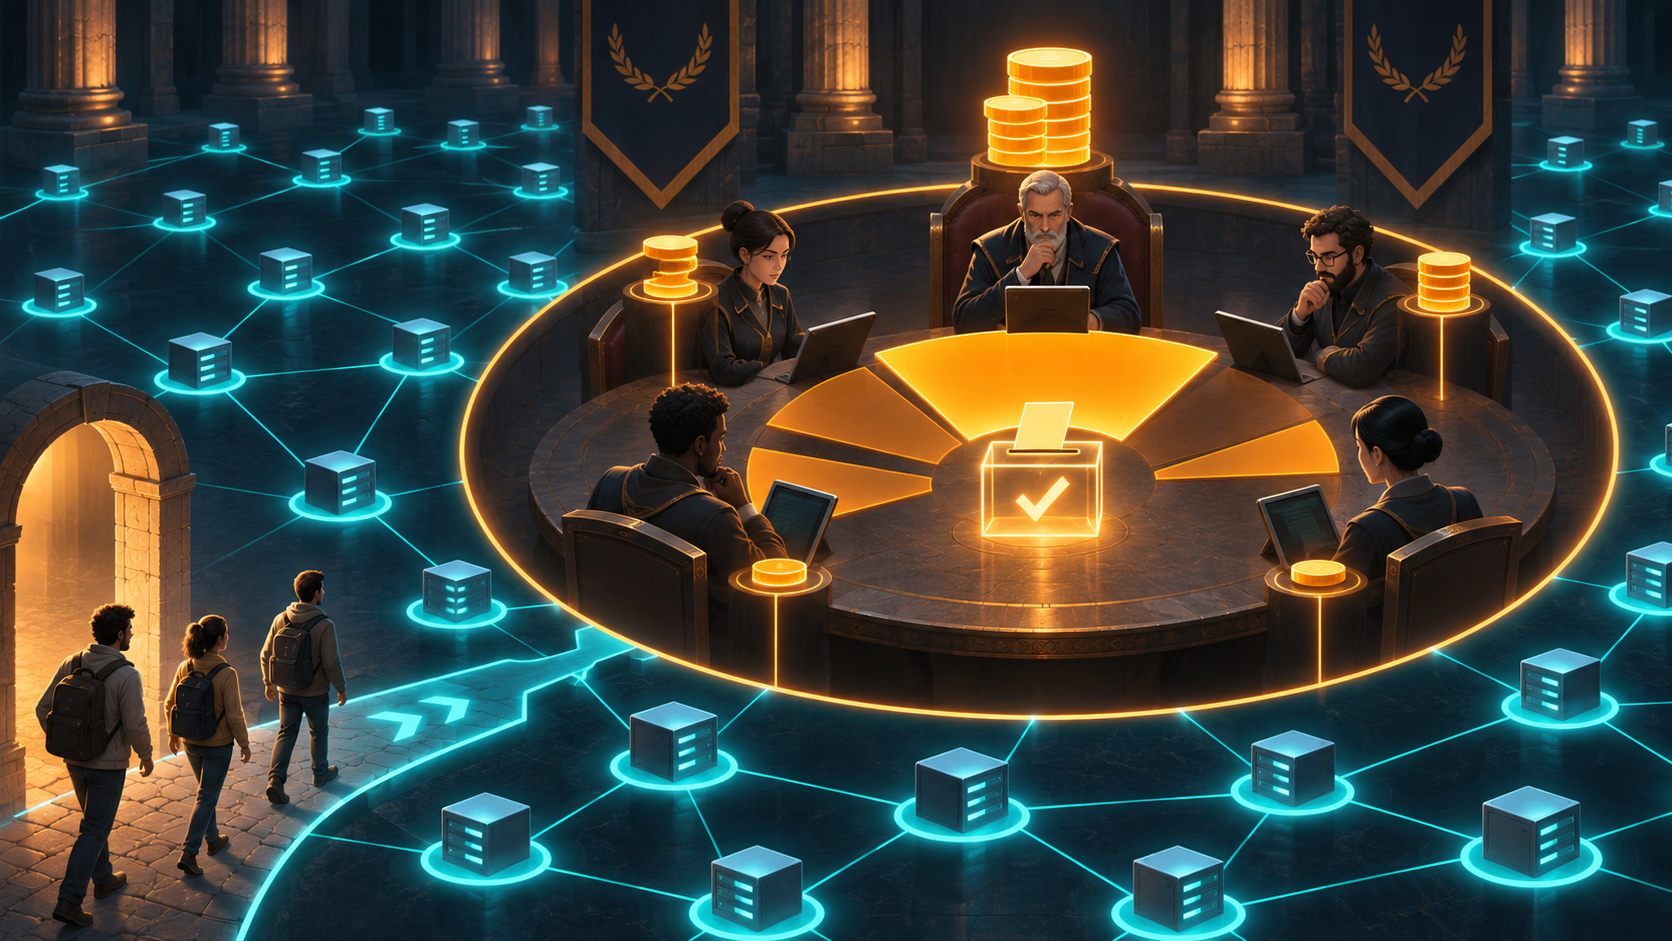
La documentation indique que chacun peut faire tourner un nœud, mais que les validateurs actifs sont sélectionnés parmi les opérateurs ayant le plus de HYPE mis en jeu. La documentation actuelle mentionne les 27 validateurs les mieux classés par mise. Un document réglementaire décrivait 24 validateurs actifs au 30 avril 2026 : ce sont deux instantanés différents, pas des nombres directement contradictoires.
Les propositions sont discutées hors chaîne, puis certaines décisions sont soumises au vote des validateurs, pondéré par les HYPE stakés. Une proposition doit obtenir le soutien d’au moins deux tiers du HYPE mis en jeu. Un prospectus déposé auprès de la SEC avertit que les allocations de la fondation et des contributeurs, à mesure qu’elles deviennent disponibles, pourraient peser sur les votes si les jetons correspondants sont stakés. C’est un risque décrit par l’émetteur du document, pas la preuve que cette concentration s’est déjà produite.
Il faut donc distinguer la participation ouverte à l’infrastructure du pouvoir effectif de décision : la première ne garantit pas que le second soit largement réparti.
8. JellyJelly et POPCAT : les crises révèlent le pouvoir d’urgence
 SunLibCrypto
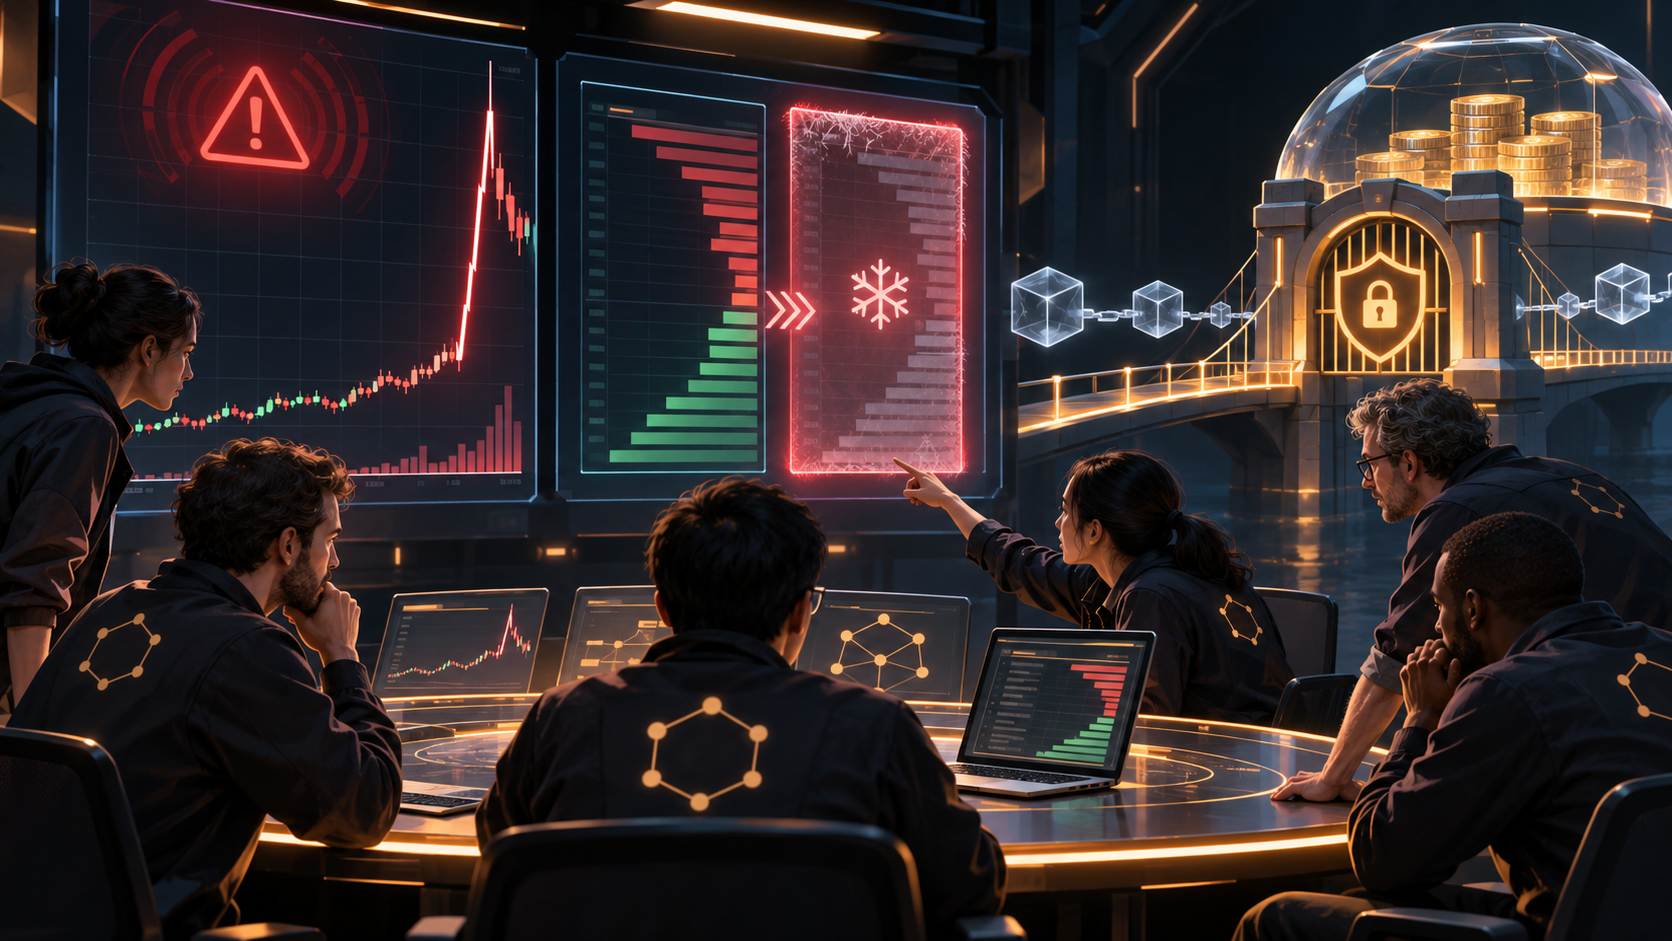
En mars 2025, un incident impliquant le jeton JellyJelly a mis HLP sous pression. Un prospectus déposé auprès de la SEC rapporte que le prix du jeton a été artificiellement poussé à la hausse, entraînant jusqu’à 12 millions de dollars de pertes pour le coffre. Les validateurs ont ensuite retiré le marché et réglé les positions à un prix différent du cours affiché juste avant l’intervention. La source indique que le quorum a pris sa décision en environ deux minutes.
En novembre 2025, un incident lié à POPCAT a provoqué, selon le même prospectus, environ 4,9 millions de dollars de pertes pour HLP. Les retraits et le pont Arbitrum ont été temporairement suspendus pendant la réponse.
Ces épisodes montrent deux choses à la fois. Les validateurs peuvent agir rapidement lorsque le coffre communautaire est menacé. Mais un groupe limité d’acteurs peut aussi modifier les conditions d’un marché ou bloquer temporairement des sorties. L’intervention d’urgence a protégé le système dans ces cas ; elle a également révélé la concentration du pouvoir de réponse.
9. Ce que les pièces établissent — et ce qu’elles ne permettent pas de conclure
 SunLibCrypto
| Ce que les documents établissent | Ce qu’ils ne permettent pas de conclure |
|---|---|
| Jeff Yan et iliensinc dirigent une équipe qui dit avoir voulu améliorer l’expérience de trading DeFi et s’être autofinancée. | Que chaque détail du financement initial ou chaque dépense pré-lancement est publiquement documenté. |
| Hyperliquid exécute ses carnets d’ordres perpétuels et au comptant sur sa propre blockchain. | Que l’expérience équivaut à un réseau où personne ne peut intervenir. |
| La plateforme figure parmi les principales plateformes de contrats perpétuels décentralisés en volume et en intérêt ouvert. | Que chaque dollar de volume correspond à une personne distincte ou à une demande durable. |
| HYPE sert au staking, à la gouvernance et à plusieurs fonctions de l’écosystème ; une partie des frais finance des achats via l’Assistance Fund. | Que les achats garantissent une hausse du cours ou compenseront nécessairement les déblocages et les ventes. |
| HIP-3 permet à des tiers de créer des marchés contre une mise importante en HYPE. | Que chaque marché aura des oracles fiables ou une liquidité suffisante. |
| Les validateurs ont coordonné des interventions lors des incidents JellyJelly et POPCAT. | Que les mêmes interventions seront toujours justes, efficaces ou sans conséquences pour certains traders. |
Conclusion : une bourse on-chain, mais pas un pouvoir sans centre
Hyperliquid a résolu un problème concret : rapprocher la rapidité et les outils d’une plateforme de trading centralisée d’une infrastructure où les ordres et les liquidations sont enregistrés sur chaîne. Ses volumes et son intérêt ouvert indiquent une activité importante auprès des traders de dérivés.
La question centrale reste la gouvernance en période de crise. Les marchés sont ouverts à des créateurs extérieurs, mais les validateurs disposent d’un pouvoir effectif sur certains paramètres et sur les interventions d’urgence. HYPE relie le poids de validation à la quantité de jetons mise en jeu, tandis que les déblocages à venir peuvent modifier la répartition des voix.
Hyperliquid a rendu le trading plus transparent et plus programmable. Il lui reste à démontrer que son pouvoir d’intervention et sa gouvernance peuvent s’élargir sans perdre la capacité de protéger les marchés.
Sources et méthode
- Hyperliquid Docs — contributeurs, expérience de l’équipe et autofinancement déclaré
- Documentation officielle — architecture HyperCore, HyperEVM et consensus
- Documentation officielle — exécution d’un nœud validateur
- Documentation officielle — financement des contrats perpétuels
- Documentation officielle — coffre communautaire HLP
- Documentation officielle — HIP-3 et marchés créés par des tiers
- Dossier déposé auprès de la SEC — équipe fondatrice, autofinancement déclaré, répartition et risques de gouvernance
- Prospectus déposé auprès de la SEC — HYPE, Assistance Fund et données de marché datées
- Prospectus déposé auprès de la SEC — incidents JellyJelly et POPCAT
- DeFiLlama — volumes et intérêt ouvert Hyperliquid et classement général de l’intérêt ouvert, instantanés observés le 15 novembre 2026.
Les chiffres de marché et d’activité sont des instantanés du 15 novembre 2026 et peuvent évoluer. Les portraits de Jeff Yan et iliensinc sont des illustrations éditoriales : ils ne prétendent pas représenter fidèlement les personnes. La silhouette d’iliensinc rappelle que son identité civile n’est pas établie dans les sources publiques consultées.