
Définition : de quoi parle-t-on ?
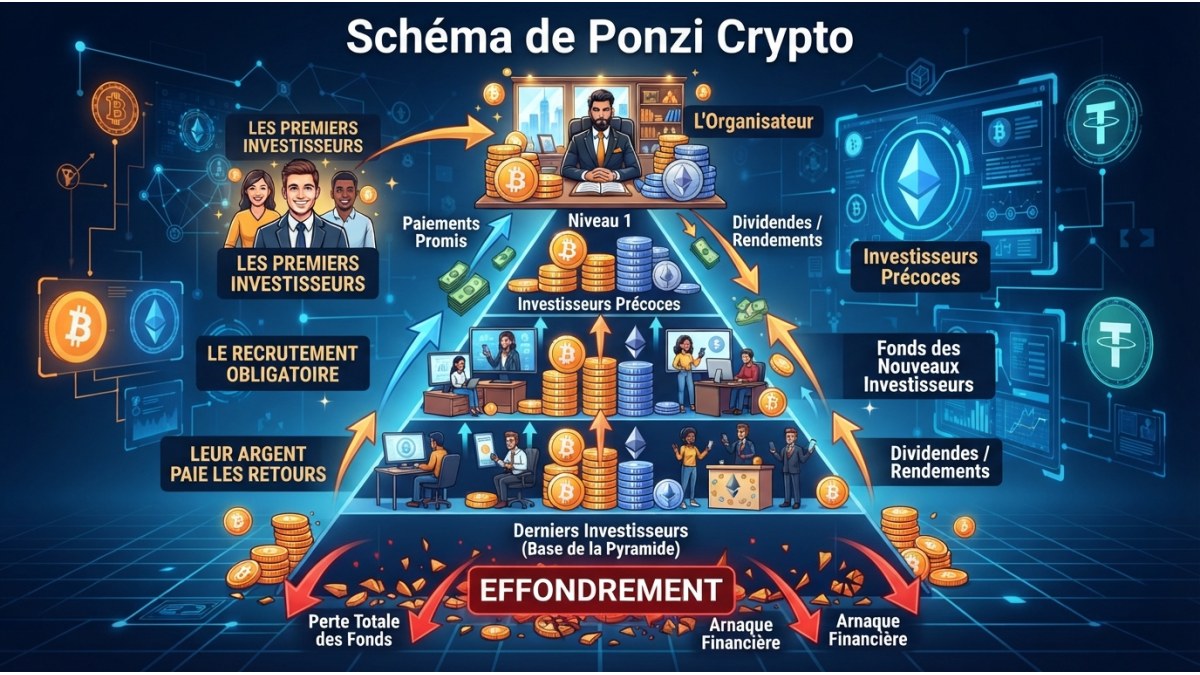
Un schéma de Ponzi en cryptomonnaie est un mécanisme frauduleux où les investisseurs sont séduits par des promesses de rendements élevés. Au lieu d'une activité économique réelle, les gains des premiers participants sont financés par les fonds des nouveaux arrivants. La structure dépend d'une croissance continue du nombre d’investisseurs ; dès que celle‑ci s’arrête, le système s’effondre. Ce modèle ne repose pas sur la création de valeur, mais uniquement sur la collecte d’argent.
À quoi cela sert-il ?
Ces arnaques apparaissent surtout dans les environnements à faible régulation où la transparence est limitée. Le facteur crypto amplifie la confiance grâce à la technologie blockchain, pourtant la cryptographie ne garantit pas l’intégrité des promesses. Les promoteurs ciblent souvent les novices, promettant des gains rapides pour attirer un réseau viral. L’objectif est de créer une spirale d’investissements où chaque nouvelle étape est alimentée par la peur de manquer une opportunité. La compréhension de ce modèle aide à distinguer l’investissement légitime du risque de perte financière.
Comment cela fonctionne, étape par étape
- 1. Lancement et promesse de rendements Le créateur expose un projet de cryptomonnaie fictif, décrivant un protocole de trading automatisé ou une plateforme d’investissement. Il annonce des retours sur investissement supérieurs à la moyenne, souvent illustrés par des graphiques de croissance vertigineuse. L’objectif est d’attirer rapidement les premiers investisseurs.
- 2. Distribution de gains simulés Les premiers investisseurs reçoivent des paiements réguliers, souvent via des transferts de jetons. Ces versements sont présentés comme la preuve que le système fonctionne réellement. Les investisseurs, convaincus, partagent leurs gains sur les réseaux sociaux, renforçant la crédibilité du projet auprès d’un public plus large.
- 3. Recrutement et expansion du réseau Les participants sont incités à parrainer de nouveaux investisseurs en échange de commissions. Le modèle de Ponzi repose alors sur un effet de levier social, où chaque nouveau membre doit verser une somme conséquente pour alimenter les rendements promise. La croissance du réseau devient le moteur financier.
- 4. Effondrement et pertes financières Lorsque le nombre de nouveaux investisseurs ralentit, les flux de trésorerie s’interrompent. Les premiers participants ne reçoivent plus de paiements, et le système s’effondre. Les investisseurs restent avec des jetons sans valeur réelle, entraînant des pertes financières importantes et une perte de confiance générale.
Exemple concret (scénario fictif)
En janvier 2025, une start‑up fictive nommée CryptoGain annonce une nouvelle plateforme de trading automatisé promettant des gains de 30 % par mois. Les premiers investisseurs reçoivent rapidement leurs rendements, ce qui crée un effet de bouche‑à‑oreille. Au fil des mois, la plateforme exige que chaque nouveau membre verse un dépôt et investisse 10 % de ses gains dans un « fonds de croissance ». Les nouveaux fonds finissent par être redistribués aux participants précédents, donnant l'apparence d’un rendement réel. En juillet 2025, le nombre de participants dépasse les 10 000, mais la plateforme ne dispose d’aucune activité commerciale sous‑jacente. Lorsque les nouveaux entrants cessent d’arriver, les paiements s’arrêtent, laissant les investisseurs initiaux sans solde. L’arnaque s’effondre, les participants subissent des pertes totales et la plateforme disparaît.
Différences et cas d’utilisation
- Structure de financement
- Un schéma de Ponzi en cryptomonnaie repose sur l’alimentation continue des premiers investisseurs par les fonds des nouveaux entrants. Il n’y a pas d’activité économique réelle derrière les rendements promis ; ceux-ci proviennent uniquement des dépôts suivants. Cette boucle dépend d’une croissance infinie du nombre de participants pour rester viable.
- Transparence et preuve de rendement
- Dans un vrai projet crypto, les rendements proviennent de transactions, de frais, ou de la croissance du réseau. Un schéma de Ponzi masque ces mécanismes derrière des promesses de rendement fixe, sans preuve de liquidité ni audit transparent. Les participants ne peuvent pas vérifier leurs gains, car ils sont créés artificiellement par les nouveaux fonds entrants.
- Risque de chute et impact sur les investisseurs
- Lorsque le nombre de nouveaux investisseurs cesse de croître, les rendements ne peuvent plus être versés. Les premiers participants perdent leurs gains, et la plupart des investisseurs ultérieurs subissent des pertes importantes. L’absence de valeur réelle et la dépendance à l’entrée de nouveaux fonds rendent ces schémas fragiles et souvent catastrophiques pour les utilisateurs.
Avantages et intérêts possibles
- Les premiers investisseurs perçoivent des rendements rapides, renforçant la confiance et incitant de nouveaux participants à rejoindre l’offre, ce qui crée un effet de réseau qui peut propulser la valeur perçue du projet sur de courtes périodes, surtout dans un marché volatil où l’optimisme domine.
- La nature décentralisée de la cryptomonnaie permet aux organisateurs de masquer leurs identités et de diffuser des promesses de rendement sans supervision réglementaire directe, ce qui facilite l’attractivité pour les investisseurs naïfs cherchant des opportunités rapides, tout en évitant les contrôles traditionnels de la finance.
- Les plateformes de Ponzi exploitent souvent des mécanismes de marketing viral, comme le parrainage, pour multiplier rapidement le nombre de participants, créant ainsi une illusion de croissance soutenue qui peut attirer des capitaux massifs sous peu, avant que la structure ne se déstabilise.
Inconvénients et limites
- La croissance permanente nécessaire à la survie d’un schéma de Ponzi est pratiquement impossible, car elle dépend d’un afflux continu d’investisseurs ; dès que le recrutement ralentit, les paiements aux premiers participants cessent, provoquant une chute brutale de la valeur perçue et des pertes financières graves.
- Les organisateurs ne fournissent généralement aucune preuve tangible d’une activité économique réelle, ce qui signifie que les investisseurs ne peuvent pas vérifier l’existence d’une source de revenus légitime ; l’absence de transparence expose les portefeuilles à des risques de fraude totale et de perte de fonds.
- Les régulateurs européens, comme l’AMF, disposent d’outils pour surveiller les activités douteuses, mais les schémas de Ponzi exploitent souvent des juridictions à faible contrôle, ce qui rend difficile l’application de sanctions et la récupération des fonds perdus, laissant les investisseurs sans recours juridique effectif.
Risques réels à connaître
- Dans un schéma de Ponzi en cryptomonnaie, la promesse de rendements exponentiels attire rapidement de nouveaux investisseurs, créant une illusion de croissance; lorsque l'afflux diminue, les paiements aux premiers participants cessent, provoquant un effondrement soudain qui laisse la plupart des investisseurs sans moyen de récupérer leurs fonds, entraînant une perte financière massive.
- Le manque de transparence technique dans ces projets, souvent masqué par des interfaces sophistiquées, rend difficile la vérification des activités réelles; sans audit indépendant, les participants ne peuvent pas distinguer entre des revenus légitimes et des paiements circulaires, augmentant le risque de perdre non seulement l'investissement initial mais aussi tout capital supplémentaire engagé.
- Les plateformes qui hébergent ces schémas exploitent souvent la volatilité des marchés numériques pour masquer la perte de valeur; lorsqu'une forte baisse se produit, les organisateurs peuvent rapidement retirer les fonds restants, laissant les investisseurs submergés par des soldes négatifs et des frais de retrait exorbitants, ce qui aggrave la situation financière globale.
Comment vérifier concrètement
- La première vérification consiste à analyser la provenance des fonds entrants en comparant les soldes des portefeuilles des premiers investisseurs à ceux des nouveaux entrants ; toutefois, cette méthode est limitée par l’anonymat inhérent aux transactions cryptographiques qui masque souvent la source réelle des capitaux.
- Une seconde vérification implique de scruter les contrats intelligents associés à la plateforme pour identifier les mécanismes de distribution des rendements ; mais, sans audits indépendants, les codes peuvent contenir des backdoors ou des clauses de redistribution qui dissimulent la vraie nature du paiement aux premiers bénéficiaires.
- L'analyse de la communication marketing, notamment les promesses de rendements irréalistes et les témoignages non vérifiables, constitue une vérification qualitative ; néanmoins, la manipulation de l’information et la diffusion de données exagérées rendent difficile de distinguer la fraude d’une stratégie de marketing agressive.
- Enfin, la vérification de la solvabilité du projet par la recherche d’une présence réglementaire ou d’une licence officielle peut révéler des incohérences ; toutefois, l’absence de licence ne prouve pas nécessairement la fraude, car certains acteurs opèrent légalement dans des juridictions moins strictes.
Pour aller plus loin
Ces références officielles permettent de recouper les règles et les mises en garde ; elles ne valident pas un projet particulier.
- AMF — informations et prévention pour les épargnants
- Définition : Cryptomonnaie
- Débuter en crypto
- Checklist avant transfert
- Assistant anti-arnaque
FAQ
Comment reconnaître un schéma de Ponzi déguisé en projet de cryptomonnaie ?
Méfiez-vous des promesses de rendement élevé sans explication claire de la source de profit. Un projet sérieux décrit son activité réelle, ses coûts et ses risques. L'audit ne prouve pas l'absence de faille, et un livre blanc notifié n'est pas une approbation de l'AMF. Vérifiez aussi si les gains des premiers entrants proviennent principalement des dépôts ultérieurs.
Un livre blanc ou un audit rend-il un projet de crypto honnête ?
Non. Un audit examine le code à un instant donné mais ne garantit jamais l'absence totale de faille. Un livre blanc notifié n'est pas une approbation par l'AMF. Selon MiCA, le régime juridique varie selon la catégorie d'actif et les exceptions. Ces documents peuvent aider, mais ne remplacent pas une vérification indépendante des flux réels et de la création de valeur.
Pourquoi l’effondrement d’un schéma de Ponzi est-il brutal en cryptomonnaie ?
Le modèle repose sur un afflux constant de nouveaux fonds. En cryptomonnaie, le bouche-à-oreille et les rendements affichés attirent vite, mais les retraits peuvent s’accélérer dès que la confiance chute. Il ne reste souvent aucun actif réel à revendre. La chute est donc rapide, et les derniers entrants perdent généralement la totalité de leur portefeuille.